
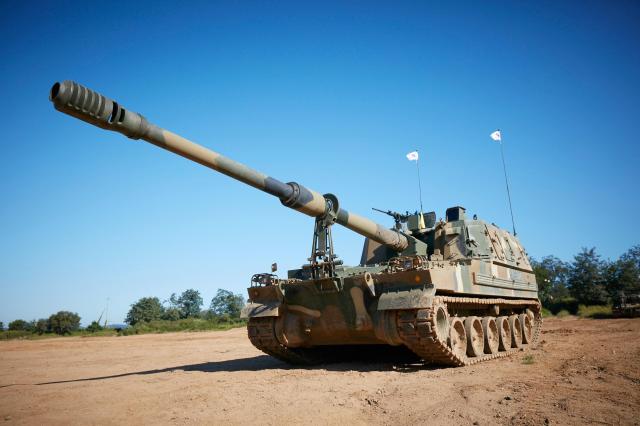
한화에어로스페이스가 무기체계의 인도 일정 조정 등 영향으로 실적이 악화했다.
한화에어로는 올해 3분기 연결 기준 매출 6조943억원, 영업이익 4520억원을 기록했다고 29일 밝혔다. 전년 동기와 비교했을 때 매출은 6%, 영업이익은 46% 줄었다.
특히 지상방산 부문 실적이 급감하며 전체 실적을 끌어내렸다. 매출과 영업이익은 각각 1조2455억원, 217억원으로 전년 동기 대비 41%, 96% 줄었다. 폴란드 K9 2차 물량 등 주요 사업 인도 일정이 4분기에 집중된 동시에 일부 물량을 지난 2분기 조기 납품한 영향이 반영됐다.
다만 회사는 4분기 폴란드 K9, 천무 2차 물량이 본격 인도되고, 이집트·호주 K9 사업을 진행하며 본격적인 실적 개선을 예상했다. 내년에도 기수주 물량 생산으로 성장을 이어갈 것이라는 기대다. 3분기 말 기준 수주잔고는 약 35조원이다.
항공우주 부문 매출은 전년 동기 대비 9% 증가한 6599억원을 냈지만, 영업손실 24억원으로 적자 전환했다. 가이드 터보팬(GTF) 엔진의 인도 대수 증가에 따른 국제공동개발사업(RSP) 손실 반영 영향이다. 실제 RSP 사업을 제외한 영업이익은 203억원이다.
자회사 한화시스템은 큰 폭 개선된 실적으로 이러한 하방 압력을 상쇄했다. 올해 3분기 매출 8316억원, 영업이익 991억원을 기록했다. 이는 지난해 같은 기간보다 각각 30%, 60% 늘어난 수치다. 또 한화오션은 고수익 상선 비중 확대 등에 힘입어 매출과 영업이익이 13%, 68% 확대했다.
한화에어로 관계자는 “3분기 인도 일정 조정과 일회성 비용 등 영향을 받았지만, 4분기부터 본격적으로 실적이 개선될 것”이라며 “대전사업장은 안전 확보를 최우선으로 해 생산 차질 영향을 최소화할 것”이라고 말했다.
김수지 기자sujiq@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






