
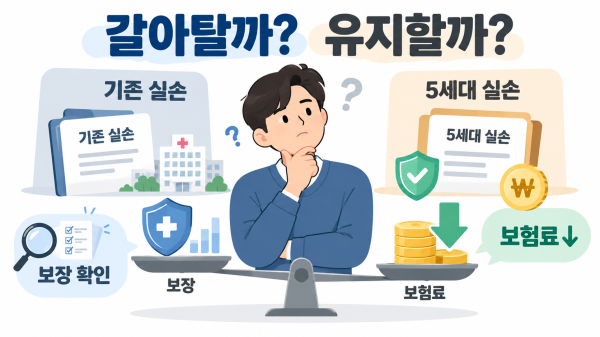
26일 금융권에 따르면 금융당국은 다음 달부터 재가입 의무가 없는 초기 실손보험 가입자를 대상으로 ‘선택형 할인 특약’과 ‘계약전환 할인’ 제도를 시행할 예정이다. 대상은 2013년 3월 이전에 가입한 1세대와 초기 2세대 가입자다.
선택형 할인 특약은 기존 계약에서 일부 보장을 제외하는 대신 보험료를 낮추는 방식이다. 계약전환 할인은 5세대 실손으로 갈아타면 전환 후 3년간 보험료를 50% 할인해주는 제도다.
보험료 절감 폭은 크다. 금융당국이 제시한 60대 여성 사례를 보면 1세대 실손의 월 보험료는 17만8489원이지만 5세대로 전환하면 4만2539원으로 낮아진다. 여기에 계약전환 할인 50%를 적용하면 3년간 월 보험료는 2만1270원으로 줄어든다. 기존보다 88.1% 적은 금액이다.
전환을 우선 검토할 만한 가입자는 보험금 청구가 적으면서 높은 보험료를 부담하는 초기 1·2세대 가입자다. 기존 상품은 보장 범위가 넓고 자기부담률도 0~20% 수준으로 낮지만 보험료 부담이 상대적으로 크다. 앞으로 보험료를 계속 낼 수 있을지, 보장이 줄면서 늘어날 자기부담을 감당할 수 있을지가 판단 기준이다.
중증질환 보장을 중심으로 보험료 부담을 낮추려는 가입자에게도 5세대는 선택지가 될 수 있다. 5세대는 암과 뇌혈관·심장질환 등 건강보험 산정특례 대상 질환의 비급여 치료를 중증 비급여로 분류해 연간 보장한도 5000만원과 자기부담률 30%를 적용한다. 상급종합병원과 종합병원 입원 치료에는 연간 자기부담 상한 500만원을 둔다.
다만 중증질환 보장이 있더라도 기존 계약과 보장 수준이 같다는 뜻은 아니다. 초기 1·2세대 가입자는 현재 계약의 자기부담 조건과 비교해 전환 후 실제 의료비 부담이 얼마나 늘어나는지 살펴야 한다.
도수치료나 체외충격파 치료, 비급여 주사제 등을 자주 이용한다면 더욱 신중해야 한다. 5세대에서는 이들 치료가 보장에서 제외되기 때문이다. 보험료가 낮아져도 기존에 보험금으로 충당하던 치료비를 직접 내면 전체 지출은 오히려 늘어날 수 있다.
이들 제외 항목 외에 5세대가 보장하는 비중증 비급여도 연간 보장한도가 1000만원이고 자기부담률은 50%다. 현재 치료 중인 항목의 보장 여부와 예상 자기부담액을 먼저 확인한 뒤 보험료 절감액과 비교해야 한다.
5세대로 전환하는 대신 기존 계약의 일부 보장을 줄이는 선택형 할인 특약도 대안이다. 모든 옵션을 선택하면 1세대는 약 40%, 2세대는 약 30%의 보험료를 줄일 수 있을 것으로 추산된다. 다만 이 역시 보장을 줄이는 대가로 받는 할인인 만큼 제외되는 항목을 확인해야 한다.
보험업계에서는 현재 병원 이용이 적다는 이유만으로 전환을 결정해서는 안 된다고 조언한다. 앞으로 의료 이용이 늘어날 가능성과 기존 보험료를 유지할 여력까지 함께 고려해야 한다는 것이다.
보험업계 관계자는 “기존 보험의 보장 범위가 넓고 앞으로 의료 이용이 늘어날 가능성이 크다면 당장의 보험료 절감보다 장기적인 의료비 부담을 우선 고려할 필요가 있다”고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






