SK하이닉스의 미국 손자회사 솔리다임이 이르면 내년 미국 증시 기업공개(IPO)를 추진한다. 상장 시 최대 150억 달러(약 20조 원) 규모의 신규 자금을 조달할 전망이다.
25일(현지시간) 로이터 통신은 최근 솔리다임이 주요 글로벌 투자은행(IB)들과 기업공개 주관사 선정을 위한 제안 회의를 개최했다고 보도했다. 솔리다임의 기업가치는 최대 1500억달러(약 204조원)에 달할 것으로 평가받는다. 상장이 성사되면 2023년 ARM이나 올해 세레브라스를 넘어서는 역대 최대 규모의 반도체 IPO가 될 것으로 보인다.
솔리다임은 2021년 SK하이닉스가 인텔의 낸드플래시 및 솔리드스테이트드라이브(SSD) 사업부를 약 90억 달러(약 10조 3,000억 원)에 인수하며 설립한 미국 자회사다. 인수 초기만 해도 메모리 불황과 통합 비용 증가로 인해 대규모 적자를 기록하며 SK하이닉스의 재무적 부담 요소로 꼽혔다.
그러나 글로벌 빅테크를 중심으로 인공지능(AI) 데이터센터 투자가 급증하면서 솔리다임은 반등에 성공했다. AI 서버는 대용량 데이터를 고속으로 처리·저장해야 해 솔리다임이 보유한 기업용 SSD(eSSD) 기술력이 핵심 경쟁력으로 부상했기 때문이다. 특히 초고용량 QLC 기반 eSSD 시장에서의 독보적인 기술력이 실적 개선을 가속화하는 핵심 동력이 됐다.
이번 상장 추진은 빠르게 성장하는 AI 반도체 시장 주도권을 쥐기 위해 대규모 자금을 선제적으로 확보하려는 전략으로 풀이된다. 최근 글로벌 AI 인프라 경쟁 가열로 서버용 초고용량 낸드 공급 부족 현상이 심화되고 있어서다. 선제적 투자로 생산 능력을 대폭 늘려 시장 점유율을 확장하려는 구상이다.
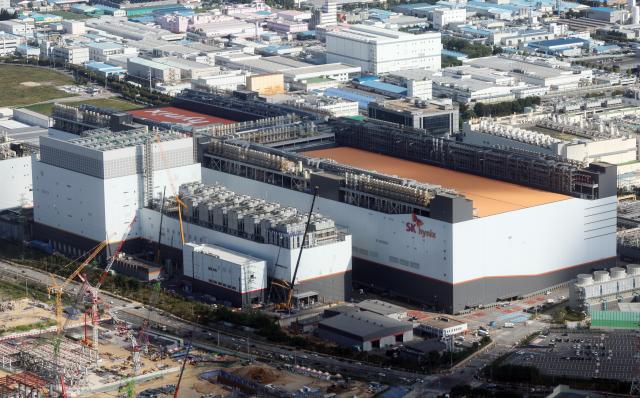
솔리다임은 공모를 통해 확보할 최대 20조 원의 실탄으로 차세대 eSSD 기술 개발과 생산 거점 확충에 대대적으로 투자할 방침이다. 미국 뉴욕주 등에 낸드플래시 생산 및 연구 거점 신설을 검토하고 있는 것으로 알려졌다.
모회사인 SK하이닉스에도 상당한 호재가 될 것으로 평가된다. 인수 당시 안게 된 대규모 채무와 재무적 부담을 털어낼 기회다. 상장을 거쳐 신주 발행과 구주 매출이 실행되면 대규모 현금이 유입되면서 SK하이닉스 그룹 전반의 재무 건전성이 대폭 개선될 가능성이 크다. 투자 여력이 대폭 확충되면서 차세대 메모리 분야에 대한 공격적인 연구개발(R&D) 집행도 용이해질 수 있다.
AI 메모리 리더십을 완벽하게 다지는 계기도 된다. SK하이닉스는 고대역폭메모리(HBM)를 앞세워 D램 시장을 주도하는 상황에서 솔리다임의 상장으로 eSSD 부문의 경쟁력까지 대외적으로 공식 인정받게 된다. AI 반도체의 양대 축인 D램과 낸드플래시 전 영역에서 독주 체제를 구축했음을 입증하는 셈이다.
지분 가치 재평가(리레이팅)에 따른 모기업 기업가치 상승도 기대된다. 시장에서 솔리다임의 몸값이 최대 200조 원 이상으로 공식 인정받을 경우 보유 지분 가치가 비약적으로 뛰어오르며 SK하이닉스 전체 시가총액을 끌어올리는 강력한 동력으로 작용할 수 있다.
업계 관계자는 "솔리다임의 미국 상장은 과거 인텔 낸드 사업부 인수가 '신의 한 수'였음을 입증하는 계기가 될 것"이라며 "IPO가 성공적으로 마무리되면 SK하이닉스는 AI 반도체 전 영역에서 독보적인 자금력과 기술 리더십을 동시에 확보하게 된다"고 설명했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지