
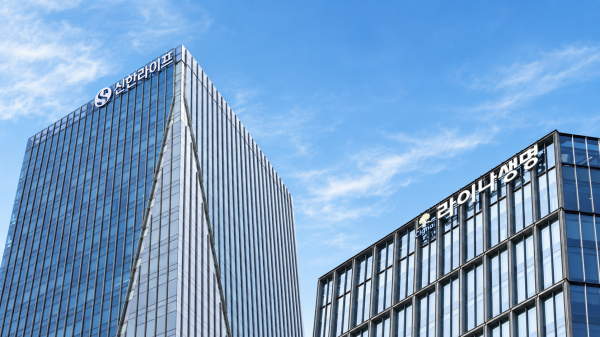
17일 금융권에 따르면 금융위는 전날 ‘신용정보법 과징금 산정기준 개선 태스크포스(TF)’ 회의를 열고 신용정보법 위반행위의 특성을 반영한 별도 산정 기준을 마련하기로 했다.
현행 과징금은 전체 매출액의 3%를 법정 상한으로 두고 위반행위의 중대성에 따라 50%·75%·100% 부과기준율을 적용한다. 가장 경미한 위반에도 50% 기준율이 적용돼 제재의 비례성이 떨어진다는 지적이 제기돼왔다. 금융위는 부과기준율을 세분화하고 정보의 성격과 고객 수, 피해 규모 등을 반영할 방침이다.
금융위 관계자는 “개정 완료 시점을 밝히기는 이르지만 의견이 모인 만큼 최대한 빠르게 개정해 혼란이 없도록 하겠다”고 말했다.
동양생명이 대표적인 사례다. 금감원은 동양생명이 고객 동의 없이 개인신용정보를 자회사 법인보험대리점(GA)에 제공한 사실을 적발하고 제재심 단계에서 1400억원대 과징금을 산정했다. 그러나 금융위는 정보 제공이 자회사 GA에 대한 업무위탁 과정에서 이뤄진 점과 위반 정도 등을 반영해 최근 과징금을 70억원대로 확정했다.
이에 관심은 유사한 사안으로 제재 절차가 진행 중인 신한라이프와 라이나생명으로 옮겨가고 있다. 전체 매출액에 법정 최고한도인 3%를 단순 적용하면 신한라이프는 약 2096억원, 라이나생명은 약 962억원에 달한다. 다만 이는 가중·감경 등을 반영하지 않은 최대한도 추산액이다.
회사마다 정보 제공의 대상과 목적, 고객 수와 정보 범위, 피해 여부가 달라 동양생명과 같은 수준의 감경을 기대하기는 어렵다. 새 기준을 진행 중인 제재에 적용할지도 정해지지 않았다. 금감원 관계자는 “제재 절차가 진행 중인 사안인 만큼 향후 제도 개편이 어떻게 반영될지는 현재로서는 알 수 없다”고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






