
과잉 차입으로 무너진 회사가 인공지능(AI) 핵심 공급자가 되기까지
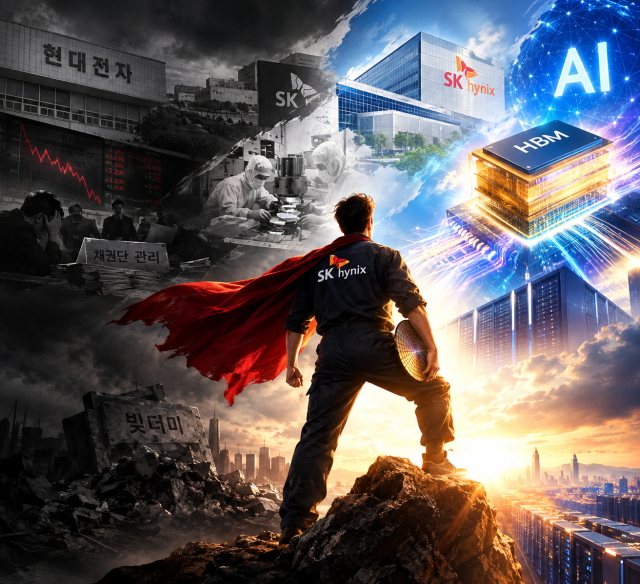
1983년 현대전자산업을 전신으로 하는 SK하이닉스는 한국 반도체 산업에서 '역전의 용사'다. 1984년 국내 최초 16Kb SRAM 시험생산을 시작으로 반도체 산업에 진출해 1999년 LG전자, 2012년 SK그룹 인수 등 많은 부침을 겪었고, 이 과정에서 유동성 위기도 겪었다. SK하이닉스의 운명을 바꾼 건 2013년 세계 최초의 TSV(실리콘 관통전극) 기반 HBM(고대역폭메모리) 기술이다. 개발 당시만 해도 시장이 필요로 하지 않은 선행 기술로 외면받았지만 AI 시대를 맞아 한국이 'AI 심장'으로 급부상하는 계기를 마련했다.
역설적이게도 SK하이닉스가 대중성을 확보한 시기는 그로부터 10년 뒤다. 이 회사가 AI 기술주로 재평가받던 계기는 미국발 AI 붐이다. 만년 저평가를 받던 SK하이닉스는 2023년 5월 엔비디아 실적 발표를 계기로 AI 열풍에 올라탄다. 그 결과 주가는 10만9200원에서 지난 6월 사상 최고가인 298만7000원을 기록하며 2636%의 수익률을 보였다. 아무도 알아주지 않던 변방의 반도체 제조사에서 '글로벌 AI 심장'으로 급부상하기까지, 실패에 굴복하지 않았던 SK하이닉스의 'B컷 스토리'를 정리했다.
◆"누가 적자 회사를 사겠어?"···무시받던 회사에서 '위시리스트 1위'로
SK하이닉스의 출발점은 1983년 현대전자로, 2001년 하이닉스반도체로 이름을 바꿨지만 회사는 글로벌 메모리 가격 하락, IMF 외환위기, LG반도체 인수 부담 등으로 생존이 불투명했다. 2000년대 초반까지만 해도 하이닉스를 바라보는 시장의 시선은 냉정했다. 반도체는 돈이 많이 들고, 가격은 떨어지고, 경쟁자는 삼성전자였다. 더구나 하이닉스는 막대한 부채까지 안고 있었다.
그때 SK가 손을 내밀었다. SK텔레콤은 2011년 하이닉스 인수를 위한 주식매매계약을 체결했고, 2012년 SK그룹 편입이 완료되면서 회사 이름은 SK하이닉스로 바뀌었다. 당시 최태원 SK그룹 회장은 삼성전자와 달리 HBM을 택했다. 당시 HBM은 DRAM보다 생산이 까다롭고 비용이 많이 들었다. AI가 지금처럼 폭발적으로 성장할 것이라고 예상하기도 어려웠다. 하지만 최 회장은 HBM에 베팅했다.
2014년 AMD와 협력을 시작했고, 이후 HBM 기술과 생산 인프라에 지속적으로 투자했다. 2019년에는 시장 침체와 낮은 가동률이라는 어려움도 겪었다. 하지만 포기하지 않았다. SK하이닉스가 급부상한 계기는 2022년 챗GPT의 등장이다.
AI가 처리할 데이터가 폭증하면서 GPU의 연산능력만큼이나 데이터를 빠르게 공급하는 메모리의 중요성이 커졌다. HBM이 엔비디아 AI 가속기의 핵심 부품으로 떠오른 순간이다. 실제 로이터 통신은 SK하이닉스가 2012년 SK그룹 편입 이후 HBM이라는 틈새시장에 장기 투자했고, AI 붐과 함께 이 선택이 결정적인 승부수가 됐다고 평가했다.
◆대중성 날개 얹고 '훨훨'···AI 반도체 붐 타고 3년만에 2000% 이상 '급등'
시장도 SK하이닉스의 변화를 알아봤다. SK하이닉스는 2023년 5월 엔비디아 발 AI 메모리 수혜주 영향을 받으면서 대중성을 확보하기 시작했다. 당시 주가는 10만 원대에서 AI 메모리 슈퍼사이클 기대를 타고 가파르게 상승해 올해 6월 기준 사상 최고가인 298만 7000원을 기록했다. 3년만에 약 27배, 상승률로는 2636%를 웃돈다.
주가만 보면 여전히 변동성이 큰 전형적인 반도체 주이지만 체급이 과거와 완전히 달라졌다는 점에서 그 의미는 크다. 투자자들은 이제 SK하이닉스를 단순한 '메모리 경기민감주'로 바라보지 않는다.
최태원 회장의 최근 행보를 보면 이런 변화가 더 선명하게 드러난다. 글로벌 자산시장은 SK하이닉스를 더 이상 단순 반도체 제조업체로 보지 않는다. 최 회장은 지난 6월 엔비디아 GTC 타이베이 행사에서 젠슨 황 엔비디아 CEO와 만나 SK하이닉스를 '풀스택 AI 메모리 크리에이터'로 확장하겠다는 방향을 강조했다. 단순 HBM 공급업체가 아닌 AI 시스템 설계부터 맞춤형 메모리를 공동 개발하는 업체로 거듭나겠다고 강조한 것이다.
지난 7월 나스닥 상장에서는 한 발 더 나아갔다. 최 회장은 AI 시대에는 메모리 수요의 구조가 과거와 다르다고 강조했다. 그는 "예전에는 메모리 수요가 사람 수나 하드웨어 수에 좌우됐지만 AI 시대에는 다르다"면서 "AI 로봇 시대를 맞아 5년 안에 생산능력을 두 배로 늘리겠지만 그것으로도 충분하지 않다"고 말했다. 최 회장은 AI가 얼마나 커질 것인지에 대한 '미래의 그림'을 함께 팔겠다는 것이다.
◆최태원 회장 "HBM 다음을 준비하는 자가 최종 승자"
SK하이닉스는 AI 반도체 제조를 넘어 전력과 인프라를 연결하는 AI 생태계를 구상하겠다는 비전을 제시하고 있다. 지난 7월 발표한 2분기 실적에서 SK하이닉스는 매출 79조3187억원, 영업이익 60조5426억원이라는 사상 최대 분기 실적을 기록했다. 상반기 매출은 사상 처음 100조원을 넘어섰다. HBM4 양산도 2분기부터 시작했다.
하지만 회사는 HBM 하나에만 머물지 않고 있다. AI-DRAM, SOCAMM2, GDDR7과 함께 고용량 eSSD 등 AI용 NAND까지 포트폴리오를 확대하고 있다. 8월 용인 Y2와 청주 M17 신규 팹 건설에 약 54조원을 투자하기로 결정했다. 더 나아가 AI 데이터센터와 반도체, 전력과 인프라를 연결하는 AI 생태계 구상 방침을 제시했다.
SK하이닉스의 성공의 역사는 AI 붐이 오기 전에 이미 HBM이라는 길을 선택했다는 데 있다. 이는 주가에 이미 상당 부분 반영됐다. 지난 6월 고점 이후 큰 조정을 경험했고, 9월에도 글로벌 AI 투자 속도에 대한 우려만으로 하루 6% 넘게 흔들렸다. 메모리 산업 특유의 공급 과잉 위험과 삼성전자·마이크론의 추격도 여전히 남아 있다. 중국의 메모리 자립 역시 장기적인 변수다.
최 회장도 이를 인지하고 있다. 그는 "메모리 공급 부족은 우리에게는 반가운 문제지만 이런 상황이 영원히 지속될 수는 없다"며 "우리 승부는 '이번 호황을 얼마나 오래 누리느냐'가 아닌 '호황이 끝난 뒤에도 살아남을 수 있는 구조를 얼마나 빨리 만들어 놓느냐'"라고 말했다. 빚더미에 있던 회사를 살려낸 꿈은 HBM을 넘어 AI의 구조 자체를 바꾸겠다는 다음 꿈에 가깝다. SK하이닉스의 꿈은 AI 시대에 멈추지 않는 글로벌 심장의 역할을 하겠다는 '제2 챕터'를 준비하고 있다.
한지연 기자hanji@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






