
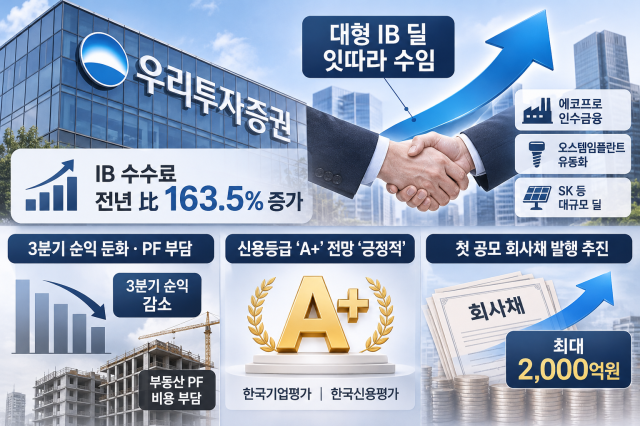
4일 금융투자업계에 따르면 우리투자증권은 증자 직후인 지난 6월 울산 GPS·SK멀티유틸리티 인수금융 6000억원을 주선했다. 신재생에너지 기업 SK이터닉스의 사업 재편에 따른 자금 수요에는 두 차례에 걸쳐 총 2800억원의 금융을 단독 주선했다. 에코프로 인도네시아 현지법인의 기업금융 1200억원도 단독으로 맡았다.
최근에는 구조화금융에서도 단독 딜을 수임했다. 지난 9월 에코프로의 1500억원 규모 신종자본증권 유동화를 단독 주관해 마무리했다. 오스템임플란트의 1200억원 규모 같은 거래도 단독 수임해 이달 중 완료할 예정이다. 두 거래의 합산 규모는 2700억원이다. 신종자본증권 유동화는 기업이 발행한 신종자본증권을 기초로 투자상품을 구성해 자금을 조달하는 구조화금융 기법이다.
올 3분기 누적 실적은 IB 부문이 이끌었다. IB 관련 수수료 등은 672억원으로 전년 동기 대비 163.5% 증가했다. 같은 기간 비이자이익은 1014억원으로 94.2%, 순영업수익은 2035억원으로 46.0% 늘었다. 당기순이익은 282억원으로 27.3% 증가했다. 다만 분기 실적은 둔화했다. 3분기 당기순이익은 34억원으로 직전 분기보다 줄었다. 금리 상승으로 채권 운용 환경이 나빠져 트레이딩 수익이 감소하고 신규 IB 거래가 위축된 영향으로 풀이된다.
3분기 누적 대손비용은 전년 동기 대비 105.3% 늘어난 393억원이다. 전산시스템 구축과 전문인력 영입 등에 따라 판매관리비도 31.7% 증가한 1331억원으로 집계됐다. 우리투자증권은 출범 이후 부실 PF 자산을 50% 이상 줄였다며 4분기에는 대형 IB 거래가 마무리되면서 실적이 개선될 것으로 기대하고 있다.
부실 위험이 있는 것으로 분류된 자산에서 충당금을 뺀 순요주의이하자산이 자기자본에서 차지하는 비율은 지난 2024년 말 13.7%에서 올해 상반기 말 5.8%로 낮아졌다. 부동산 개발 초기 단계 대출인 브릿지론의 건전성 분류가 상당 부분 이뤄지고 자본 규모가 크게 늘어난 영향으로 풀이된다.
한편 한국기업평가는 지난 6월 정기평정에서, 한국신용평가는 지난달 26일 수시평가에서 우리투자증권의 신용등급 A+ 전망을 '긍정적'으로 변경했다. 두 신용평가사는 △수익성 개선 △자본 확대 △안정적인 재무건전성 관리 등을 등급 상향 가능성을 높일 요소로 제시했다.
자금 조달 창구도 넓힌다. IB업계에 따르면 우리투자증권은 출범 이후 처음으로 공모 회사채 발행을 추진한다. 2년물 400억원과 3년물 600억원 등 총 1000억원 규모며 기관투자자 대상 수요 예측 결과에 따라 최대 2000억원까지 증액할 수 있다. 수요예측일은 오는 18일, 발행 목표일은 26일이고 주관은 NH투자증권과 한국투자증권이다.
우리투자증권은 올해 들어 전자단기사채(전단채)와 기업어음(CP) 발행으로 자금을 조달해 왔다. 전단채 발행액은 9조2950억원, CP 발행액은 8150억원으로 집계됐다. 다만 현재 만기가 남은 CP 잔액은 약 300억원 수준이다. 단기 자금 위주의 조달에서 벗어나 중장기 자금을 확보하려는 움직임으로 분석된다.
[아주경제 2026년 11월 5일자 15면에 게재된 기사입니다.]
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






