
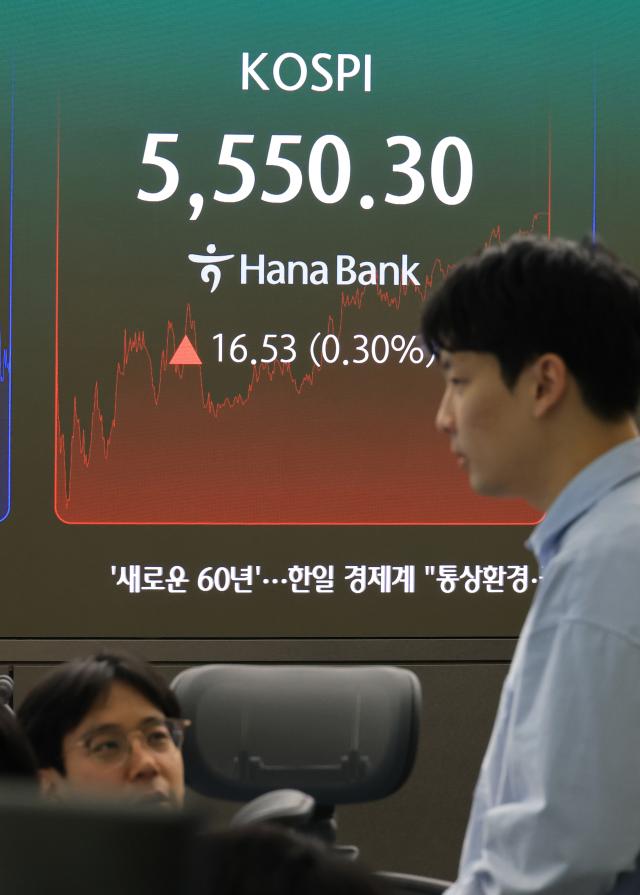
미국 뉴욕증시가 지난주 중동발 국제유가 급등과 인플레이션 우려에 하락 마감했다. 인공지능(AI) 관련주 매도세가 다소 진정됐지만 고유가와 국채금리 부담이 금융·산업·소비재 업종으로 확산하면서 투자심리를 위축시켰다. 이번 주 미국 연방공개시장위원회(FOMC)와 주요 빅테크·국내 반도체 기업의 실적 발표가 예정된 만큼 국내 증시도 주요 이벤트를 앞두고 변동성 장세를 이어갈 전망이다.
지난 23일(현지시간) 뉴욕증권거래소에서 다우존스30산업평균지수는 전장보다 652.82포인트(1.23%) 내린 5만2215.16으로 거래를 마쳤다. 스탠더드앤드푸어스(S&P)500지수는 39.75포인트(0.52%) 하락한 7623.68, 기술주 중심의 나스닥지수는 53.52포인트(0.21%) 내린 2만5955.34로 장을 마감했다.
국제유가 급등은 증시의 주요 부담으로 작용했다. 미국과 이란의 군사적 충돌 우려가 커지면서 원유 공급 차질에 대한 경계심리가 높아졌다. 뉴욕상업거래소에서 서부텍사스산원유(WTI) 12월 인도분은 전장보다 3.80달러(3.82%) 오른 배럴당 103.27달러에 거래를 마쳤다. 런던ICE선물거래소에서 브렌트유 12월 인도분은 3.55달러(3.14%) 상승한 배럴당 116.72달러를 기록했다.
유가 상승은 인플레이션 우려와 고금리 장기화 가능성으로 이어졌다. 미국 10년물 국채금리는 장중 5%를 웃돌았으며 시장에서는 물가 압력이 지속될 경우 연준의 통화정책 완화가 지연될 가능성을 경계하고 있다. 이번 주에는 10월 FOMC와 미국 9월 개인소비지출(PCE) 물가지표 발표가 예정돼 있어 금리 경로를 둘러싼 불확실성이 이어질 수 있다.
국내 증시도 주요 이벤트를 앞두고 관망심리가 커질 전망이다. 이날 오전 8시 49분 기준 넥스트레이드(NXT) 프리마켓에서는 삼성전자(-0.70%), SK하이닉스(-0.63%), SK스퀘어(-2.19%), LG에너지솔루션(-1.31%), 삼성전기(-2.32%) 등이 하락세를 보이고 있다.
한지영 키움증권 연구원은 이번 주 코스피 예상 등락 범위를 5300~5800포인트로 제시했다. 미국 FOMC와 PCE 물가지표, 주요 빅테크 실적, 삼성전자와 SK하이닉스 실적 발표 등 대내외 주요 이벤트가 집중되면서 변동성이 확대될 수 있다는 분석이다.
특히 미국 아마존·알파벳·마이크로소프트(MS) 등 대형 기술기업의 실적에서는 AI 투자 수익성과 현금창출 능력이 핵심 변수로 꼽힌다. 한 연구원은 "대규모 설비투자가 클라우드 매출과 현금흐름 개선으로 이어지는지가 확인될 경우 AI 과잉투자 우려가 완화될 수 있지만 투자 확대에 비해 수익화가 지연되면 AI 인프라와 반도체 업종의 주가 회복에 부담이 될 수 있다"고 말했다.
국내에서는 삼성전자와 SK하이닉스의 실적 발표 및 컨퍼런스콜에 관심이 쏠린다. 한 연구원은 "시장의 관심이 현재 이익 규모를 넘어 2027~2028년 이후 반도체 이익의 지속 가능성에 집중돼 있다"며 "이에 따라 고대역폭메모리(HBM)와 범용 D램의 수요·가격 전망, 생산능력 확대에 따른 수급 변화가 주요 관전 포인트가 될 전망"이라고 진단했다.
주주환원 정책도 변수다. 삼성전자의 배당 및 향후 주주환원 계획과 SK하이닉스의 추가 주주환원책 구체화 여부에 따라 투자심리와 수급이 영향을 받을 수 있다. 한화오션·현대차·한화에어로스페이스·삼성전기 등 비반도체 기업의 실적도 업종별 주가 흐름을 가를 요인으로 꼽힌다.
한 연구원은 "이번 주 국내외 대형 이벤트를 소화하는 과정에서 변동성이 커질 수 있는 만큼, 미국 통화정책과 AI 투자 수익성, 국내 반도체 기업의 실적 및 주주환원 관련 신호를 함께 살펴볼 필요가 있다"고 분석했다.
양보연 기자byeony@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






