
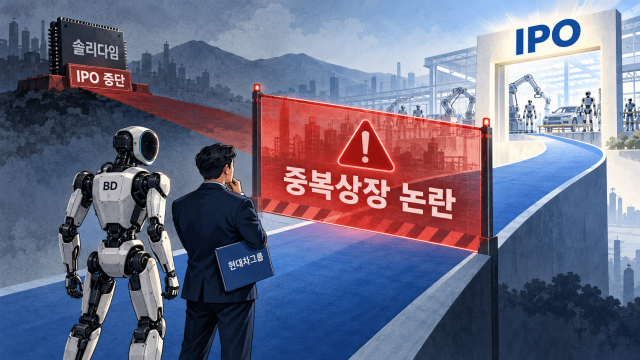
현대자동차그룹의 보스턴다이나믹스(BD) 상장 셈법이 복잡해졌다. SK하이닉스가 솔리다임의 기업공개(IPO) 검토를 중단한 여파다. 모회사 주주 이익을 침해한다는 '중복상장' 논란이 미래 사업 확장의 걸림돌이 될 수 있다는 우려가 나오고 있다.
25일 산업계에 따르면 현대차그룹은 미국 로봇 자회사 BD의 IPO를 포함해 계열사 추가 출자, 비상장 상태에서의 외부 투자 유치 등 여러 자금 조달 방식을 검토하고 있다.
시장에서는 BD의 상장을 유력한 시나리오로 보고 있다. 로보틱스 개발과 양산을 위해 대규모 외부 자본 유치로 자체 출자 부담을 덜어야 하기 때문이다. 상장은 현대모비스-현대차-기아-현대모비스로 이어지는 순환출자 지배구조 개편과도 무관치 않다. 상장 후 가치가 높아진 BD 지분을 매각해 정의선 회장이 기아가 보유한 현대모비스 지분을 매입하는 등 방안이 거론되고 있다.
이미 현대차그룹은 BD에 대한 지배력을 높이는 단계다. 지난 7월 소프트뱅크가 BD 지분에 대한 풋옵션(주식매도청구권)을 행사했고, 기존 주주의 추가 인수 의무가 발생했다. 절차가 마무리하면 그룹 계열사와 정 회장은 BD 지분 100%를 확보하게 된다.
문제는 최근 '솔리다임 사태'와 관련해 BD도 자유롭지 못하다는 데 있다. 앞서 SK하이닉스는 지난 23일 미국 손자회사 솔리다임의 상장 전 투자유치와 IPO 검토를 중단했다. 회사는 자본시장 여건 등을 고려한 결정이라고 밝혔지만, 주주 반발과 금융당국의 중복상장 문제 제기가 부담으로 작용했다는 해석이다.
추후 BD 상장 추진 시에도 중복상장 논란이 제기될 가능성이 크다. 솔리다임 선례를 근거로 모회사에 투자한 주주는 더 반발할 수 있다. 해외에서 로보틱스 사업에 직접 투자할 길이 열리면 현대차그룹 계열사가 가진 간접투자 매력이 떨어지는 것이 불가피하다. 국내 주주의 이익 희석에 대한 우려인 셈이다. BD 사업이 성장할수록 이런 논란은 더 커질 수밖에 없다.
시기를 두고도 여러 전망이 나온다. 가장 유력한 건 2년 이내 상장이다. 현대차그룹은 2028년 BD의 휴머노이드 로봇 '아틀라스'의 연 3만대 양산 체계를 만들며 본격 상용화한다는 계획이다. 생산설비와 부품 공급망, 현장 검증 등 지속 투자가 필요한 만큼 그 전에 대규모 자금을 확보해야 하는 상황이다.
만약 솔리다임 사태를 의식해 상장을 늦춘다면 어떻게 자금을 끌어모을지가 숙제로 남는다. 계열사 추가 출자나 차입, 비상장 상태의 외부 투자 유치 등 다양한 셈법을 고심할 전망이다. 로보틱스 사업의 성장 속도를 유지하는 동시에 기존 투자자의 이익 희석 논란이 생기지 않을 자금조달 방안을 마련하는 게 핵심이다.
다른 그룹도 비슷한 과제를 안고 있다. LG전자의 미국 로봇 자회사 베어로보틱스는 프리IPO를 준비하는 것으로 알려졌다. 두산의 미국 수소·연료전지 자회사 하이엑시엄도 IPO 주관사 선정 절차에 착수했다. 해외 증시를 통해 미래 사업 성장 자금을 마련하려는 전략이 주주 보호 요구와 맞물릴 수 있다.
김수지 기자sujiq@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






