
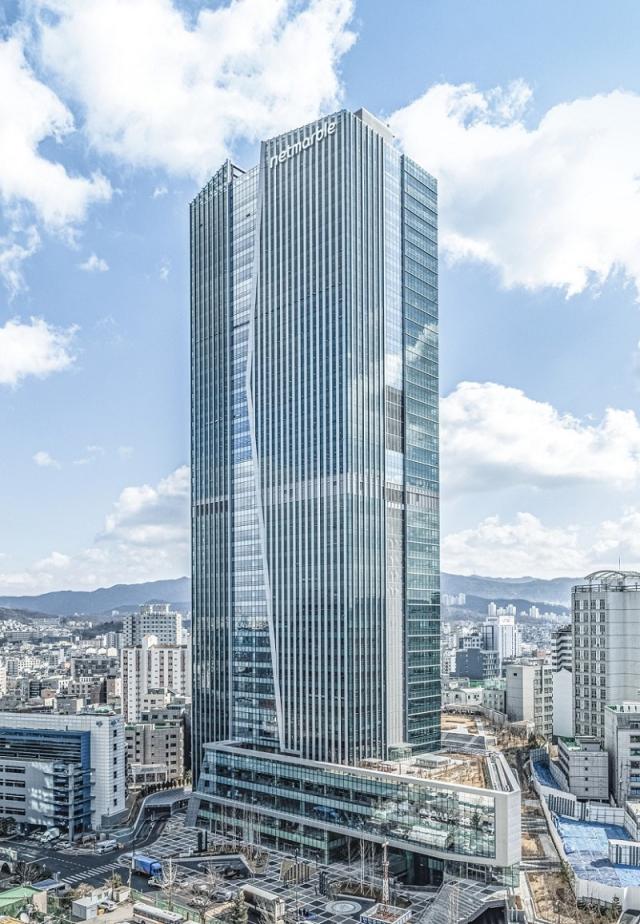
IBK투자증권은 6일 넷마블에 대해 신작 출시 공백으로 3분기 실적이 시장 전망치(컨센서스)를 밑돌았다며 목표주가를 기존보다 낮은 4만3000원으로 하향 조정했다. 투자의견은 '매수'를 유지했다.
이승훈 IBK투자증권 연구원은 이날 리포트를 통해 "실적 부진의 주된 요인은 신작 출시 공백"이라며 이같이 밝혔다.
이 연구원은 "당초 2026년 하반기로 예정돼 있던 신작들의 출시 시점이 일괄 2027년으로 연기됐다"며 "주요 게임별 실적을 살펴보면 지난 6월 출시된 'SOL: enchant'가 분기 전체 실적에 반영되며 매출 비중 8%를 달성했고, 서비스 지역을 글로벌로 확대한 'RF 온라인 넥스트'가 7%의 비중을 차지했다"고 분석했다.
다만 내년에는 신작 13종(상반기 7종·하반기 6종)이 출시되며 실적 공백을 메울 것으로 전망했다. 이 연구원은 "샹그릴라 프론티어, 나 혼자만 레벨업: 카르마, WB 올스타 키우기 3종은 내년 1분기 출시가 목표"라며 "또 다양한 장르 구축과 라이브 게임의 지역 확장을 추진한다"고 설명했다.
이어 "신작 중 4종은 PC·콘솔을 지원하며 기존 멀티플랫폼 전략은 핵심 플랫폼 선집중 후 단계적 확장 방식으로 전환했다"며 "올 4분기에는 뱀피르 글로벌 성과가 반영되고, 나혼자만 레벨업: ARISE, KOF 올스타의 중국 출시 준비가 진행된다"고 덧붙였다.
그러면서 " 향후 매출 회복시 영업레버리지 효과가 기대되며 내년 신작 대부분이 자체 개발작이라 지급수수료 부담도 줄어들 전망"이라고 내다봤다.
송윤서 기자sys0303@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






