
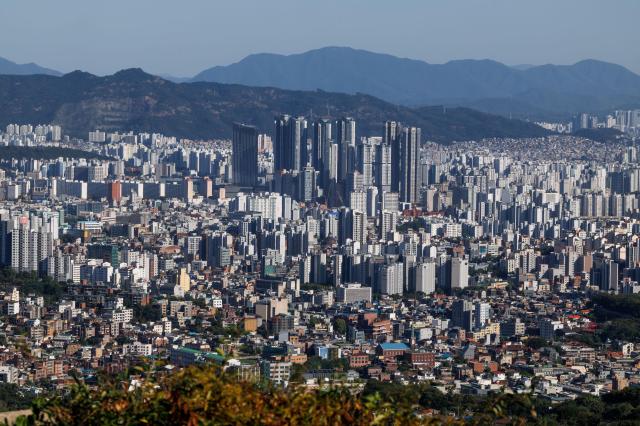
서울 종로구 북악산에서 바라본 도심 전경. [사진=유대길 기자 dbeorlf123@ajunews.com]
급전 마련에 어려움을 겪는 취약 차주에 이어 내 집 마련을 준비하는 실수요자들도 빡빡해진 가계 돈줄을 체감하고 있다. 대출 문턱을 넘더라도 높은 집값에 주택담보대출 금리 상승까지 겹치면서 매달 갚아야 할 원리금이 주택 구입에 걸림돌로 작용하고 있어서다.
4일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 주담대 금리는 이날 기준 변동형이 연 4.38~6.38%, 혼합형(5년 고정)이 연 4.52~6.46%로 집계됐다. 연 6% 이상 금리로 실제 취급된 주담대 비중도 높아졌다. 은행연합회에 공시된 5대 은행의 연 6% 이상 분할상환방식 주담대 취급 비중은 은행별 단순평균 기준 지난 6월 0.4%에서 9월 2.2%로 1.8%포인트 상승했다.
금리 상승은 같은 금액을 빌리더라도 매달 감당해야 할 상환액을 늘린다. 예를 들어 6억원을 30년 만기 원리금 균등상환 방식으로 빌렸을 때 금리가 연 4%라면 월 상환액은 약 286만원이지만 연 6%에서는 약 360만원으로 늘어난다. 월 상환 부담이 약 73만원 커지는 셈이다. 주담대를 알아보는 직장인 A씨는 “집값은 집값대로 부담스럽고, 기다리자니 더 오를까 불안하다”며 “무리해서 집을 산다고 해도 교육비에 생활비, 노후 준비까지 제대로 챙길 수 있을지 걱정”이라고 말했다.
은행 창구에서는 주담대 상담을 위해 방문하는 고객이 줄었다는 목소리도 나온다. 한 시중은행 관계자는 “주담대 금리가 높아진 데다 수도권 매매 물건도 많지 않아 대출 상담을 위해 내방하는 고객이 많이 줄었다”고 설명했다.
서울 아파트 매매수급지수도 전월보다 낮아졌다. 한국부동산원에 따르면 9월 서울 아파트 매매수급지수는 112.5로 전월보다 1.9포인트 하락했다. 동남권은 6월 109.0에서 9월 99.6으로 석 달 연속 내려 기준선 100을 밑돌았다. 지수가 100보다 낮으면 집을 사려는 수요보다 팔려는 공급이 많다는 뜻이다.
높아진 이자 부담이 주택 구입을 제약할 수 있다는 분석도 나온다. 이재원 하나금융연구소 수석연구원은 “연간 가계부채 총량관리 목표가 3%로 상향되고 집단대출이 총량목표에서 제외된 만큼 대출절벽 우려는 크지 않다”면서도 “대출금리 상승은 수요자의 자금 조달 부담을 키워 주택 매수세 확대를 제약하는 요인이 될 것으로 예상된다”고 전망했다.
한문도 서울디지털대학교 부동산학과 초빙교수는 “높아진 집값과 대출 부담으로 실수요자가 주택 매수를 미루거나 포기하는 현상은 이미 진행 중”이라며 “특히 생애 최초 주택 구입자나 대출 의존도가 높은 실수요자들이 영향을 받을 수 있다”고 내다봤다.
홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






