
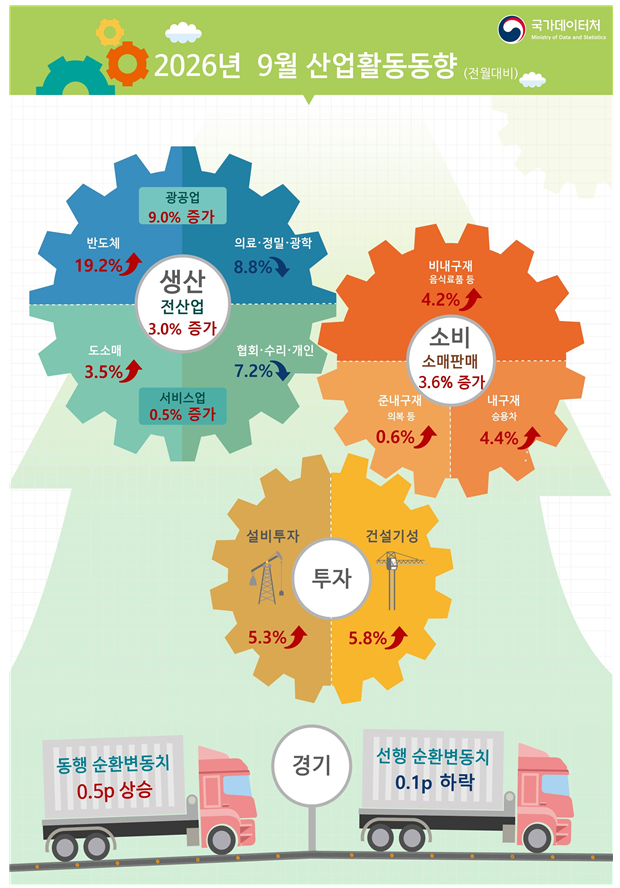
30일 국가데이터처의 '2026년 9월 산업활동동향'에 따르면 지난달 전산업생산은 전월 대비 3.0% 증가했다. 이는 2011년 3월(3.4%) 이후 15년 6개월 만에 가장 큰 증가 폭이다. 광공업(9.0%)과 건설업, 서비스업(0.5%) 등에서 생산이 늘어난 영향이다.
광공업 생산은 반도체와 자동차가 큰 폭으로 늘면서 전월 대비 9.0% 증가했다. 반도체는 메모리 수요가 이어지면서 D램과 플래시메모리 등 생산이 늘어 19.2% 증가했는데, 이는 지난 2월(28.2%) 이후 7개월 만에 최대 증가 폭이다.
자동차도 파업 종료와 전월 하계휴가 집중에 따른 조업 차질 해소로 생산이 정상화되면서 39.9% 늘었다. 2020년 3월 46.6% 증가한 이후 6년 6개월 만에 가장 큰 폭으로 증가한 것이다.
이 같은 자동차 생산 회복은 서비스업에도 영향을 미쳤다. 서비스업 생산은 도소매(3.5%), 운수·창고(3.6%) 등에서 생산이 늘며 전월 대비 0.5% 증가했다. 추석을 앞두고 음식료품 할인행사가 진행된 데다 자동차 생산 정상화로 관련 유통과 운송 수요가 늘어난 영향이다.
소매판매는 음식료품 등 비내구재(4.2%), 승용차 등 내구재(4.4%), 의복 등 준내구재(0.6%)에서 판매가 모두 늘며 전월 대비 3.6% 증가했다. 이는 2023년 2월 5.1% 증가한 이후 3년 7개월 만에 최대 증가 폭이다.
특히 승용차 판매가 8월 13.3% 감소에서 9월 18.3% 증가로 전환하며 소비 회복을 이끌었다. 8월 하계휴가 집중에 따른 기저효과에 더해 그랜저와 아반떼 등 신차 판매가 늘어난 영향이다. 음식료품도 추석 명절 수요와 대형마트 등의 할인행사에 힘입어 6.6% 증가했다.
다만 소비 회복세가 추세적으로 이어질지는 지켜봐야 한다. 소매판매는 2분기와 3분기 연속 감소했는데, 이는 2024년 1·2분기 이후 처음이다.
이 심의관은 "지난해 3·4분기와 올해 1분기까지 3개 분기 연속 소매판매가 크게 증가한 데 따른 조정 효과가 있을 수 있다"며 "올해 2분기에는 자동차 부품업체 화재, 3분기에는 파업 등의 영향으로 내구재 판매가 감소한 부분도 있다"고 설명했다. 이어 "4분기에는 자동차 등 내구재 판매가 어느 정도 회복할지 지켜볼 필요가 있다"고 덧붙였다.
설비투자는 전기기기 및 장치 등 기계류(4.7%)와 기타운송장비 등 운송장비(7.4%)에서 투자가 모두 늘며 전월 대비 5.3% 증가했다. 데이터센터 구축 확대 등에 따른 기계류 투자 증가가 영향을 미쳤다.
건설기성은 건축(5.1%)과 토목(7.4%)에서 공사실적이 모두 늘며 전월 대비 5.8% 증가했다. 반도체 공장과 데이터센터 등 비주거용 건축과 토목건설 공사실적이 늘어난 영향이다. 다만 주거용 건축 공사실적은 감소했다.
경기 선행·동행지표는 엇갈렸다. 현재 경기 상황을 보여주는 동행종합지수 순환변동치는 전월 대비 0.5포인트 상승했다. 반면 향후 경기 흐름을 예고하는 선행종합지수 순환변동치는 0.1포인트 하락했다.
이 심의관은 "광공업생산지수와 기계류내수출하 등 생산과 실물 관련 지표는 증가했지만 최근 코스피와 장단기금리차 등이 하락하면서 선행종합지수 순환변동치가 하락했다"고 설명했다.
류소현 기자sohyun@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






