
[정성춘 대외경제정책연구원 선임연구위원]
엔화 약세가 좀처럼 끝나지 않고 있다. 엔/달러 환율은 2024년 한때 달러당 160엔을 넘었다. 그리고 사상 최대 규모의 외환시장 개입과 일본은행의 잇따른 금리 인상에도 2026년 들어서도 150엔대 후반에서 160엔대를 오가고 있다. 한때 엔저는 일본 수출기업에 반가운 소식이었다. 엔저가 되면 수출이 늘고 기업 실적이 좋아지며 경기가 살아난다는 것이 오랜 공식이었다. 2012년 제2차 아베 정권이 출범하면서 본격적으로 추진된 아베노믹스가 그 대표적 사례이다. 그러나 지금 일본에서 들리는 것은 환호보다 걱정이 훨씬 많은 것 같다.
실제로 엔저의 긍정적 효과는 눈에 띄게 약해졌다. 엔저에도 수출 물량은 크게 늘지 않는 반면, 에너지와 식료품 등 수입물가는 크게 올라 가계의 실질소득을 깎아내리고 있다. 2021년에서 2025년 사이 엔화는 달러 대비 약 36% 약해졌지만 수출물량은 오히려 약 7% 줄었다. 일본의 달러 표시 명목 GDP는 2023년 독일에 추월당해 세계 4위로 내려앉았다. IMF의 세계경제전망에 따르면 2027년에는 인도와 영국에도 추월당할 전망이다. 엔저는 이제 일본이 "가난해지는" 상징처럼 받아들여진다. 그렇다면 엔화 약세는 왜 이렇게 오래 이어지는 것일까? 일시적인 금리차의 문제인지, 아니면 더 깊은 구조적 원인이 있는지 짚어볼 필요가 있다.
먼저 1990년대 이후 엔화 환율의 흐름을 두 가지 지표로 살펴보자. 하나는 우리에게 익숙한 엔/달러 환율이고, 다른 하나는 교역 상대국 통화 전체에 대한 엔의 가치를 물가 차이까지 반영해 측정한 실질실효환율이다. 두 지표는 상당히 다른 모습을 보여준다. 국제결제은행(BIS)의 실질실효환율(2020년=100)은 1995년 4월 194를 정점으로 거의 일관되게 떨어져 2026년 7월에는 65까지 내려왔다. 30년 사이에 엔의 실질 가치가 3분의 1 수준으로 줄어든 것이다.
반면 엔/달러 환율은 굴곡이 뚜렷하다. 1995년 80엔대까지 오른 엔화는 아시아 통화위기와 국내 금융위기를 거치며 크게 흔들렸지만, 2000년대 중반까지는 대체로 100~120엔에서 움직였다. 2007년 글로벌 금융위기 이후에는 안전통화 수요와 미국의 금리 인하로 엔고가 진행돼 2011~2012년에는 한때 70엔대까지 내려갔다. 흐름이 바뀐 것은 2012년 말이다. 아베노믹스와 일본은행의 대규모 금융완화로 엔화는 약세로 돌아섰고, 2015년 120엔대에 이른 뒤 2021년까지는 100~120엔 사이에서 움직였다. 그리고 2022년 미국이 급격히 금리를 올리고 일본은 완화를 유지하면서 엔저는 단숨에 가속돼 150엔을 넘어섰다.
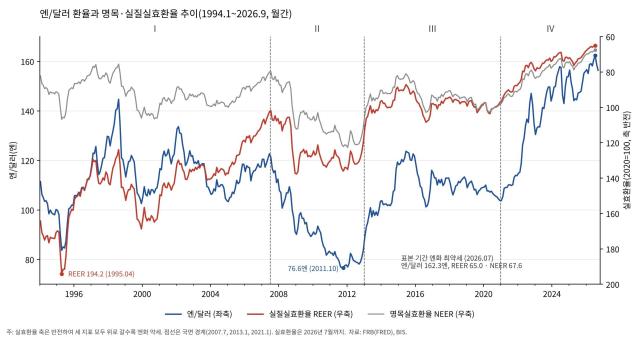
두 지표를 나란히 놓으면 흥미로운 사실이 드러난다. 1995년부터 2012년까지 명목실효환율은 오히려 20% 가까이 엔고였다. 그런데도 실질실효환율은 25% 이상 떨어졌다. 일본이 디플레이션에 머문 사이 해외 물가는 매년 2% 안팎으로 올랐고, 그 차이가 누적되면서 "명목으로는 엔고, 실질로는 엔저"가 진행된 것이다. 2013년 이후에는 명목 엔저가 이 흐름에 가세했다. 즉 엔화의 실질 가치는 30년 동안 꾸준히 약해졌고, 엔/달러 환율은 2012년 말부터 그 흐름을 따라가기 시작해 2022년 이후 가속한 셈이다. 엔저를 최근의 금리차만으로 설명하기 어려운 이유가 여기에 있다.
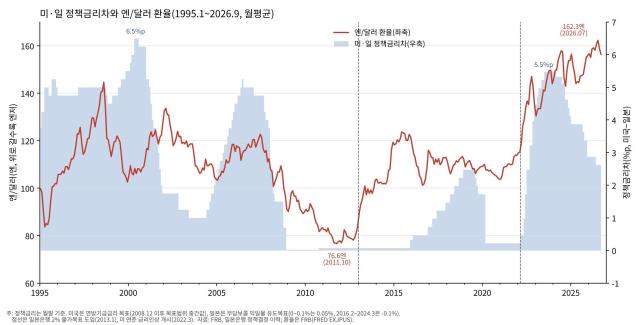
그렇다면 엔화는 왜 장기적으로 약세를 보이는가. 원인은 크게 금융 요인과 실물 요인, 대내 요인과 대외 요인으로 나눌 수 있다. 미국의 급격한 금리 인상과 일본은행의 장기적인 금융완화가 만든 미·일 금리차는 대표적인 금융 요인이다. 신NISA 도입 이후 가계의 해외투자가 급증한 것도 엔 매도 압력을 키웠다. 우리나라에서 흔히 서학개미라고 칭해지는 미국 주식 투자자가 일본에서도 급증한 영향이다. 그러나 이런 요인들은 2022년 이후의 급격한 엔저를 설명하는데 한계가 있다. 예를 들면, 2024년 이후 미일 금리차는 일본은행의 적극적인 금리 인상으로 인하여 축소되었지만 엔/달러 환율은 여전히 고공행진을 하고 있기 때문이다. 미일 금리차가 엔/달러 환율을 설명하는 공식이 더 이상 유효하지 않게 되었다. 더구나 이러한 금융적 요인만으로는 30년에 걸친 엔화의 실질 가치 하락까지 설명하지는 못한다. 필자가 실물 요인에 주목하는 이유다.
이 점을 설득력 있게 제시한 것이 미즈호은행의 가라카마 다이스케(唐鎌大輔)의 저서 『약한 엔의 정체: 가면의 흑자국 일본』(2022) (『弱い円の正体:画面の黒字国・日本』)이다. 일본은 여전히 경상수지 흑자국이고 세계 최대의 대외순자산국이다. 하지만 그 흑자는 해외에서 벌어들이는 배당과 이자, 즉 1차 소득수지에 기대고 있다. 그마저도 상당 부분은 해외 자회사에 재투자돼 엔으로 바뀌어 돌아오지 않는다. 장부상으로는 흑자지만 외환시장에서 엔을 사는 힘은 약한, 이른바 "가면의 흑자국"이다. 그 사이 엔을 벌어들이던 무역수지는 적자 기조로 돌아섰다. 자원 가격이 급등한 2022년에는 사상 최대 적자를 기록했고, 이후에도 적자가 이어지고 있다. 2022년 무역적자는 20.3조 엔으로 이전 최대였던 2014년(12.8조 엔)의 1.6배에 달했다.
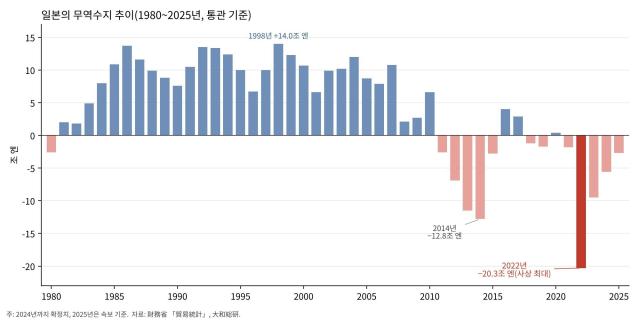
무역적자의 뿌리는 산업구조의 전환에 실패한 데 있다. 한때 세계를 석권했던 전기·전자 산업은 경쟁력을 잃었고, 수출은 여전히 자동차 등 전통 산업에 기대고 있다. 기업들은 내수 부진과 엔고를 피해 생산 거점을 해외로 옮겼다. 그 결과 엔저가 되어도 수출이 늘지 않는 구조가 되었다. 한국과 비교하면 차이가 분명하다. 한국도 2022~2023년 무역적자를 겪었지만 반도체를 비롯한 신산업의 수출에 힘입어 2024년 흑자로 돌아섰다. 일본에는 그런 새 엔진이 보이지 않는다. 핵심은 경제의 혁신 능력이 떨어지고 위험을 감수하는 투자가 이루어지지 못한 데 있다. 기업은 막대한 현금을 쌓아두고 해외 자산을 늘렸지만, 국내에서 새 산업을 키우는 데는 실패했다.
서비스수지에서도 비슷한 모습이 나타난다. 가라카마가 "신시대의 적자"라고 부른 항목들이다. 클라우드와 소프트웨어, 온라인 광고 등 미국 빅테크에 지급하는 디지털 적자, 그리고 경영·전문 컨설팅과 연구개발 서비스의 적자가 빠르게 늘고 있다. 일본 재무성에 따르면 디지털 적자만 2023년도에 5.4조 엔에 이르렀다. 방일 관광객 증가로 늘어난 여행수지 흑자를 상당 부분 상쇄하는 규모다. 디지털 전환이 진행될수록 이 적자는 더 커질 가능성이 높다. 모두 일본이 새로운 시대의 부가가치를 만들지 못하고 사서 쓰고 있다는 증거다. 국제수지는 경상흑자라는 모양새를 유지하고 있지만, 그 내실은 크게 약해진 것이다.
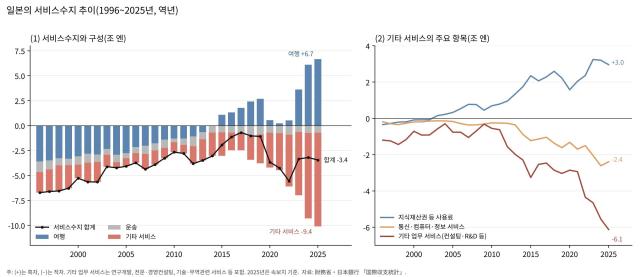
이렇게 보면 엔화 약세는 문제의 원인이라기보다 결과에 가깝다. 환율은 한 나라 경제의 실력을 외환시장이 가격으로 매긴 것이다. 엔저는 혁신이 멈추고 새 산업을 키우지 못한 일본경제의 실물적 실태를 화폐적으로 표현한 것에 불과하다. 그런 점에서 외환시장 개입이나 금리 인상은 급격한 엔저를 늦추는 진통제는 될 수 있어도 치료제는 되기 어렵다. 미·일 금리차가 좁혀지면 엔화는 어느 정도 회복하겠지만, 실물의 체력이 그대로라면 실질 가치의 장기 하락은 멈추지 않을 것이다.
결국 강한 엔화를 되찾는 길은 실물경제의 혁신에 있다. 세계가 사고 싶어 하는 제품과 서비스를 국내에서 만들어야 하고, 이를 위해 기업이 쌓아둔 현금을 국내의 새로운 투자로 돌려야 한다. 위험을 감수하는 도전이 보상받고, 사람과 자본이 성장 분야로 옮겨 갈 수 있는 환경을 만드는 것이 정책의 과제다. 디지털과 새로운 제조업 분야에서 경쟁력을 회복해야 무역수지와 서비스수지의 내실도 되살아난다. 엔화의 가치는 일본은행의 금리나 재무성의 개입이 아니라 일본경제의 혁신 능력이 결정한다. 엔화 약세가 일본에 던지는 진짜 질문은 환율이 아니라 경제의 체질에 관한 것이다.
필자 주요 이력
▷서울대 경제학과 ▷히토쓰바시대학(一橋大學) 경제학연구과 경제학 박사 ▷대외경제정책연구원 부원장
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






