
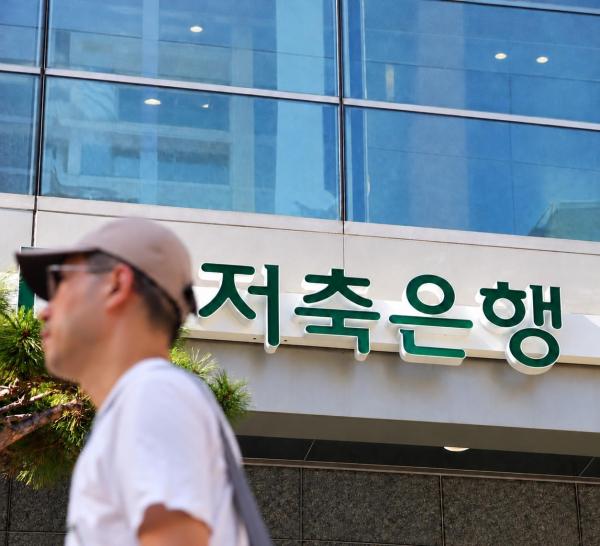
고금리 기조 속에 시중은행이 예금금리를 높이는 가운데 저축은행은 수신 경쟁에 선뜻 나서지 못하고 있다. 가계대출 규제와 연체율 관리로 자금 운용처가 제한된 상황에서 예금금리를 올리면 이자비용 부담부터 커질 수 있어서다. 수익성을 지키려는 저축은행의 고민이 여신에 이어 수신 영업으로까지 번지는 모습이다.
25일 저축은행중앙회에 따르면 이날 기준 79개 저축은행의 1년 만기 정기예금 평균금리는 연 3.82%다. 7월 초 연 3.86%보다 0.04%포인트 낮은 수준이다.
저축은행의 강점으로 꼽혔던 고금리 상품도 줄고 있다. 7월 말 113개였던 최고 우대금리 연 4% 이상 정기예금 상품은 이달 들어 67개로 감소했다.
반면 이날 기준 5대 시중은행의 대표 정기예금 상품의 1년 만기 평균금리는 연 3.61%로 저축은행 평균과 차이가 0.21%포인트까지 좁혀졌다. 집계 대상이 저축은행 전체 상품과 시중은행 대표 상품으로 서로 다르지만 은행권의 금리 인상으로 저축은행의 상대적인 금리 매력이 약해지는 흐름이다.
문제는 대출 확대를 통해 수익성을 확보하기도 쉽지 않다는 점이다. 부동산 프로젝트파이낸싱(PF) 부실 정리와 금융당국의 가계대출 총량관리가 이어지고 있기 때문이다. 한국은행에 따르면 저축은행 수신 잔액은 올해 1월 말 98조1749억원에서 8월 말 104조3618억원으로 6조1869억원 늘었다. 반면 여신 잔액은 같은 기간 94조2086억원에서 96조8185억원으로 2조6099억원 증가하는 데 그쳤다.
높은 연체율도 적극적인 대출 영업을 어렵게 하는 요인이다. 6월 말 저축은행권 연체율은 6.26%로 지난해 말 6.04%보다 0.22%포인트 상승했다. 차주의 상환 능력을 충분히 고려하지 않은 채 대출을 늘리면 연체와 대손비용이 증가해 수익성에 부담을 줄 수 있다.
대출금리를 높여 수익성을 방어하는 데도 한계가 있다. 기존 예금이 만기를 맞아 더 높은 금리로 재예치되면 이자비용이 늘어나지만 대출금리를 같은 속도로 올리기는 어렵기 때문이다. 조달비용 상승분을 대출금리에 충분히 반영하지 못하면 예대금리 차가 줄어 이자이익이 감소할 수 있다.
금융권 관계자는 "기준금리가 동결됐더라도 높아진 금리 수준에 따른 비용 부담은 여전한 상황"이라며 "필요한 유동성을 유지하면서 조달비용과 대손비용을 얼마나 안정적으로 관리하느냐가 향후 업권의 주요 과제가 될 것"이라고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






