
키움증권은 19일 삼성중공업에 대해 비우호적인 업황에도 수익성 개선과 수주 호조가 이어질 것으로 전망했다. 다만 중국 조선사들의 공격적인 설비 확장에 따른 업황 둔화 우려를 반영해 목표주가를 기존 4만2000원에서 3만4000원으로 약 19% 하향 조정했다. 투자의견은 '매수'를 유지했다.
이한결 키움증권 연구원은 "삼성중공업의 3분기 매출액은 전년 동기 대비 19.9% 증가한 3조1601억원, 영업이익은 43.4% 늘어난 3413억원으로 시장 기대치에 부합할 것"이라고 전망했다.
3분기 조업일수가 직전 분기 대비 약 6% 감소하면서 매출액은 소폭 줄어들 것으로 예상했다. 다만 2024년 이후 수주한 고가 선박의 매출 비중이 약 5%포인트 확대되면서 수익성은 개선될 것으로 내다봤다. 이에 따라 3분기 영업이익률은 전 분기 대비 0.7%포인트 상승한 10.8%를 기록할 것으로 추정했다.
수주 실적도 긍정적으로 평가했다. 삼성중공업은 올해 9월 말 기준 상선 부문에서 약 75억달러의 일감을 확보해 연간 수주 목표인 57억달러를 초과 달성했다. 특히 액화천연가스(LNG) 운반선 18척을 수주하며 2029년 납기 슬롯 대부분을 확보했다.
해양 부문에서는 상반기 부유식 액화천연가스 생산설비(FLNG) 2기를 총 44억달러에 수주했으며, 현재 Delfin FLNG 2호기와 Western FLNG 수주를 위한 협의를 진행 중인 것으로 파악된다. 이 연구원은 가스선과 탱커선의 운임 강세에 힘입어 내년까지 수주 호조가 지속될 것으로 전망했다.
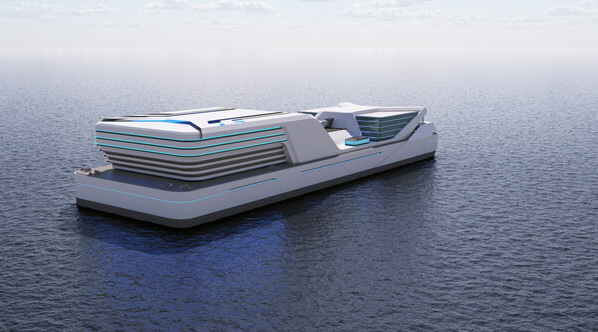
신사업인 부유식 데이터센터(FDC)도 성장 동력으로 꼽았다. 삼성중공업은 2028년 상반기 가동을 목표로 미국 데이터센터 개발업체 M3와 50메가와트(MW)급 FDC 2기 공급 계약을 논의 중인 것으로 알려졌다. FDC 건조가 본격화되면 일반 상선보다 높은 수익성을 확보할 수 있다는 분석이다.
다만 이 연구원은 "중국 조선사들의 공격적인 설비 확장에 따른 상선 업황 피크아웃 우려를 반영해 목표 주가수익비율(PER)을 기존 20배에서 15배로 조정했다"고 설명했다. 이에 2028년 예상 주당순이익(EPS) 2266원을 적용해 목표주가를 3만4000원으로 낮췄다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






