
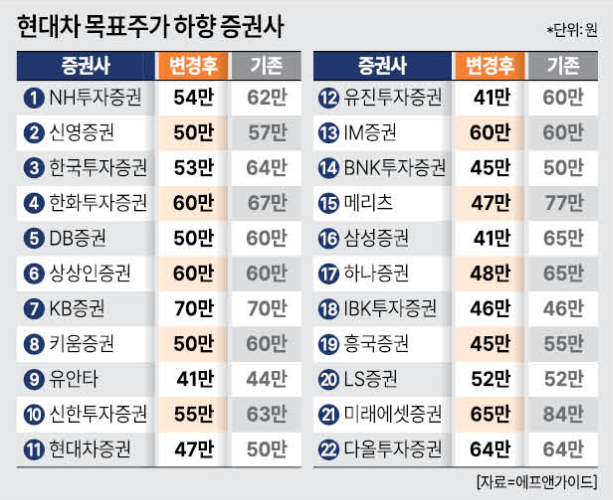
증권사들이 현대자동차 목표주가를 잇달아 낮추고 있다. 내수 둔화에 따른 판매 부진, 수출에 비우호적인 환율 등 자동차 업황을 둘러싼 환경이 녹록지 않기 때문이다. 미래 성장동력으로 주목받던 피지컬 인공지능(AI) 관련주로도 부각되지 못하면서 투심도 갈수록 악화되고 있는 모습이다.
3일 금융정보업체 에프앤가이드에 따르면 지난달 공개된 증권사의 현대차 분석리포트 51건 중 39건(76.5%)이 현대차 목표주가를 하향 조정한 것으로 나타났다. 현 목표주가를 유지한 곳은 10건(19.6%), 목표주가를 상향한 곳은 2건(3.9%)에 불과했다.
현대차 주가를 하향 조정한 증권사들의 평균 인하율은 18.5%로, 평균 인하금액은 약 12만원이다. 목표주가를 가장 많이 낮춘 곳은 메리츠증권으로, 기존 77만원에서 47만원으로 39%나 하향 조정했다. 삼성증권(-36.9%), 유진투자증권(-31.7%), 하나증권(-26.2%), 미래에셋증권(-22.6%) 등도 현대차 주가를 대폭 낮췄다.
현대차에 대한 증권가의 눈높이가 일제히 낮아진 배경엔 실적 전망 우려 때문이다. 현대차는 지난달 29일 3분기 경영실적 발표를 통해 매출액이 전년동기 대비 3.4% 줄어든 45조1102억원, 영업이익은 5.5% 증가한 2조6772억원을 달성했다고 밝혔다. 매출 부진은 글로벌 수요 둔화와 생산 차질에 따른 판매량 감소가 가장 큰 원인으로 꼽힌다. 현대차는 올해 판매 목표 역시 기존 416만대에서 400만대로 3.9%나 낮췄다. 수익성 개선 요인으로 꼽힌 고환율 효과는 4분기로 접어들면서 사라진 상태다.
증권가는 현대차의 내년 이익 개선에 대한 전망도 보수적으로 잡고 있다. 고금리와 원화 강세, 원자재 가격 상승 등이 지속되고 있어서다. 하반기 기대작인 제네시스 G80 하이브리드가 노사 갈등으로 생산이 중단된 것도 중장기적인 악재다.
불확실한 주주 환원 정책과 로봇주로서의 가치를 제대로 인정받지 못하는 것도 주가를 누르는 요인이다. 현대차 시가총액은 보스턴 다이내믹스의 휴머노이드 로봇 '아틀라스'에 대한 기대감이 최고조에 달하던 지난 6월 160조원에서 최근 56조원으로 65.1%(104조1754억원)나 급감했다.
다만 증권사들은 여전히 투자 의견 '매수'를 유지하고 있다. 문용권 신영증권 연구원은 "최대 볼륨 모델인 투싼을 필두로 7개의 신차 출시가 미국, 튀르키예, 체코, 인도 등에서 이어질 예정"이라며 "내년에는 신차 효과가 가동률 개선과 고정비 부담 완화에 기여하고, 본업이 회복하면 신사업에 대한 기대감도 반영될 것"이라고 말했다.
한지연 기자hanji@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






