
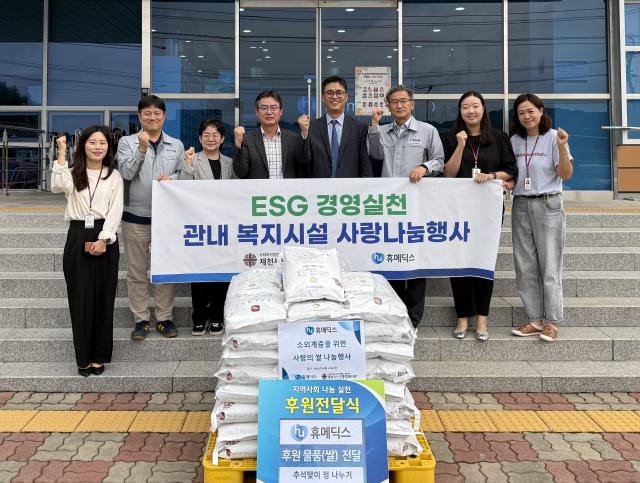
상상인증권은 26일 휴메딕스에 대해 스킨부스터 '엘라비에 리투오'의 판매 확대에 힘입어 실적 회복이 기대된다고 평가했다. 다만 목표주가는 기존 5만원에서 3만6000원으로 28% 하향 조정했다. 투자의견은 '매수'를 유지했다.
하태기 상상인증권 연구원은 "엘라비에 리투오 판매가 급성장하면서 올해 2분기부터 영업실적이 회복될 가능성이 높다"며 "2027년부터 실적 회복과 신제품 모멘텀이 동반되면서 주가 반등 가능성이 높아질 것"이라고 분석했다.
휴메딕스의 올해 3분기 매출액은 전년 동기 대비 23.8% 증가한 506억원, 영업이익은 17.4% 늘어난 105억원으로 추정했다. 앞서 상반기 매출액은 909억원으로 9.4% 증가했지만 영업이익은 206억원으로 7.3% 감소했다. 실적 회복을 이끄는 제품은 엘라비에 리투오다. 지난해 출시 첫해 98억원이었던 매출액은 올해 1분기 60억원을 기록했다. 공급사의 생산능력 확대에 따라 2분기와 3분기 매출액은 각각 120억원, 160억원으로 추정했다. 연간 매출액은 515억원에 이를 것으로 전망했다.
다만 기존 필러 사업의 성장 정체는 부담 요인으로 지목했다. 국내에서는 엘라비에 리투오와의 시너지 효과가 아직 크지 않고 해외에서도 글로벌 경쟁 심화로 수출 확대에 한계가 있다는 분석이다.
향후 주가 반등의 핵심 변수로는 신제품 벨피엔의 품목허가 여부를 꼽았다. 휴메딕스는 지난해 말 임상을 마치고 올해 5월 식품의약품안전처에 허가를 신청했다. 연말까지 허가를 획득한다는 목표다.
하 연구원은 "연내 식약처 허가를 획득한다면 2027년 매출 성장에 크게 기여할 수 있을 것"이라며 "연말이나 내년 초 허가가 이뤄진다면 단기적인 주가 상승 모멘텀도 기대할 수 있다"고 설명했다.
그는 "금리 상승 등 거시경제 불확실성이 높아 주가 회복에는 다소 시간이 필요하다"면서도 "내년 상반기 거시경제 불확실성이 완화되고 투자심리가 회복된다면 강한 주가 회복세가 나타날 수 있다"고 내다봤다.
신동근 기자sdk6425@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






