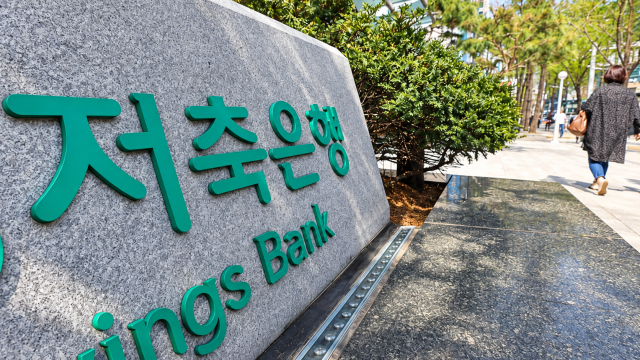
7일 한국은행 경제통계시스템에 따르면 지난 7월 말 저축은행 수신잔액은 105조2141억원으로 전월(100조3558억원)보다 4조8583억원(4.84%) 늘었다. 잔액 기준으로 올해 들어 가장 높은 수준이자 2023년 12월(107조1491억원) 이후 2년 7개월 만에 최대치다.
저축은행의 여·수신 거래자 수도 늘고 있다. 올해 상반기 말 전국 79개 저축은행의 여·수신 거래자는 1016만9270명으로 집계됐다.
문제는 수신 증가에 비해 대출 확대가 더디다는 점이다. 7월 말 저축은행 여신잔액은 96조2528억원으로 전월(95조7398억원)보다 5130억원(0.54%) 늘었다. 수신 증가율은 여신 증가율 대비 약 9배에 달했다. 증가액으로도 수신이 4조8583억원 불어나는 동안 여신은 5130억원 늘어나는 데 그쳤다.
저축은행은 자금 조달에서 예·적금 의존도가 높다. 예금으로 자금을 확보한 뒤 대출 등으로 운용해 조달금리와 운용수익률의 차이에서 수익을 얻는다. 대출 외에 유가증권 등으로도 자금을 운용할 수 있지만 운용수익이 늘어난 수신의 이자비용을 따라가지 못하면 수익성에 부담이 될 수 있다.
대출을 늘리는 데는 건전성 관리 부담도 따른다. 차주의 상환능력을 충분히 따지지 않고 대출을 확대하면 연체와 대손비용이 늘어 수익성을 떨어뜨릴 수 있기 때문이다. 금융감독원에 따르면 6월 말 저축은행 연체율은 6.26%로 지난해 말(6.04%)보다 0.22%포인트 높아졌다.
금융당국은 지난 8월부터 저축은행 등 제2금융권의 민간 중금리대출 증가분을 가계대출 총량 관리에서 제외했다. 업계에서는 대출 확대 여부를 결정할 때 총량 한도뿐 아니라 신용대출 관련 규제와 차주의 상환능력, 연체율 등도 고려해야 한다고 설명한다.
저축은행 업계 관계자는 "예금은 늘었는데 이를 대출로 운용하지 못하면 저축은행으로서는 비용을 부담하는 자금만 쌓이는 셈"이라며 "가계대출 규제와 건전성 관리가 동시에 요구되는 만큼 당분간 외형 확대보다는 조달비용과 수익성을 함께 관리하는 것이 중요한 과제가 될 것 같다"고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지