
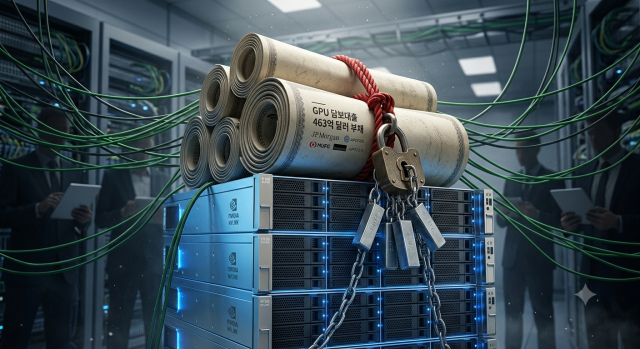
엔비디아는 거의 매년 새 그래픽처리장치(GPU) 아키텍처를 내놓지만 이를 사들인 기업들은 GPU를 5~6년에 걸쳐 감가상각한다. 담보로 잡힌 칩의 실제 가치가 장부보다 빠르게 떨어질 수 있다는 점에서 GPU 담보대출의 위험성을 경고하는 목소리가 커지고 있다.
28일 IT업계에 따르면 한 세대 GPU가 시장에서 경쟁력을 유지하는 기간은 2~3년 수준으로 거론된다. 금융 연구자 사샤 슈테펜이 분석한 바에 따르면 H100의 3년 뒤 잔존가치는 업계 데이터 기준 50~70%지만 비판론자들은 같은 기간 70% 이상 떨어진다고 본다. 영화 '빅쇼트'의 실제 인물 마이클 버리는 하이퍼스케일러들이 2026~2028년 감가상각을 1760억 달러 과소계상할 것이라며 공매도 논리를 펴고 있다.
이 같은 우려가 커지는 것은 GPU 담보대출이 빠르게 불어나고 있어서다. 빅테크보다 자금력이 약한 AI 전문 클라우드 기업들이 GPU를 담보로 잡히거나 다중 보증, 자산유동화 기법을 동원해 데이터센터 투자 자금을 마련하는 규모가 커지는 것이다.
시작은 미국 코어위브였다. 코어위브는 2023년 8월 엔비디아 H100을 담보로 23억 달러를 조달했는데 H100 기반 하드웨어가 대출 담보로 쓰인 첫 사례였다. 이후 코어위브의 부채는 올해 2분기 말 약 350억 달러로 불어났다. 코어위브는 올해 들어서만 300억 달러 이상 부채와 자본을 조달했다고 밝혔다. 빚이 늘면서 2분기 순이자비용도 6억4000만 달러로 1년 전(2억6700만 달러) 대비 두 배를 넘었다.
금리를 보면 대출의 안전판이 GPU가 아니라 고객이라는 점이 드러난다. 코어위브의 첫 GPU 담보대출 금리는 연 15% 안팎이었지만 지난 3월 85억 달러 대출은 메타와 계약한 것을 바탕으로 투자적격 등급을 받아 고정금리가 연 5.9% 수준까지 내려갔다. 반면 투자적격 등급이 아닌 고객 계약을 담보로 한 5월과 8월 대출 금리는 각각 SOFR에 4.50%포인트, 5.50%포인트를 더한 수준이었다. 고객 신용도가 금리를 가르는 구조로, 고객이 흔들리면 남는 담보는 가치가 떨어진 GPU뿐이다.
통신 전문매체 캐퍼시티에 따르면 GPU 담보대출의 담보인정비율(LTV)은 60~70% 수준이다. 칩 가치가 30~40% 이상 떨어지면 담보가 대출 원금을 밑돌 수 있다는 뜻이다.
수익 구조도 빠듯하다. GPU 클라우드 업체 에이서는 상장 네오클라우드 상위 2곳의 GPU 감가상각비가 매출 대비 절반 수준이며 주요 업체 가운데 미국 회계기준(GAAP)으로 흑자를 내는 곳이 없다고 분석했다.
상황이 이렇다 보니 AI발(發) ‘서브프라임’ 우려도 제기된다. 미국 로펌 퀸엠마누엘은 GPU 가치 하락이 네오클라우드의 상환 불능, 데이터센터 SPV 부실, 자산유동화증권(ABS) 손상으로 차례로 번질 수 있다고 분석했다. 이 로펌은 "이 위험은 본질적으로 가치평가 싸움"이라며 담보가 실제로 얼마의 가치가 있는지를 두고 대주와 차주, 투자자 간 분쟁이 가장 치열할 것이라고 내다봤다.
칩 공급사가 고객의 빚을 떠받치는 구조도 위험 요인으로 꼽힌다. 반도체 분석기관 세미애널리시스는 대부분 네오클라우드가 하이퍼스케일러와 직접 임대 계약을 맺지 않으면 충분한 대출을 받기 어렵다며 "엔비디아가 중앙은행 역할을 자처하고 있다"고 분석했다.
김성현 기자minus1@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






