
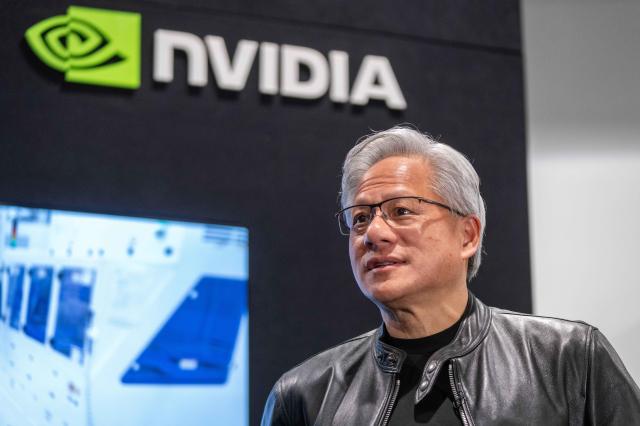
28일 IT업계에 따르면 반도체 분석기관 세미애널리시스에 따르면 엔비디아의 재무제표 밖 보증 총액이 2027회계연도 2분기 기준(2026년 7월 26일 마감) 5300억 달러라고 추산했다. 오하이오 데이터센터 보증 1085억 달러, AI 클라우드 계약 360억 달러, 금융 파트너와의 잔존가치 보증 550억 달러 등이 포함됐다.
엔비디아는 먼저 고객의 주주가 됐다. 코어위브 지분 약 7%를 갖고 있고 오픈AI, 네비우스, 엔스케일 등 주요 AI 기업에도 잇따라 투자했다. 7월 말 기준 엔비디아가 보유한 비상장 주식은 512억 달러어치이며, 250억 달러를 추가로 투자하기로 약정했다.
고객이 GPU를 사서 놀리지 않도록 수요도 보장해 준다. 엔비디아는 2025년 코어위브와 63억 달러 규모 계약을 맺고 2032년까지 코어위브가 팔지 못한 클라우드 용량을 사주기로 했다. 올해 7월에는 네오클라우드의 GPU 가동률이 모자라면 남는 용량을 정해진 가격에 빌려주는 '백스톱' 프로그램도 내놨다. 엔비디아가 수요를 받쳐주는 만큼 금융권은 신용이 약한 네오클라우드에도 돈을 빌려주기 쉬워진다.
문제는 돈이 한 바퀴 돌아 다시 엔비디아로 돌아온다는 점이다. 엔비디아가 투자하거나 보증한 기업은 그 돈과 신용으로 엔비디아 GPU를 산다. 시장조사업체 IDC는 이런 구조에서 매출 증가가 투자한 기업 자신의 자본 투입과 깔끔하게 분리되지 않는다고 지적했다.
반도체 분석업계에서는 엔비디아가 사실상 AI 산업의 '중앙은행' 역할을 하고 있다는 평가가 나온다. 신용이 약한 네오클라우드가 스스로 돈을 빌리기 어려운 자리를 엔비디아의 신용이 메우고 있어서다. 세미애널리시스는 이 구조가 "엔비디아의 재무제표 밖 의무를 감당할 능력을 넘어설 만큼 가파른 하강기"가 오면 문제가 된다고 짚었다.
엔비디아의 재무 체력은 아직 탄탄하다. 7월 26일로 끝난 분기 매출은 962억 달러, 순이익은 597억 달러다. 다만 엔비디아도 지난 6월 250억 달러 규모 선순위 채권을 발행했고 7월 말 현금과 유가증권은 약 566억 달러로 세미애널리시스가 추산한 보증 총액 대비 10분의 1 수준이다.
엔비디아는 분기보고서에서 개별 직접 고객 한 곳이 매출의 최대 16%를 차지한다고 밝혀 소수 고객 의존도도 높다. 보증 대부분은 조건부라 한꺼번에 현실화될 가능성은 낮지만 GPU 가격 하락과 고객사 부실이 겹치면 AI 칩 시장 1위 기업의 재무 부담이 공급망 전반으로 번질 수 있다는 우려가 나오는 이유다.
김성현 기자minus1@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






