
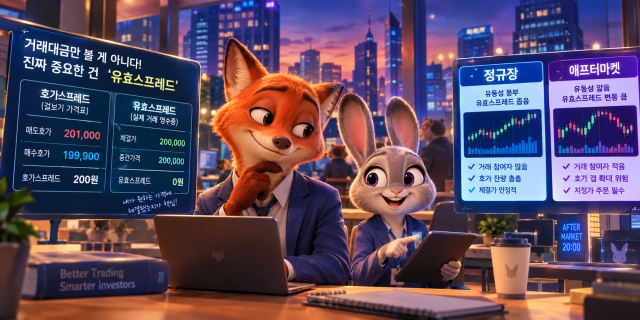
지난 14일 한국거래소(KRX)까지 밤 8시까지 주식을 사고팔 수 있는 야간 거래(애프터마켓)에 전격 등판하면서 세간의 시선은 온통 한곳으로 쏠렸습니다. 바로 두 시장 사이의 '거래대금 점유율'입니다. "개장 첫날 점유율이 팽팽했다", "어느 쪽 덩치가 더 커졌다"는 문구가 연일 헤드라인을 장식하자, 투자자들 역시 거래대금 숫자가 높은 곳이 무조건 유동성이 풍부하고 매매하기 좋은 시장일 것이라 막연히 짐작하곤 합니다.
하지만 증권가의 진단은 전혀 다릅니다. 거래대금 몇 대 몇을 따지는 건 전형적인 수박 겉핥기이자 착시 현상일 뿐이라는 건데요. 시장의 외형적 몸집인 거래대금보다 훨씬 중요한 것은 투자자가 원했던 가격에 손해 없이 즉시 체결시킬 수 있는지 여부, 즉 '시장 효율성'이며 이를 판가름하는 진짜 지표는 따로 있다는 이야기입니다.
이름조차 생소하지만 애프터마켓의 성패와 내 계좌의 실속을 좌우할 숨은 열쇠는 바로 '유효스프레드'입니다. 남들은 거래량 수치에만 매몰돼 있을 때, 스마트한 개미 투자자라면 개장 초반 저녁 장세에서 반드시 알고 가야 할 유효스프레드의 비밀과 실전 팁을 알아보겠습니다.
20만원에 사고 싶은데 20만100원에 사라고?
이해를 돕기 위해 일상 속 예시를 하나 들어보겠습니다. 투자자가 사고 싶어 하는 A라는 주식이 있고 현재 생각하는 이 기업의 가장 적정한 가치가 20만원이라고 가정해 봅시다. 컴퓨터 모니터 앞에 앉아 20만원에 주문을 넣으려고 애프터마켓에 들어갔습니다.반면, Y라는 시장에 가봤더니 매도와 매수 호가가 훨씬 촘촘하게 배열돼 있어서 내가 원했던 20만원에 딱 맞춰 거래가 체결됐습니다. 두 시장 중 어느 곳이 투자자에게 더 효율적이고 친화적인 시장일지는 두말할 필요 없이 20만원에 바로 체결을 시켜준 Y 시장입니다. 바로 이 두 시장의 결정적인 차이를 만들어내는 개념이 '유효스프레드'입니다.
주식 시장에서 매도호가와 매수호가의 딱 중간에 위치한 가격을 '중간가격'이라고 부릅니다. 위 사례에서 중간가격은 20만원이 됩니다. 유효스프레드란 실제 거래가 체결된 가격과 이 중간가격 사이의 거리를 측정해 투자자가 실제 거래 과정에서 부담한 암묵적 거래 비용을 수치화한 지표입니다. 유효스프레드가 좁고 작을수록 투자자는 자신이 원하는 적정 가격에 가깝게 주식을 사고팔 수 있고 반대로 유효스프레드가 크게 벌어질수록 투자자는 시장에 높은 암묵적 톨게이트비를 내며 불리하게 거래하고 있다는 뜻이 됩니다.
겉보기 가격표 vs 실제 거래 영수증
그렇다면 많은 투자자가 흔히 접하는 호가스프레드와 유효스프레드는 어떻게 다를까요? 비유하자면 상점 진열대에 붙은 가격표와 실제 흥정 후 결제된 영수증의 차이입니다.호가스프레드가 가장 낮은 팔자 가격과 가장 높은 사자 가격의 순수한 단순 차이로서 일종의 '매장 진열대 가격표' 역할을 한다면 유효스프레드는 실제 매매 주문이 들어와 체결이 일어난 순간의 체결가와 중간가의 차이인 '실제 영수증'에 가깝습니다. 즉, 허상에 불과할 수 있는 호가창이 아니라 투자자가 진짜 손해를 보지 않고 체결을 완성했는가를 보여주는 실질적 지표입니다.
최근 애프터마켓을 두고 시장 관계자는 "정규 거래야 워낙 거래량이 많으니까 대충 거래해도 삐걱거림이 적지만 애프터마켓은 사정이 완전히 다르다"며 "애프터마켓에서 거래대금 수치만 부풀려진 시장에서 정작 20만원짜리를 20만100원에 사라고 강요받는다면 그 시장에 유동성이 잘 공급돼 있다고 말할 수 없고 진정으로 효율적인 시장인지 가려내려면 투자자가 원하는 가격에 체결을 시켜주는 유효스프레드가 얼마나 좁게 유지되는지를 따져봐야 한다"고 설명했습니다.
낮보다 밤이 위험하다…애프터마켓에서 유효스프레드가 결정타인 이유
그렇다면 왜 하필 지금, 애프터마켓 시대가 열리면서 유효스프레드가 이토록 뜨거운 감자로 떠오른 것일까요? 답은 야간 시장 특유의 얇은 유동성에 있습니다.정규장에는 기관, 외국인, 개인 등 수많은 플레이어가 참여해 엄청난 거래량을 만들어냅니다. 호가창 매수 및 매도 잔량이 빼곡하게 들어차 있기 때문에, 웬만큼 큰 주문을 던져도 주가가 미친 듯이 널뛰거나 체결가가 튀는 일이 적습니다. 즉, 유효스프레드가 자연스럽게 매우 좁게 형성됩니다.
하지만 밤 8시까지 열리는 애프터마켓은 거래 참여자가 정규장에 비해 현저히 적고 시장에 깔린 매물이 얇습니다. 이런 상태에서 거래대금 수치만 보고 무턱대고 시장가 주문을 던졌다가는 큰 코를 다치게 됩니다.
예컨대 애프터마켓에서 거래할 수 있는 A, B 시장의 하루 거래대금이 똑같이 100억원으로 집계됐다고 가정해 봅시다. 겉보기엔 똑같이 흥행한 것처럼 보여도 A 시장은 대형 기관 몇 군데가 덩치 큰 거래 몇 건을 터뜨려 거래대금만 채웠을 뿐 호가 갭이 커서 유효스프레드가 넓게 벌어져 있었습니다. 반면 B 시장은 잔량이 촘촘하게 깔려 유효스프레드가 극도로 좁게 유지됐습니다.
이 경우 개미 투자자들에게 진짜 단비가 돼주는 효율적인 시장은 단연 B 시장입니다. A 시장에서 거래한 개미는 주문을 넣을 때마다 슬리피지, 즉 원하는 체결가와 실제 체결가 사이의 오차로 인한 손실을 크게 입어 계좌에 스크래치가 나지만 B 시장에서는 정규장과 다름없이 정교한 제값 거래가 가능하기 때문입니다. 결국 애프터마켓에서 거래소 간 진짜 승패는 누가 더 거래대금 덩치를 부풀렸느냐가 아니라 누가 더 유효스프레드를 촘촘하게 관리해 투자자들의 거래 비용을 절감시켜 주었느냐에서 갈릴 수밖에 없습니다.
데이터는 거짓말을 하지 않는다…투자자가 꼭 챙겨야 할 주의사항
문제는 일반 개인 투자자가 매 순간 각 시장의 유효스프레드 수치를 직접 눈으로 확인하기가 쉽지 않다는 점입니다. 홈 트레이딩 시스템(HTS)이나 모바일 트레이딩 시스템(MTS) 화면에는 당장 눈앞의 호가창과 거래량, 거래대금만 뜰 뿐 유효스프레드는 실제 체결 데이터와 당시 중간가격을 사후적으로 추적·분석해야 나오는 시장 구조 데이터이기 때문입니다. 전문가들은 애프터마켓에서 실속을 챙기기 위해 몇 가지 수칙을 반드시 명심해야 한다고 조언합니다. 무엇보다 야간 시장에서는 시장가 주문보다 내가 원하는 가격을 직접 지정하는 지정가 주문을 넣기를 추천합니다. 유동성이 얇은 야간 장에서는 내가 생각한 가격보다 훨씬 터무니없는 상단 매도물량을 기계적으로 체결해 버려 대형 유효스프레드 손실을 입을 위험이 극도로 높기 때문입니다.
아울러 단순 거래량이나 거래대금에 현혹돼서도 안 됩니다. 특정 시장의 거래대금이 많다고 해서 내 종목이 그곳에서 제값에 체결된다는 보장은 없으며 호가창에 잔량이 1~2주씩 듬성듬성 떨어져 있다면 그 시장은 현재 유효스프레드가 넓게 벌어진 위험한 장터라는 신호입니다.
뉴욕증시를 넘어 이제 우리 국장마저 저녁 시간대에 붉고 푸른 불빛을 반짝이는 시대가 됐습니다. 퇴근길 버스 안에서 클릭 몇 번으로 야간 주식 거래를 할 수 있는 환경은 마련됐지만 그 안에서 내 자산을 지키는 눈은 더욱 예리해져야 합니다. 내가 원하는 가격에 사고 싶은 내 주식을 얼마에 체결시켜 주는가라는 본질적인 질문을 던지는 것이야말로 애프터마켓에서 내 피 같은 돈을 지켜낼 진짜 지혜가 될 것입니다.
양보연 기자byeony@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






