
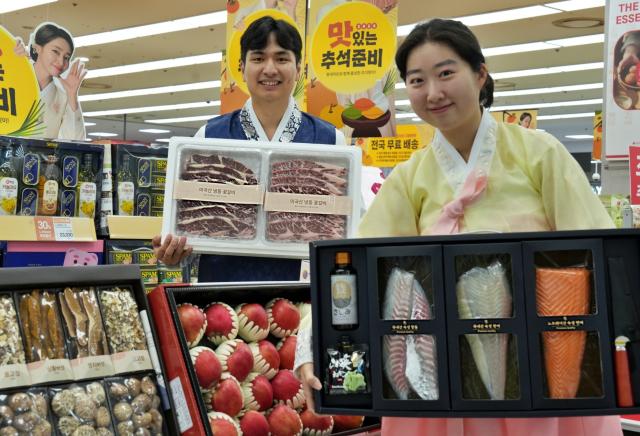
롯데마트 직원들이 '2026 추석 선물세트 본 판매'를 소개하고 있다. [사진=롯데마트]
한국투자증권은 17일 유통업체 롯데쇼핑에 대해 마트와 백화점 산업의 모멘텀을 주목하며 목표주가 18만원과 투자의견 '매수'를 유지했다.
김명주 한투증권 연구원은 "국내 백화점의 매출은 전년 동기 대비 9~10% 성장으로 시장의 우려보다 양호하다"며 "롯데쇼핑의 3분기 유통 채널 중에는 할인점의 신장이 가장 양호하며 홈플러스 점포 조정에 따른 반사이익으로 롯데마트는 전년 동기 대비 22% 내외의 성장을 기록할 전망"이라고 말했다.
김 연구원은 3분기 롯데쇼핑의 매출액은 전년 동기 대비 9.1% 증가한 3조 7205억원, 영업이익은 32.7% 늘어난 1732억원으로 추정했다 백화점과 할인점의 매출은 시장 기대치에 부합하나 온라인 사업부와 롯데하이마트 등에서 시장 기대치를 하회할 것으로 분석된다.
김 연구원은 롯데쇼핑의 밸류에이션 매력이 높고 추석 이후 업황 전망도 긍정적이라고 평가했다. 김 연구원은 "2분기 실적 이후 주가가 급락해 밸류에이션 매력이 높은 와중에 할인점 산업의 모멘텀이 부각되고 있다"며 "추석 이후 아웃바운드 증가에 대한 리스크가 충분히 반영된 후에는 백화점 산업에 대한 모멘텀 또한 다시 부각될 수 있다"고 설명했다.
다만 환율 상황이 변수가 될 수 있다. 김 연구원은 "하향 안정화된 원화 가치가 다시 추세적인 강세(환율 하락)로 돌아설 경우, 아웃바운드 수요가 증가해 백화점 내 내국인 트래픽이 감소함과 동시에 백화점 내 외국인 매출이 감소할 수 있다"고 강조했다.
김명주 한투증권 연구원은 "국내 백화점의 매출은 전년 동기 대비 9~10% 성장으로 시장의 우려보다 양호하다"며 "롯데쇼핑의 3분기 유통 채널 중에는 할인점의 신장이 가장 양호하며 홈플러스 점포 조정에 따른 반사이익으로 롯데마트는 전년 동기 대비 22% 내외의 성장을 기록할 전망"이라고 말했다.
김 연구원은 3분기 롯데쇼핑의 매출액은 전년 동기 대비 9.1% 증가한 3조 7205억원, 영업이익은 32.7% 늘어난 1732억원으로 추정했다 백화점과 할인점의 매출은 시장 기대치에 부합하나 온라인 사업부와 롯데하이마트 등에서 시장 기대치를 하회할 것으로 분석된다.
김 연구원은 롯데쇼핑의 밸류에이션 매력이 높고 추석 이후 업황 전망도 긍정적이라고 평가했다. 김 연구원은 "2분기 실적 이후 주가가 급락해 밸류에이션 매력이 높은 와중에 할인점 산업의 모멘텀이 부각되고 있다"며 "추석 이후 아웃바운드 증가에 대한 리스크가 충분히 반영된 후에는 백화점 산업에 대한 모멘텀 또한 다시 부각될 수 있다"고 설명했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






