
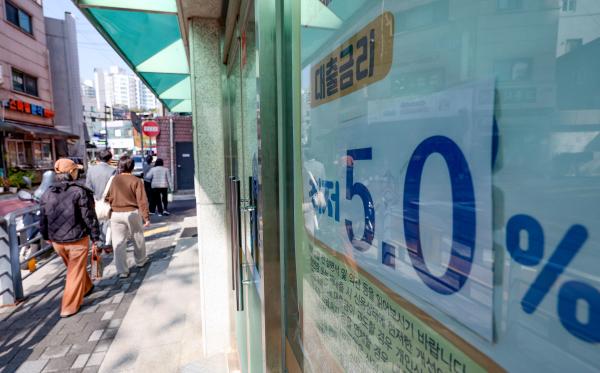
코로나19 당시 저금리로 대출을 받은 차주들이 5년 만에 고금리 부담과 마주하고 있다. 주택담보대출의 고정금리 적용 기간이 끝나면서 대출금리가 다시 산정되는 시기가 돌아왔기 때문이다. 한국은행의 추가 기준금리 인상 가능성까지 거론되면서 가계의 상환 부담이 한층 커질 수 있다는 우려가 나온다.
6일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 이날 기준 혼합형(5년 고정) 주담대 금리는 연 4.46~6.44%로 집계됐다. 변동형(6개월) 금리도 연 4.43~6.38%에 달했다. 신용대출 금리 역시 상승세다. 지난 3일 기준 5대 은행의 신용대출 금리(금융채 6개월물 기준)는 연 5.32~6.82%로 상단이 7%에 근접했다.
대출금리가 높은 수준을 유지하는 것은 한국은행의 추가 금리 인상 가능성과 시장금리 상승 압력이 맞물린 영향이다. 은행채 등 자금조달 금리가 오르는 데다 은행권의 가계대출 관리 기조도 이어지고 있어 당분간 대출금리 하락을 기대하기 어렵다는 관측이 나온다.
특히 2021년 저금리 시기에 5년 고정형 주담대를 받은 차주들의 부담이 커질 전망이다. 당시 대출을 받은 차주들이 올해부터 고정금리 적용 기간 종료에 따른 금리 재산정 시기를 맞고 있어서다. 혼합형 주담대는 통상 최초 5년간 고정금리가 적용된 뒤 변동금리로 전환되는 구조다.
가령 2021년 연 3% 금리로 3억원을 30년 만기 원리금균등상환 방식으로 빌렸다면 매달 갚아야 하는 원리금은 약 126만5000원이다. 5년간 대출금을 상환한 뒤 남은 원금 약 2억6700만원에 연 6%의 금리가 적용되면 월 상환액은 약 171만8000원으로 늘어난다.
금리가 연 7%로 높아지면 약 188만5000원, 연 8%에서는 약 205만9000원까지 불어난다. 금리 수준에 따라 5년 전보다 매달 수십만원의 추가 부담이 발생할 수 있다는 의미다. 실제 재산정 금리는 대출 당시 약정한 금리 산식과 우대금리 조건 등에 따라 달라진다.
변동금리 대출자들도 안심하기 어렵다. 은행연합회에 따르면 지난 9월 신규취급액 기준 코픽스(COFIX·자금조달비용지수)는 연 3.43%로 전월보다 0.25%포인트 상승했다. 2022년 11월 이후 3년 10개월 만에 가장 큰 상승폭이다. 코픽스 상승분은 이를 기준으로 삼는 변동형 주담대의 금리 변경 시점에 순차적으로 반영된다.
새로 대출을 받아야 하는 실수요자들의 부담도 만만치 않다. 주담대 금리가 연 6% 중반까지 오른 데다 대출 규제까지 겹치면서 자금 마련에 어려움을 겪을 수 있어서다.
문제는 이미 가계 대출 건전성이 악화하고 있다는 점이다. 금융감독원에 따르면 지난 8월 말 국내은행의 가계대출 연체율은 0.45%로 전월보다 0.03%포인트 상승했다. 같은 기간 주담대 연체율도 0.31%로 0.02%포인트 올랐다.
금융권 관계자는 "대출금리가 높은 수준을 유지할 경우 가계가 소비에 쓸 수 있는 돈이 줄어들 수밖에 없다"며 "금리 재산정 시기가 몰리면서 소득 여력이 부족한 차주를 중심으로 연체 위험이 확대될 가능성도 있다"고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






