
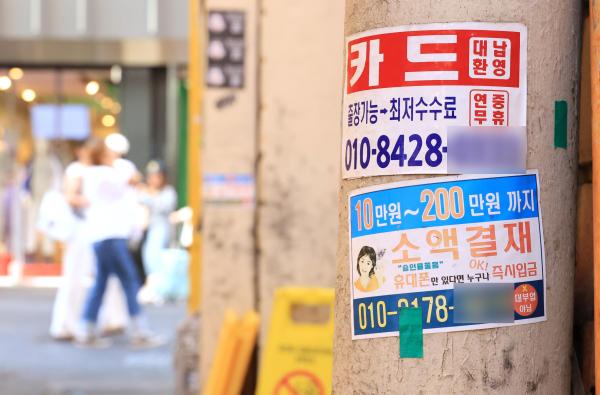
고금리와 가계대출 규제가 겹치면서 서민들이 마지막으로 찾는 급전 창구인 대부업에서도 돈을 빌리기가 어려워지고 있다. 대부업 신용대출을 받은 차주의 평균 신용점수는 높아진 반면 대출액은 연초보다 40% 넘게 줄었다. 은행과 2금융권에서 밀려난 대출 수요가 대부업으로 향하고 있지만 정작 저신용·저소득 취약 차주들은 대출에서 소외될 수 있다는 우려가 커지고 있다.
4일 대출 중개 플랫폼 핀다에 따르면 지난 10월 한 달간 약정된 대부업체 신용대출의 차주당 평균 대출액은 305만원으로 집계됐다. 올해 1월(529만원)과 비교하면 224만원(42.3%) 감소했다.
반면 같은 기간 차주의 평균 신용점수는 566점에서 607점으로 오히려 높아졌다. 평균 대출금리는 연 19.94%에서 19.99%로 올라 법정 최고금리인 연 20%에 바짝 다가섰다. 대부업 대출을 이용하는 차주의 신용점수는 높아진 반면 대출 규모는 줄고 금리까지 높아진 것이다. 저신용·저소득층의 급전 창구 역할을 해온 대부업에서조차 대출 문턱이 높아지고 있다는 분석이 나온다.
업계에서는 은행과 2금융권의 대출 문턱이 높아지면서 상대적으로 신용도가 높은 차주들이 대부업으로 이동한 영향으로 보고 있다. 여기에 시장금리 상승으로 자금 조달 부담이 커진 대부업체들이 부실 위험을 줄이기 위해 신용도가 높은 차주를 중심으로 대출을 취급하는 경향도 영향을 미친 것으로 풀이된다.
문제는 대부업체의 자금 공급 여력에 한계가 있다는 점이다. 대부업체는 총자산을 자기자본 대비 10배 이내로 유지해야 한다. 무제한으로 대출을 늘릴 수 없는 구조다. 금융당국이 저신용자에 대한 대출 공급을 확대하기 위해 2021년부터 우수 대부업체에 은행 차입을 허용했지만 지난해 말 기준 우수 대부업체의 전체 차입 잔액 중 은행 차입 비중은 8~9%에 그쳤다.
대출 공급 여력이 제한된 상황에서 상대적으로 신용도가 높은 차주에게 자금이 집중되면 저신용·저소득층은 대부업에서도 밀려날 수 있다. 제도권 금융의 마지막 문턱을 넘지 못한 취약 차주들이 불법 사금융으로 내몰릴 수 있다는 우려가 나오는 이유다.
이미 취약 차주의 상환 능력에는 경고등이 켜졌다. 한국은행의 9월 금융안정 점검에서 올해 2분기 말 가계 취약 차주 연체율은 10.39%로 전체 가계 연체율 0.98% 대비 10배를 넘었다.
금융권 관계자는 "대출 규제와 조달비용 부담이 겹치면서 대부업체들도 상대적으로 신용도가 높은 차주를 중심으로 대출을 취급할 수밖에 없는 상황"이라며 "대부업에서마저 밀려난 저신용자들이 불법 사금융으로 향하지 않도록 정책서민금융 공급과 취약 차주에 대한 지원을 강화할 필요가 있다"고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






