
26일 금융투자업계에 따르면 이날까지 한국투자증권, 미래에셋증권 등 총 8곳의 종합금융투자사업자가 발행어음을 판매하고 있다. 발행어음은 증권사가 자체 신용을 바탕으로 발행하고 만기에 약정한 원리금을 지급하는 차용증으로, 자기자본 4조원 이상 종투사 가운데 금융위원회로부터 별도로 '단기금융업 인가'를 받은 곳만 판매할 수 있다.
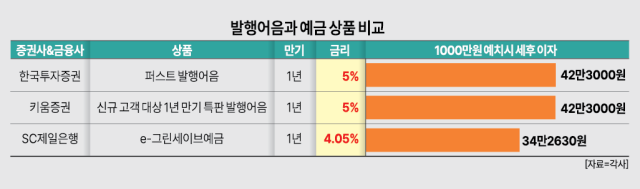
연 3% 안팎에 머물렀던 예금 금리가 오르면서 고금리 상품도 잇따라 출시되고 있다. 한국투자증권은 신규 자금 입금 등 조건을 충족한 고객에게 1년 만기 연 5%, 6개월 만기 연 4.7%를 적용하는 발행어음 특판을 이번 달까지 판매하고 있다. 은행권에서는 SC제일은행이 최고 연 4.05%의 1년 만기 예금 특판을 출시했다. 기본금리 3.85%에 조건을 충족하면 우대금리를 적용하는 방식이다.
이자 수익만 놓고 보면 거치식 발행어음이 은행 예금보다 유리하다는 평가다. 1000만원을 1년간 맡기고 일반과세 15.4%를 적용하면 연 5% 발행어음의 세후 이자는 42만3000원이다. 은행 예금 금리를 연 4.05%로 가정하면 세후 이자는 34만2630원이다. 발행어음의 세후 이자가 8만370원, 23.5% 더 많다.
안전성도 주요 비교 항목이다. 은행의 보호 대상 예금은 금융회사별로 1인당 원금과 소정의 이자를 합쳐 1억원까지 보호된다. 반면 발행어음은 예금자보호 대상이 아니며 발행 증권사의 부도·파산 등에 따라 원금 손실이 발생할 수 있다. 금리 수준과 함께 가입 한도, 중도해지 조건, 발행사의 신용위험 등을 살펴야 하는 이유다.
증권사별 자금 운용 방식도 고려할 필요가 있다. 발행어음으로 조달한 자금은 기업대출이나 회사채, 인수금융 등에 투자해 이자·매매수익을 얻는 방식으로 운용되는데 회사마다 전략이 다르다. 한국투자증권은 발행어음 자금을 인수금융에 주로 활용하고, 신한투자증권은 기업대출·회사채 등에 투자하는 방식으로 운용하고 있다.
발행어음의 상품 유형도 자금 운용의 변수가 될 수 있다. 필요할 때 인출할 수 있는 수시형과 일정 기간 자금을 맡기는 기간형의 금리 차이가 크기 때문이다. 수시형 발행어음의 경우 신한투자증권 연 3.0%, 한국투자증권 연 2.85%, KB증권 연 2.60% 등으로 기간형 금리보다 낮은 수준이다.
가입 한도도 따져봐야 한다. 발행어음 특판은 한도가 제한된 경우가 많기 때문이다. 현재 발행어음 금리가 가장 높은 상품은 키움증권 한글날 기념 특판이지만, 가입 한도 100만원으로 3개월 운용할 경우 세후 약 1만2267원을 받을 수 있다. 1년 기준 금리가 가장 높은 하나증권 신규 MTS 출시 특판도 1인당 가입 한도가 500만원이다.
반면 장기 투자의 경우 은행 예금이 더 안정적이다. 제주은행의 J정기예금은 24개월 만기시 4% 금리를 약속하고 있다. 이 경우 세후 이자는 67만6800원에 달한다. 또 하반기 한국은행의 기준금리 인상이 진행되면 더 높은 수익을 약속하는 예금 상품이 나올 것으로 보인다.
금융투자업계 관계자는 "저축은행 사태 이후 증권사에 대한 관리·감독이 강화돼 부도·파산 사례가 없었다"며 "다만 예금자 보호 대상이 아니라는 점까지 고려해 소비자가 합리적으로 판단할 필요가 있다"고 말했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






