
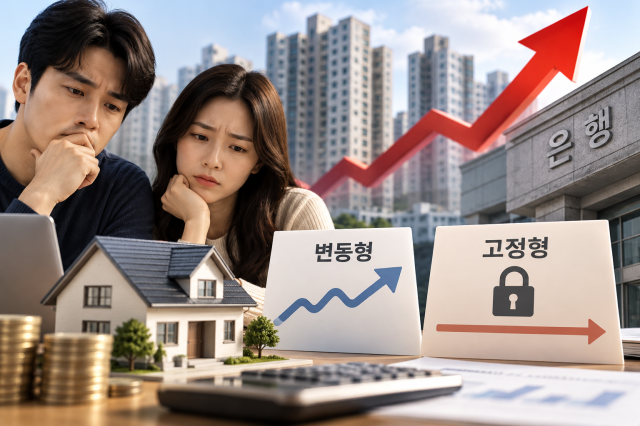
주택담보대출 금리 상단이 최근 연 7%에 근접하고 있다. 내 집 마련을 준비하는 실수요자들의 고민도 깊어지고 있다. 특히 그동안 상대적으로 낮은 금리로 주목받았던 변동형과 고정형 주담대의 금리 격차가 좁혀지면서 고정형을 선택할 유인도 커지고 있다. 향후 금리가 추가로 오를 가능성을 고려하면 당장 이자 부담이 적은 변동형보다 일정 기간 금리를 묶어두는 고정형이 유리할 수 있다는 분석이다.
29일 금융권에 따르면 이날 기준 5대 은행(KB국민·신한·하나·우리·NH농협)의 5년 고정형 주담대 금리는 연 4.57~6.51%, 6개월 기준 변동형 금리는 연 4.38~6.38%로 집계됐다. 금리 상단 기준 변동형과 고정형의 격차는 0.13%포인트(p)로, 지난 27일(0.17%p)보다 0.04%p 더 축소됐다.
금리 격차가 축소되면서 고정형 주담대의 매력도 커지고 있다. 한국은행이 연내 추가 기준금리 인상 가능성을 열어두고 있는 만큼 향후 대출금리가 더 오르면 변동형 차주의 이자 부담이 확대될 수 있기 때문이다. 변동형은 통상 6개월이나 1년마다 금리가 다시 정해지는 반면 고정형은 약정한 기간에 금리가 유지돼 금리 상승에 따른 부담을 줄일 수 있다.
금리 유형을 결정했다면 은행별 대출 조건도 꼼꼼히 비교해야 한다. 최근에는 영업점을 방문하지 않고도 대출 신청부터 심사, 실행까지 진행할 수 있는 인터넷전문은행의 주담대도 선택지로 떠오르고 있다.
특히 토스뱅크가 출범 5년 만에 주담대 상품을 출시하면서 인터넷은행 간 금리 경쟁이 한층 치열해질 가능성도 기대해볼 법하다. 토스뱅크는 지난 27일 기준 6개월 변동금리 연 4.44~8.95%, 5년 고정금리 연 4.65~9.19%를 제시했다. 다른 인터넷은행인 카카오뱅크의 주담대 금리는 6개월 변동형 연 4.752~6.552%, 5년 고정형 연 4.973~6.802%다. 케이뱅크는 각각 연 5.21~9.24%, 연 4.64~8.60% 수준이다.
다만 최저금리가 낮다고 모든 차주에게 유리한 것은 아니다. 급여 이체나 카드 이용실적, 자동이체 등록 여부 등에 따라 실제 적용 금리가 달라지기 때문이다. 주거래 은행이라고 반드시 가장 낮은 금리를 받을 수 있는 것은 아닌 만큼 여러 금융사 상품을 비교하는 것이 좋다.
김지윤 기자yoon0930@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






