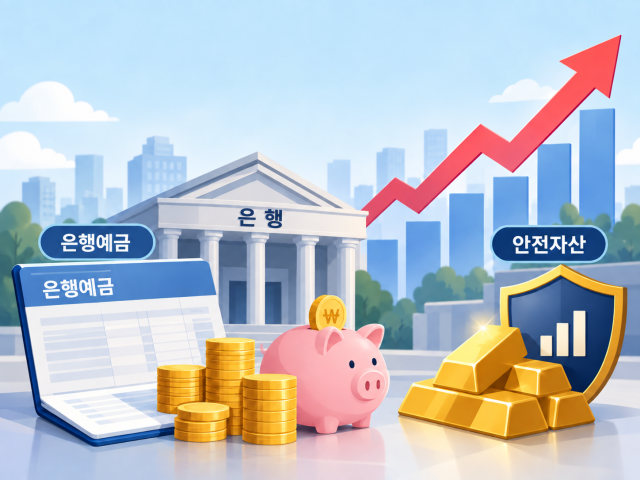
주요국 중앙은행이 다시 긴축의 고삐를 죄면서 재테크 시장의 관심도 수익을 좇는 공격적 투자에서 안정성을 중시하는 자산 운용으로 옮겨가고 있다. 주식시장 변동성이 커지고 시장금리가 뛰자 예금과 채권, 달러 등이 대안으로 다시 주목받는 모습이다.
6일 금융권에 따르면 미국 연방준비제도(Fed·연준)는 지난달 기준금리를 0.25%포인트 올려 연 3.75~4.00%로 조정했다. 한국은행 역시 7월과 8월 두 차례 연속 기준금리를 인상해 현재 연 3.00%다. 물가 부담이 쉽게 꺾이지 않으면서 주요국의 긴축 기조가 강화되고 있다. 이러한 상황에서 가장 접근하기 쉬운 안전자산은 은행 예금이다. 기준금리 인상에 따라 예금 금리도 오르는 추세이기 때문이다.
이미 은행들은 금리 상승기에 단기로 자금을 운용하거나 안정적인 이자 수익을 원하는 고객을 잡기 위해 예금금리를 잇달아 올리고 있다. 은행연합회 공시에 따르면 5대 은행의 대표 정기예금 1년 만기 금리는 현재 연 3.50~3.60% 수준까지 올라왔다.
정기예금으로의 자금 이동도 빨라지고 있다. 5대 은행의 정기예금 잔액은 지난달 말 기준 1006조871억원으로, 지난 6월 말(949조3998억원)과 비교해 56조원 이상 늘어났다.
금리 상승기에 가격 하락을 우려해 기피하는 채권도 전략적으로 접근하면 안정적인 수익을 기대할 수 있는 투자처다. 채권 가격은 시장금리와 반대로 움직인다. 금리가 오르면 기존 채권 가격은 하락한다. 새로 발행되는 채권이 더 높은 이자를 제공하면 낮은 금리로 발행된 기존 채권의 상대적인 가치가 떨어지기 때문이다.
이에 금리 인상기 채권에 투자한다면 가격 변동이 상대적으로 작은 단기채를 고려할 만하다. 만기가 긴 채권에 비해 금리 변화에 따른 가격 변동 폭이 작고, 만기 때 돌려받은 자금을 당시 금리에 맞춰 재투자할 수 있기 때문이다.
채권 투자가 낯선 투자자는 만기매칭형 채권 상장지수펀드(ETF) 등 채권 ETF를 활용하는 것도 고려할 수 있다. 개별 채권보다 분산 효과를 기대할 수 있고 소액으로도 투자할 수 있다는 장점이 있다.
달러 역시 불확실성이 커질 때 관심이 높아지는 자산이다. 주요 6개 통화 대비 달러화 가치를 나타내는 달러인덱스는 연준의 기준금리 인상 이전 98~99 수준에서 움직이다가 5일(현지시간) 102선에서 거래됐다. 연준이 연내 추가 기준금리 인상에 나설 경우 달러 강세가 한층 더 이어질 가능성도 있다.
다만 환율 변동성이 여전히 큰 만큼 목돈을 한 번에 환전하기보다는 분할 매수해 환율 변동 위험을 분산할 수 있다. 일정 금액을 여러 차례 나눠 환전하면 특정 시점의 높은 환율에 자금이 몰리는 위험을 줄일 수 있다.
전문가들은 지금과 같은 금리 상승기에는 한 가지 자산에 돈을 몰기보다 자금의 목적과 투자 기간에 따라 나눠 담는 것이 중요하다고 조언한다. 금융권 관계자는 "긴축 기조가 본격화되는 상황에서는 높은 수익률을 좇기보다 손실 가능성을 낮추고 현금 유동성을 관리하는 것이 중요하다"며 "생활비와 비상금, 여유자금, 장기 자산 등 자금의 사용처를 구분해 투자 위험을 줄일 필요가 있다"고 강조했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지