
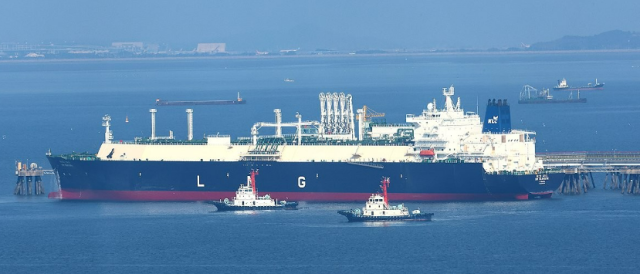
반면 LNG 수요가 많은 아시아까지 운송거리가 짧다는 점은 알래스카 LNG의 주요 경쟁력으로 꼽힌다. 주요 초크포인트에 대한 의존도가 낮아 공급망 리스크를 줄이면서 안정적인 수급이 가능하다는 것 역시 장점으로 평가된다.
알래스카 LNG 프로젝트는 북부 지역에서 생산한 천연가스를 남부로 운송한 뒤 액화해 수출하는 사업이다. 미국 연방에너지규제위원회(FERC) 허가 기준 본선 가스관 길이만 약 1300㎞에 달한다. 직경 42인치의 가스관과 8개 압축기지, 가스처리시설, 연산 2000만t 규모의 LNG 액화시설 등을 함께 건설하는 초대형 프로젝트다.
그동안 정부는 대미투자와 관련해 총 투자비를 2000억 달러 이내로 관리하고 상업적 합리성에 기반한 프로젝트를 구성하겠다는 원칙을 세웠다. 최근 국회 보고에서도 이를 바탕으로 텍사스주 엔시날 가스복합화력발전소 건설, 원전 8기 건설, 알래스카 LNG 개발 사업 등을 보고했다.
문제는 상업적 합리성을 둘러싼 불확실성이다. 알래스카 LNG 사업자인 글렌파른은 지난 6월 알래스카주 상원 재정위원회에 전체 건설비를 445억~545억 달러로 추산해 제시했다. 1단계 가스관 건설에만 132억~169억 달러, 니키스키 LNG 시설에는 236억~284억 달러, 북부 가스처리시설에는 77억~92억 달러가 필요할 것으로 추산했다.
특히 장거리 가스관은 알래스카 LNG에 대한 성공 기대감을 낮추는 부담이다. 대규모 신규 가스관을 건설해야 하는 상황에서 극지 환경으로 시공 여건이 까다롭고 공사 가능 기간에도 제약이 있다. 이에 따라 시공과 공기 지연, 금융비용 증가 가능성도 투자비를 끌어올릴 수 있다.
최종 사업비도 아직 확정됐다고 보기 어렵다. 일본에너지경제연구소(IEEJ)는 글렌파른의 사업비 추정치를 검토하면서 추정치가 2022년 387억 달러에서 2023년 440억 달러, 최근 445억~545억 달러 등으로 높아졌다고 지적했다. 액화시설과 가스처리시설 등의 설계가 구체화되는 과정에서 비용이 추가로 변동할 가능성도 남아 있다.
투자금을 회수하려면 충분한 LNG 판매처를 미리 확보하는 것도 중요하다. 글렌파른은 연간 생산능력 2000만t 가운데 80%인 1600만t을 장기계약으로 확보하겠다는 목표다. 현재 한국과 일본, 대만, 태국 등 구매자와 연간 1300만t 규모의 예비 장기계약을 확보한 상황이지만 최종 구속력이 있는 판매계약은 아니다.
결국 예비약정을 실제 장기 구매계약으로 전환할 수 있느냐가 향후 대규모 프로젝트파이낸싱(PF)의 조건을 좌우할 전망이다. 장기 판매물량이 충분하지 않을 경우 금융기관의 위험 부담이 커지면서 자금조달 비용이 상승할 수 있다. 이는 다시 LNG 원가와 투자금 회수 기간에 영향을 줄 수 있다.
다만 알래스카 LNG가 가진 입지상 장점도 분명하다. 알래스카에서 아시아로 향하는 LNG선은 미국 걸프 연안에서 출발하는 경우보다 항해거리가 짧다. 파나마 운하나 수에즈 운하 등 주요 해상 병목을 거치지 않아도 돼 운송비와 운송기간을 줄일 수 있다는 점도 강점으로 꼽힌다.
특히 한국과 일본 등 LNG 수요가 많은 동북아시아 수요국과 가까운 데다 중동 정세나 주요 해상 요충지를 둘러싼 지정학적 위험에서 상대적으로 자유롭다. 글렌파른 역시 중동 정세 불안 등으로 에너지 공급망 안정성을 중시하는 아시아 구매자의 관심이 높아지고 있다고 강조한다.
관건은 이 같은 입지상 장점이 막대한 초기 건설비와 금융비용을 얼마나 상쇄할 수 있느냐다. 아시아까지의 운송비를 낮추더라도 가스관과 액화시설 건설비가 예상보다 늘어나거나 장기 판매계약 확보가 늦어질 경우 전체 LNG 공급가격의 경쟁력이 떨어질 수 있기 때문이다.
김성서 기자biblekim@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






