
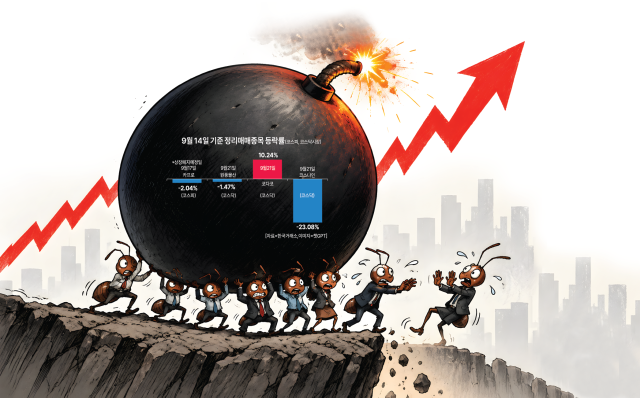
코스닥 상장사 코이즈는 이달 초 '시가총액 200억원 미달'로 상장폐지가 결정됐다. 지난 3일부터 11일까지 7거래일간 정리매매를 거친 뒤 14일 최종 상장폐지됐다. 정리매매는 말 그대로 상폐 직전에 마지막으로 투자금을 회수할 기회를 주주들에 주는 것으로, 주가가 급락하는 게 일반적이다. 코이즈 주식도 정리매매 첫날 35%가량 급락한 데 이어 4거래일 연속 빠졌다. 그런데 지난 9일 코이즈 주가는 갑자기 140% 급등했다. 호재가 있었던 것도 아닌데 갑자기 치솟았다. 정리매매 마지막날인 11일 135원으로 최종 거래를 마쳤지만, 9일 급등한 이유는 여전히 불분명하다.
정부가 부실기업 정리 속도를 높이면서 하반기 들어 상장폐지 기업이 속출하고 있다. 이에 주식 시장 퇴출 수순을 밟는 기업들의 마지막 거래 기회인 정리매매도 빈번하게 진행되는 중이다. 그런데 정리매매 기간 중 주가가 반짝 급등하는 기현상이 반복되면서 개인투자자들의 손실을 키울 수 있다는 우려가 나온다. 하루 200% 가까이 급등하는 종목도 있다. 증권가에선 대주주가 지분을 처분하고 빠져나간 주인 없는 회사와 그 자리를 채운 소액주주, 그리고 가격제한폭이 없다는 점을 노린 투기성 매수세가 맞물려 만들어낸 '마지막 폭탄 돌리기'라는 지적이 제기된다.
상폐 확정인데 주가는 급등?
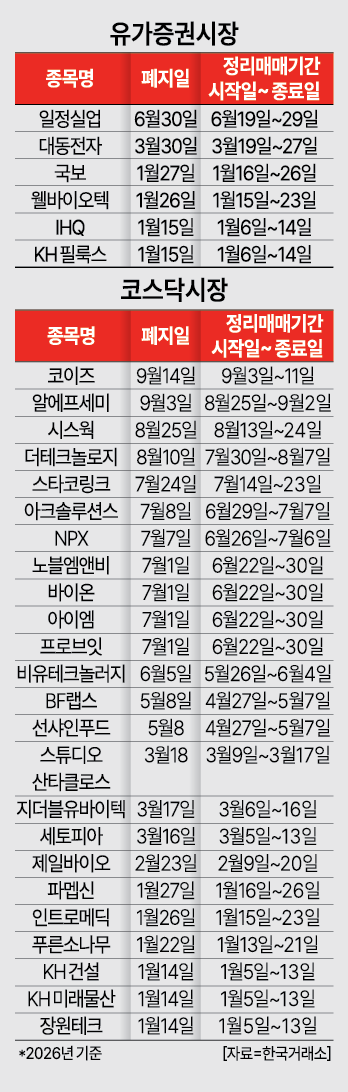
14일 한국거래소에 따르면 올해 들어 유가증권시장과 코스닥시장에서 상장폐지 결정 후 정리매매 절차를 거친 30개 종목(코스피 6개, 코스닥 24개) 중 일반 주식시장의 상한가 기준인 30%를 넘어선 종목은 총 10개사(33.3%)로 집계됐다. 정리매매는 상장폐지 전 소액주주에게 마지막 유동성 회수 기회를 제공하는 7거래일간의 거래를 뜻한다. 현행 제도상 정리매매 기간에는 하루 상·하한가 30% 제한을 두는 가격제한폭이 적용되지 않는다. 이 때문에 소량의 거래나 수급 유입만으로도 주가 변동 폭이 극대화된다.특히 지난 2월 정리매매를 거친 코스닥 상장사 제일바이오는 정리매매 기간 중 주가가 무려 3만% 가까이 폭등한 것처럼 표시되는 이상 현상이 발생해 시장의 혼란을 불렀다. 이는 정리매매 개시일에 맞춰 단행된 1500대 1 주식병합(무상감자)으로 인한 착시 현상으로 풀이된다. 주식 수가 2912만주에서 1만9419주로 줄면서 착시상 주가가 급등한 것처럼 보였을 뿐 병합 비율을 반영한 실질 주가는 오히려 하락했다. 상장폐지 국면에서 단행된 감자가 투자자들에게 왜곡된 착시 신호를 준 것이다.
"개미들의 마지막 폭탄 돌리기"
정리매매 기간 주가 급등 종목들은 대주주 지분율이 극도로 낮거나 최대주주가 없는 구조적 공통점을 지닌다. 대신 개인 소액주주 비중이 절대적이다. 부실기업들이 상장폐지 전 공시한 반기보고서에 따르면 소액주주는 전체 주주 수의 98~99%를 차지한다. 주식 보유 비중 역시 70% 이상을 소액주주가 떠안고 있는 경우가 다수다.9월 정리매매를 마친 코이즈의 경우 전체 발행주식 505만6999주 중 소액주주 보유 주식이 364만9175주로 72.28%에 달했다. 소액주주 수 역시 9941명으로 전체 주주(9948명)의 99.92%를 기록했다. 착시 소동을 겪은 제일바이오 역시 전체 주주 827명 중 소액주주가 819명(98.92%)으로 대부분을 차지했다.
정리매매 기간 중 가장 높은 등락률이 97.67%에 달했던 인트로메딕의 경우 반기보고서 기준 소액주주 수가 1만1579명으로 전체 주주(1만1586명)의 99.94%를 차지했다. 이들이 보유한 주식 비중 역시 71.87%(3090만4478주)에 달했다.
"소액주주 피해 막을 장치 만들어야"
문제는 폭탄 돌리기의 피해를 고스란히 소액주주들이 감내해야 한다는 데 있다. 정리매매 기간 착시나 투기성 매수세에 낚인 소액주주들은 상장폐지 이후 유동성 회수나 피해 배상을 받기가 사실상 불가능하기 때문이다. 전문가들은 정리매매 제도가 환금성 제공이라는 본래 목적에서 벗어나 단기 투기 시장화되는 현상을 경고하고 있다. 부실기업 퇴출 절차와 함께 소액주주 보호를 위한 정보 제공을 포함해 제도 보완이 필요하다는 지적이다.
서지용 상명대 경영학과 교수는 "정리매매 같은 경우는 상장 폐지 확정 뒤에 사실상 마지막 매도 기회이나 7거래일 동안 가격 제한 폭이 없어서 투기적 거래 뒤에 급락이 발생하기 쉽다"며 "해당 시기에 매도하지 못한 투자자의 경우 비상장 상태에서 유동성과 접근성 측면에서 손실을 볼 수 있어 상장 폐지 사유 및 재무 상태나 회생 가능성 등을 미리 공지해 투자자들이 판단할 시간을 충분히 줘야 한다"고 조언했다. 이어 "허위 공시나 분식회계, 배임 등이 상장 폐지 원인일 경우 손해배상 책임과 임원 책임을 구분해 소액 주주들한테 배상할 수 있는 방안을 마련하는 게 필요하다"고 덧붙였다.
김대종 세종대 경영학과 교수도 정리매매 시장의 비이성적 과열에 대해 투자 위험 경고와 시장 감시 강화, 그리고 차등화된 퇴출 절차의 필요성을 지적했다. 김 교수는 "상장폐지 직전 정리매매에서 주가가 단기간에 100% 이상 급등하거나 90% 이상 폭락하는 현상은 정상적인 가격 형성이라기보다 투기적 거래에 가깝다"며 "정리매매는 가격제한폭이 적용되지 않아 수급이 조금만 변해도 주가가 극단적으로 움직일 수 있다"고 지적했다.
그러면서 "특히 개인투자자는 기업의 정확한 재무상태나 상장폐지 이후의 가치 판단에 어려움이 있어 급등 시 추격 매수했다 급락할 경우 막대한 손실을 입을 수 있다"며 "부실기업을 신속하게 퇴출하는 정책 자체는 필요하나 퇴출 과정에서 소액주주가 과도한 피해를 입지 않도록 보완장치를 마련해야 한다"고 강조했다.
양보연 기자byeony@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






