
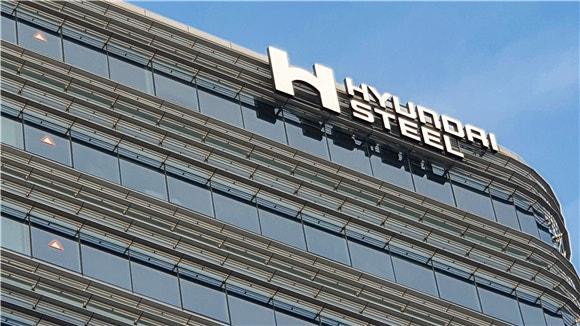
NH투자증권은 2일 현대제철에 대해 철강 제품 가격 상승에 따른 실적 회복이 이어질 것으로 전망했다. 다만 판매가격 인상 속도가 예상보다 더디다는 점을 반영해 목표주가를 기존 4만원에서 3만7000원으로 7.5% 하향 조정했다. 투자의견은 '매수'를 유지했다.
최영광 NH투자증권 연구원은 "보호무역주의를 바탕으로 한 내수 중심의 철강 제품 가격 상승과 이에 따른 실적 개선 방향성은 유효하다"며 "최근 하향 안정화되고 있는 원재료 가격 역시 실적 개선에 기여할 전망"이라고 밝혔다.
다만 중국산 철강재에 대한 반덤핑 관세 부과 이후 제3국으로부터의 수입 물량이 늘면서 국내 철강 유통가격과 현대제철의 판매가격 상승 속도가 당초 예상보다 더딘 것으로 분석됐다. 이에 내년 영업이익 전망치를 기존보다 6.6% 낮췄다.
현대제철의 3분기 연결 영업이익은 871억원으로 전 분기 대비 51.0% 증가했지만 시장 전망치를 밑돌았다. 제품 판매가격은 6.5% 상승했으나 판매량이 11.2% 감소한 영향이다. 추석 연휴에 따른 조업일수 감소와 자동차 고객사 파업, 미국향 철근 수출 감소 등이 실적에 부담으로 작용했다.
반면 4분기에는 판매량 회복과 추가적인 가격 상승에 힘입어 실적 개선세가 이어질 전망이다. NH투자증권은 4분기 판매량이 전 분기 대비 12.7% 증가한 443만톤을 기록하고, 영업이익은 1230억원으로 41.2% 늘어날 것으로 예상했다.
최 연구원은 "현재 주가는 올해 예상 주가순자산비율(PBR) 기준 0.18배에 불과하며 밸류에이션 밴드 최하단에서 거래 중"이라며 실적 회복 방향성과 제한적인 밸류에이션 부담에 주목했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






