
5일 예정처의 ‘2027년도 예산안 위원회별 분석’ 보고서에 따르면 재정경제부는 내년도 ‘전략경제 제도기반 조성’ 사업에 첨단기술 보험료 지원 등을 위한 예산 22억원을 신규 편성했다. 200개 기업의 보험료 지원에 16억원, 400개 기업의 기술평가에 4억원, 위험공유기금 연구에 2억원을 배정했다.
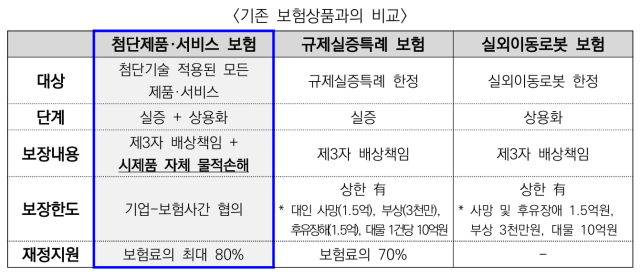
이 사업은 인공지능(AI)·양자·바이오·방산 등 첨단기술 기업이 사고 배상책임 부담으로 제품 출시를 미루는 일을 줄이기 위해 추진된다. 제품과 서비스의 실증 및 초기 상용화 과정에서 발생하는 제3자 피해와 시제품의 물적 손해를 보험으로 보장하는 구상이다. 중소기업에는 보험료 80%, 중견기업에는 70%를 지원하며 지원 기간은 제품당 최대 3년이다.
예정처가 지적한 핵심은 보험상품 설계와 수요 확인이 충분히 이뤄지기 전에 지원 규모를 정했다는 점이다. 보험상품의 보장내용과 보험료, 참여 보험사는 아직 확정되지 않았다.
예정처는 “가입 의향이 실제 보험 가입으로 이어질지는 상품의 보장 내용과 보험료 수준에 따라 달라질 수 있다”며 객관적인 수요 산출이 필요하다고 지적했다.
기존 보험료 지원사업과 역할을 구분하는 것도 과제다. 현재 규제샌드박스 실증특례 사업자는 의무가입 대상인 책임보험의 보험료 70%를 지원받는다. 일부 지방자치단체는 중소기업이 제조·유통·판매한 제품으로 제3자에게 발생한 피해를 보장하는 제조물책임(PL) 단체보험의 보험료 20~30%를 환급한다.
새 사업의 필요성을 판단하려면 기존 보험으로 보장하기 어려운 위험과 지원이 끊기는 단계를 구체적으로 확인해야 한다는 지적이다. 실증 단계에서 가입할 수 있는 보험이 초기 상용화 단계에서는 가입이 어려운지, 첨단기술 제품의 특수한 위험이 기존 PL보험의 보장범위를 벗어나는지 등을 구분해야 한다는 것이다.
예정처는 기존 보험의 보장범위를 초기 상용화 단계까지 확대하는 방안을 우선 검토해야 한다고 제언했다. 별도 사업을 신설하기에 앞서 기존 제도를 활용해 보장 공백을 메울 수 있는지 살펴야 한다는 취지다.
최대 3년간 지원이 끝난 뒤에도 보험 가입이 유지될지는 불확실하다. 정부는 지원 기간에 사고자료를 축적해 민간 보험시장으로 전환하도록 유도할 계획이다. 예정처는 첨단기술 사고 발생빈도가 낮고 손실 규모가 클 수 있어 단기간에 쌓은 자료만으로 적정 보험료를 산정하기 어려울 수 있다고 봤다.
예정처는 “지원 종료 이후에도 기업이 보험료 전액을 부담하면서 가입을 유지할 유인이 충분한지 검증해야 한다”며 “유사한 보험료 지원 사업을 별도로 신설하면 기존 제도와 기능이 중복되고 지원 체계가 복잡해질 가능성이 있다”고 우려했다.
김지윤 기자yoon0930@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






