
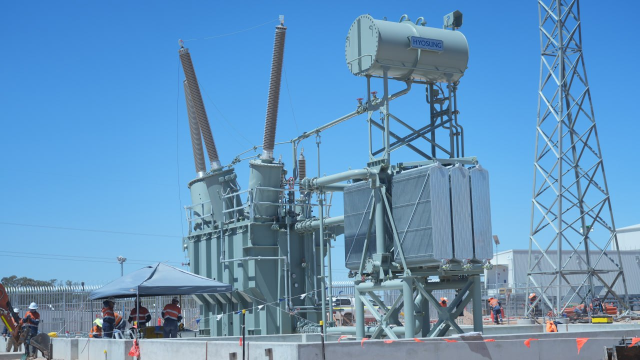
20일 에프앤가이드에 따르면 효성중공업·HD현대일렉트릭·LS일렉트릭·일진전기 등 국내 전력기기 4사의 올해 3분기 합산 영업이익 전망치는 8734억원으로 집계됐다. 전년 동기 대비 약 44.8% 증가한 규모다.
업체별로는 효성중공업의 영업이익이 3103억원으로 전년 동기 대비 41.2% 증가할 것으로 예상된다. HD현대일렉트릭은 24.0% 늘어난 3065억원, LS일렉트릭은 92.4% 증가한 1939억원을 기록할 전망이다. 일진전기도 77.6% 증가한 627억원의 영업이익이 예상된다.
실적 개선의 배경에는 북미 시장을 중심으로 확대되는 전력기기 수요가 있다. AI 데이터센터 건설과 노후 송배전망 교체가 맞물리면서 초고압 변압기와 차단기, 배전반 등의 수요가 꾸준히 증가하고 있다. 특히 과거 높은 가격에 확보한 수주 물량이 실제 매출로 반영되면서 수익성 개선으로 이어지고 있다는 분석이다.
중장기적으로는 공급 부족에 따른 수익성 개선 효과가 얼마나 지속될지도 관건이다. 국내외 전력기기 업체들이 수요 증가에 대응해 생산설비 확충에 나서면서 향후 공급 증가가 제품 가격과 수익성에 영향을 미칠 가능성이 있기 때문이다.
특히 전력기기는 수주 이후 생산과 운송, 설치 및 검수까지 상당한 시간이 소요된다는 특성이 있다. 고객사의 프로젝트 일정이 지연되면 확보한 수주 물량의 매출 인식도 늦어질 수 있다. 여기에 원·달러 환율 하락으로 수출 제품의 원화 환산 매출과 이익이 줄어들 경우 시장에서 기대하는 실적 개선 폭에도 영향을 미칠 수 있다.
다만 현재의 우려를 전력기기 산업 전반의 성장 둔화로 단정하기는 어렵다는 시각도 적지 않다. 북미 전력망 교체와 AI 데이터센터 투자에 따른 전력기기 수요가 높은 수준을 꾸준히 유지하고 있고, 국내 업체들도 수년 치 수주잔고를 넉넉히 확보하고 있기 때문이다. 단기적인 납기 지연이 매출 인식 시점을 늦출 수는 있지만 수요 자체가 감소한 것은 아니라는 평가다.
업계 관계자는 "중동 전쟁 장기화로 일부 프로젝트의 매출 인식이 지연되는 상황이긴 하지만 4분기까지 전체 실적을 고려하면 성장세가 둔화됐다고 판단하기는 이르다"며 "이미 3~4년 치 수주 물량이 확보돼 있는 만큼 일시적인 매출 인식 지연이나 환율 하락만으로 시장 전반의 성장세가 꺾였다고 보기는 어렵다"고 밝혔다.
신지아 기자fromjia@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






