
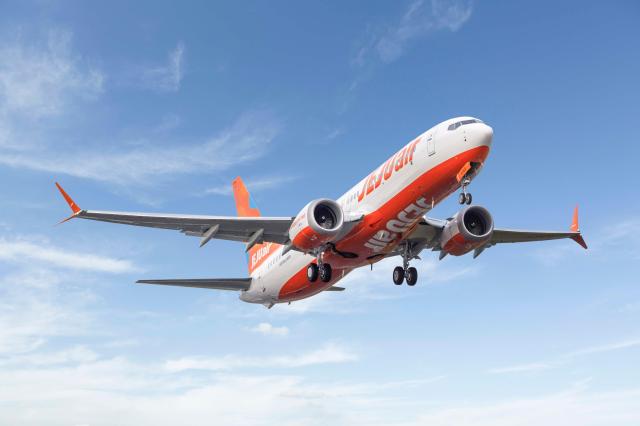
배세호 iM증권 연구원은 "3분기 영업이익이 기존 전망을 크게 상회한 가운데 일본 노선 중심의 영업과 B737-8 도입에 따른 비용 효율화가 이익 회복으로 이어지고 있다"며 "재무 부담 완화와 기단 현대화가 맞물리며 영업실적 턴어라운드가 이어질 것으로 예상한다"고 밝혔다.
제주항공의 3분기 별도 기준 매출액은 4896억원으로 전년 동기 대비 32.2% 증가했고 영업이익은 549억원을 기록해 흑자 전환했다. 영업이익률은 11.2%로 집계됐다. 특히 영업이익은 시장 컨센서스 65억원을 8배 이상 웃돌았다.
실적 개선에는 일본 노선의 높은 탑승률과 운임이 영향을 미쳤다. 3분기 인천~도쿄 노선 여객 수는 22만4000명으로 전년 동기 대비 48.3%, 인천~간사이 노선은 21만4000명으로 61.9% 증가했다. 해당 노선의 탑승률은 각각 95.0%, 88.0%로 추정됐다. 일본 노선은 제주항공 여객 매출의 약 40%를 차지하고 있다.
일본 노선 경쟁력은 내년에도 실적을 뒷받침할 것으로 전망됐다. 올해 1~9월 제주항공의 일본 노선 여객 수는 370만명으로 전년 동기 대비 28.9% 늘어 전체 일본 노선 시장 성장률 20.6%를 웃돌았다. iM증권은 수요가 견조한 일본 노선에 기재를 집중하는 전략이 수익성 개선으로 이어지고 있다고 평가했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






