
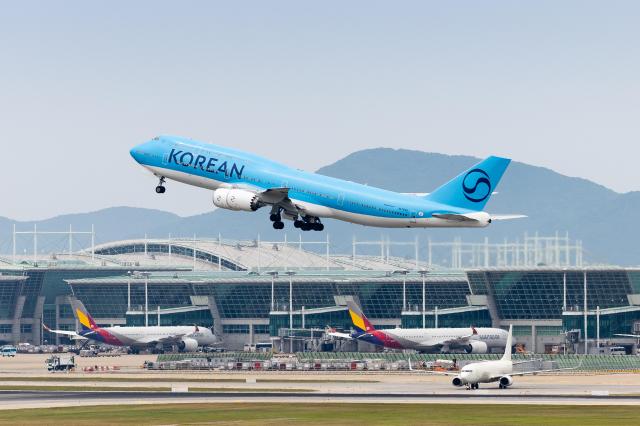
최지운 유안타증권 연구원은 이날 리포트를 통해 "기존 아시아나 노선에 대한항공 운임체계가 적용되며 수익 개선 여지가 있고, 중복 노선 및 스케줄 조정을 통한 네트워크 효율화를 기대한다"며 이같이 분석했다.
이어 "여기에 구매, 계약 통합과 정비 효율화 등 비용 측면의 시너지까지 더해지며 내년 통합 법인의 이익 체력은 올해 대비 개선될 전망"이라고 덧붙였다.
최 연구원은 국제선 여객 분야에 대해선 "이번 분기 중국·일본 중심의 단거리 노선에서 높은 수송 증가를 보인 가운데 장거리 및 환승 수요 강세가 이어지며 운임과 탑승률 모두 전년 대비 개선된 것"이라고 판단했다. 항공화물 분야를 두고는 "반도체 등 고부가 화물 수요 호조가 이어지며 화물 수익성 역시 견조한 수준을 유지할 것"이라고 전망했다.
또 "유가 변동성 확대에도 동사의 높은 이익 방어력을 기대한다"며 "여객은 장거리·프리미엄 수요가 견조하게 이어지고 있으며 화물은 장기계약 확대를 기반으로 안정적인 물량을 확보했다"고 평가했다.
송윤서 기자sys0303@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






