
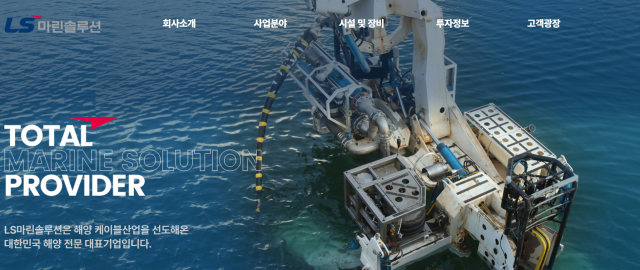
메리츠증권은 14일 LS마린솔루션에 대해 해저 전력망 확대에 따른 케이블 포설선(CLV) 공급 부족의 수혜가 기대된다고 평가했다. 투자의견 '매수'와 목표주가 4만원을 유지했다. 지난 11일 종가는 3만2300원으로 상승 여력은 23.8%다.
장재혁 메리츠증권 연구원은 "LS마린솔루션은 해상풍력 관련주로 알려져 있으나 본질은 해저 전력망 확장의 병목 자산인 케이블 포설선을 보유·운영하는 기업"이라고 설명했다. 해저케이블 시공은 수심이 깊고 설치 구간이 길어질수록 선박 투입일수가 늘어나는 구조다.
해저케이블 수요 증가에 비해 포설선 공급은 제한적일 것으로 전망했다. 중국을 제외한 아시아·유럽의 해상풍력용 해저케이블 수요는 지난해 2208㎞에서 2030년 6645㎞로 약 3배 늘어날 전망이다. 같은 기간 유럽 인터커넥터 케이블 수요도 약 1500㎞에서 7000㎞로 4.7배 증가할 것으로 예상된다. 반면 글로벌 전력케이블 포설선은 현재 약 100척에서 2030년 약 115척으로 15% 늘어나는 데 그칠 것으로 내다봤다.
LS마린솔루션은 약 3500억원을 투자한 1만8000GT급 신규 CLV를 2028년 도입해 장거리 인터커넥터 시공 역량을 확보할 계획이다. 장 연구원은 대규모 투자와 긴 건조 기간에 더해 안정적인 케이블 생산·수주 역량이 필요하다며 모회사 LS전선과의 연계 역시 경쟁력이라고 평가했다.
서해안 전력고속도로도 향후 실적 성장을 이끌 것으로 전망했다. 메리츠증권은 1단계 사업에서 LS마린솔루션의 시공 매출이 5000억원 이상 발생할 것으로 예상했다. 영업이익률 20%를 가정하면 프로젝트 전체 영업이익은 1000억원 이상으로 추산된다.
장 연구원은 "영업이익은 지난해 약 70억원에서 올해 약 120억원으로 증가하고, 신안우이 해상풍력 매출 인식이 본격화되는 2027년에는 400억원에 근접할 전망"이라며 "2030년 서해안 1단계 매출 인식이 본격화될 경우 연간 영업이익은 1400억원을 상회할 것"이라고 내다봤다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






