
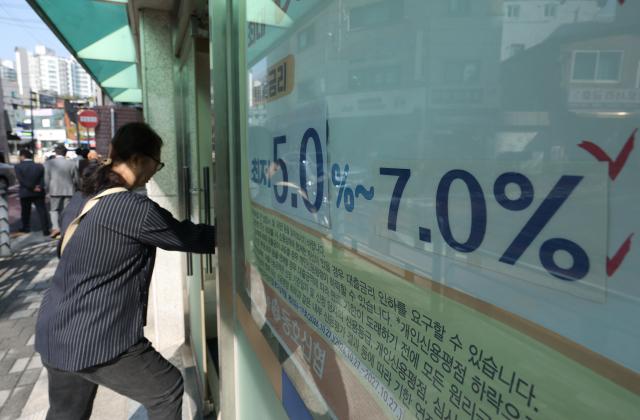
서울 시내 한 은행에 주택담보대출 현수막이 붙어 있다. [사진=연합뉴스]
주택담보대출을 앞둔 차주들의 셈법이 복잡해졌다. 고정형 주담대 평균금리가 사상 처음 연 5%를 넘어선 가운데 당장 이자가 싼 변동형을 택할지, 초기 부담을 감수하고 금리 상승에 대비할지 고민이 깊어지면서다. 은행 창구에서도 이자 부담을 줄이려는 수요와 금리 불확실성을 피하려는 수요가 엇갈리는 모습이다.
30일 금융권에 따르면 최근 은행 영업점에서는 고정형과 변동형 주담대의 유불리를 따지며 금리 선택을 저울질하는 차주들이 늘고 있다. 수도권 영업점에 근무하는 한 시중은행 관계자는 "금리가 높아지는 상황을 고려해 고정형 문의도 늘고 있지만, 당장은 상대적으로 낮은 6개월 변동형을 택하는 차주들이 많아지고 있다"고 말했다.
반면 추가 금리 상승을 우려하는 차주들은 초기 이자를 더 내더라도 일정 기간 금리를 고정하는 쪽을 택하고 있다. 다른 시중은행 관계자는 "향후 금리가 더 오를 것으로 보고 5년간 금리가 고정되는 유형을 고르는 고객도 늘고 있는 추세"라고 설명했다.
이같이 차주들의 셈법이 복잡해진 이유는 두 유형 모두 금리가 뛰면서다. 한국은행에 따르면 지난달 예금은행의 신규취급액 기준 주담대 금리는 연 4.88%로 전월보다 0.22%포인트 올랐다. 고정형은 4.88%에서 5.11%로 상승했다. 유형별 집계를 시작한 2013년 1월 이후 처음 5%를 넘어선 것이다. 변동형도 4.53%에서 4.76%로 올라 두 유형 모두 상승 폭이 0.23%포인트에 달했다.
문제는 어느 쪽을 택해도 새로 대출받는 차주들의 부담이 커진다는 것이다. 예를 들어 대출금 5억원에 금리가 0.23%포인트 높아지면 원금이 일정하다는 가정 아래 연간 이자는 단순 계산으로 115만원 늘어난다. 여기에 고정형 평균금리는 변동형보다 0.35%포인트 높다. 즉 당장의 이자를 줄이려면 향후 금리 상승 위험을 감수해야 하고, 일정 기간 금리를 고정하려면 상대적으로 높은 금리를 부담해야 하는 셈이다.
상환이나 대환 시점도 선택에 영향을 준다. 통상 대출 실행 후 3년이 지나면 중도상환수수료 부담이 사라지는 만큼 우선 낮은 변동금리를 이용한 뒤 금리 흐름과 자금 사정에 따라 갈아타거나 갚으려는 수요도 있다는 게 은행권 설명이다. 다만 수수료 부담이 없어진다고 대환이 반드시 유리해지는 것은 아니다. 갈아탈 상품의 금리와 대출 가능 한도 등을 함께 따져야 하며, 그 전에 변동금리가 오르면 당초 기대했던 이자 절감 효과도 줄어들 수 있다.
최근 은행채 금리 하락이 실제 대출금리 인하로 이어질지도 관심이다. 고정형 주담대의 지표금리인 은행채 5년물(AAA) 금리가 8월 말 4.3%에서 지난달 말 4.5%로 올랐다가 전날 4.2%로 낮아져서다. 하지만 금융권 관계자는 "최종 대출금리는 조달비용과 마진 등 여러 요인을 반영한다"며 "은행채 금리가 내렸다고 대출금리도 같은 폭으로 내려간다고 볼 수는 없다"고 말했다.
홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






