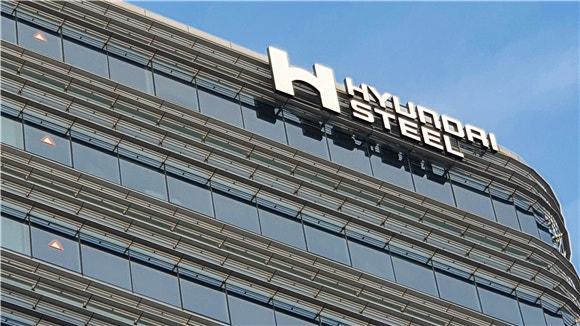
KB증권은 7일 현대제철에 대해 3분기 판매량이 예상보다 부진하면서 영업이익이 시장 기대치를 밑돌 것으로 전망했다. 투자의견 '매수'와 목표주가 4만원을 유지했다. 다만 4분기에는 판매량과 스프레드 개선이 예상되고, 미국 제철소 투자와 인공지능(AI) 데이터센터 수요 확대에 따른 중장기 수혜도 기대된다고 평가했다.
최용현 KB증권 연구원은 현대제철의 올해 3분기 영업이익을 662억원, 영업이익률은 1.2%로 예상했다. 영업이익은 시장 컨센서스 1160억원을 43% 밑도는 수준이다.
자동차향 판가 인상 효과로 스프레드는 개선됐지만 원화 강세로 해외 판매가격 인상 폭이 제한된 데다 판매량이 예상보다 부진했던 점이 실적 하락 요인으로 꼽혔다.
KB증권은 3분기 스프레드가 전분기 대비 1만3000원 개선되는 반면 판매량은 400만톤으로 전분기보다 감소할 것으로 전망했다. 별도 기준 영업이익은 216억원에 그칠 것으로 추정했다.
다만 4분기에는 판매량과 스프레드가 모두 전분기 대비 개선될 것으로 내다봤다. 자동차향 판가 인상과 원화 강세에 따른 원재료비 부담 감소가 스프레드 개선을 뒷받침할 것으로 예상했다. 다만 원료탄 가격 상승세가 이어질 경우 부담으로 작용할 수 있다고 짚었다.
중장기 성장 동력으로는 미국 제철소 투자를 제시했다. 현대제철이 추진 중인 미국 제철소의 생산능력은 연간 270만톤으로, 이 가운데 140만톤은 이미 수요처가 확정된 상태다. 현대차와 기아가 각각 40만톤, 포스코가 60만톤 규모다.
최 연구원은 "2029년 1분기 상업 생산 이후 빠르게 실적이 올라올 것"이라며 "최근 금리 인상 영향으로 조달금리가 기존 예상보다 높아질 수 있지만 미국 철강 시장은 여전히 견조한 모습을 보이고 있다"고 설명했다.
AI 데이터센터 증설에 따른 철강 수요 확대도 현대제철의 주요 투자 포인트로 꼽았다. 데이터센터에 사용되는 철강 가운데 H형강 수요가 크고, 현대제철이 국내에서 유일하게 판재와 봉형강을 함께 공급할 수 있는 토털 패키지를 갖췄다는 점에서다.
최 연구원은 "철강업은 수요·공급 측면에서 초과 공급 구조가 이어지고 있지만 AI 데이터센터발 수요 견인과 반덤핑 규제 추가 도입으로 공급 과잉이 점차 완화될 것으로 기대된다"며 "국내 철강사 가운데 AI 데이터센터 모멘텀에 대한 현대제철의 수혜가 가장 클 것"이라고 말했다.
신동근 기자sdk6425@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지