
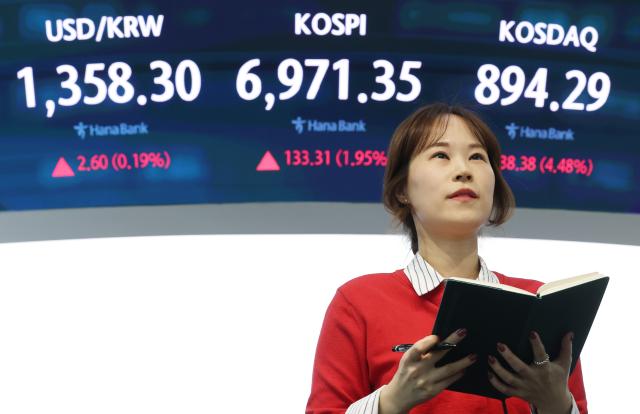
미국 메모리 반도체 기업 마이크론이 역대급 어닝 서프라이즈를 기록하면서 국내 증시에도 훈풍이 불었다. 마이크론의 실적이 시장 예상치를 크게 웃돌면서 국내 메모리 기업인 삼성전자와 SK하이닉스의 실적에 대한 기대감도 커지고 있다.
1일 한국거래소에 따르면 이날 유가증권시장에서 삼성전자와 SK하이닉스 등 두 대형주 주가는 모처럼 동반 상승했다. 삼성전자 주가는 전 거래일 대비 7500원(2.79%) 오른 27만6000원에 마감했다. SK하이닉스 주가는 전 거래일 대비 5만7000원(3.21%) 오른 183만3000원에 마쳤다.
반도체주 상승은 이날 새벽 '메모리 반도체 업황의 풍향계'로 불리는 마이크론 실적 훈풍 덕분이다. 마이크론의 2026 회계연도 4분기 매출액은 542억3000만 달러로 전년 동기 대비 약 4배 증가하며 시장 예상치를 웃돌았다. 조정 주당순이익(EPS)도 33.42달러를 기록해 시장 기대치를 넘어섰다.
메모리 숏티지(공급이 수요를 따라가지 못해 발생하는 품귀 현상) 현상도 지속될 것으로 보인다. 내년 생산 물량 상당 부분이 고객사에 공급하기로 확약된 데다, 장기공급계약 규모도 크게 늘었다. 마이크론의 장기공급계약 규모는 320억 달러에 달한다.
산제이 메로트라 마이크론 최고경영자(CEO)는 "마이크론은 2026 회계연도에 사상 최대 실적을 달성했으며 2027 회계연도에는 더욱 강한 실적을 기대한다"고 밝혔다. 이어 2027 회계연도 생산 물량의 상당 부분에 대해 고객사와 공급계약을 확보했다고 설명했다.
마이크론의 어닝 서프라이즈로 이달 나오는 삼성전자와 SK하이닉스 3분기 실적에 대한 기대감도 높아지고 있다. 증권가에서는 삼성전자의 3분기 영업이익이 110조원에 달하며 국내 기업 최초로 분기 영업이익 100조원을 돌파할 것으로 예상한다. SK하이닉스도 77조원 안팎의 영업이익을 기록할 것으로 점쳐진다. D램과 낸드플래시 등 메모리 가격이 최근 상승세를 타면서 수익증대 효과가 클 것이란 게 증권가의 공통된 전망이다.
이에 맞춰 삼성전자와 SK하이닉스의 목표주가도 상향 조정되는 추세다. 유안타증권은 삼성전자 목표주가를 기존 53만원에서 63만원으로 올렸고, 미래에셋증권도 37만원에서 40만원으로 상향했다. NH투자증권과 유진투자증권은 각각 53만원과 56만원을 유지했다. SK하이닉스에 대해서는 DB증권이 230만원, 미래에셋증권이 310만원의 목표주가를 제시했다.
백길현 유안타증권 연구원은 "2027~2028년에도 메모리 반도체 쇼티지가 계속될 것"이라며 "일각에서는 2028년 피크아웃 가능성을 우려하고 있으나 D램 생산능력 잠식과 AI 추론 확산에 따른 고용량 메모리 수요를 감안하면 공급 부족 해소 시점은 예상보다 늦어질 가능성이 크다"고 설명했다.
김영건 미래에셋증권 연구원은 "영업이익 추정치 하향에도 SK하이닉스의 밸류에이션이 절대적으로 낮은 상황"이라며 "빅테크 기업이 AI 서버 구축에 HBM 탑재량을 늘리고 있다. 빅테크의 주문형 반도체 수요 증가는 HBM 업계 1위인 SK하이닉스에 유리하게 작용할 것"이라고 분석했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






