
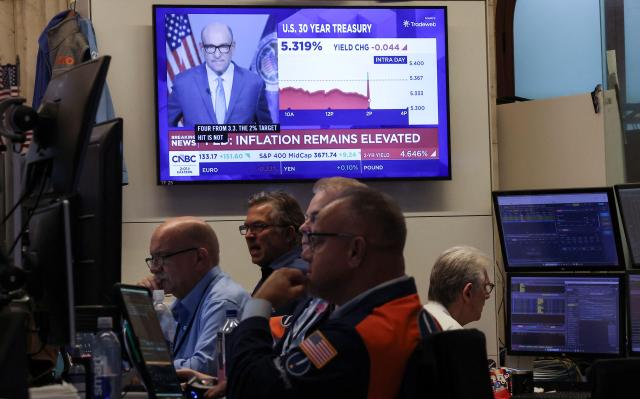
미국 국채금리가 심상치 않다. 글로벌 장기금리의 기준인 미국 10년물 국채금리는 최근 5%를 넘어섰고, 30년물은 5.5% 선마저 돌파했다. 시장 일각에서는 30년물 금리가 6%까지 오를 수 있다는 전망도 나온다. 한때 제로금리가 당연하게 여겨졌던 시대와는 전혀 다른 풍경이다.
문제는 지금의 금리 상승을 일시적인 인플레이션 충격이나 미국 연방준비제도(Fed)의 긴축 탓으로만 보기 어렵다는 점이다. 미국의 막대한 재정적자와 국채 발행 증가가 장기금리를 구조적으로 밀어 올리고 있다. 국제유가 상승에 따른 물가 압력과 인공지능(AI) 투자를 위한 기업들의 대규모 자금 조달도 겹쳤다. 기준금리가 내려가더라도 장기금리는 과거처럼 낮아지지 않는 구조가 만들어질 수 있다는 얘기다.
한국은 미국발 고금리에 특히 취약하다. 미국 국채금리가 오르면 국내 국고채 금리도 상승 압력을 받는다. 은행채와 회사채 금리가 따라 오르면서 가계와 기업의 자금 조달 비용도 커진다. 미국의 높은 금리는 달러 강세와 원화 약세 압력으로도 이어진다. 원화 가치가 떨어지면 원유와 원자재 등 수입가격이 올라 국내 물가를 다시 자극할 수 있다. 외국인 자금의 이동에 따라 주식과 채권시장 변동성까지 확대될 가능성도 경계해야 한다.
통화정책의 운신 폭은 그만큼 좁아진다. 경기가 부진하다고 금리를 낮추자니 환율과 물가, 자본 유출이 부담이고, 높은 금리를 유지하자니 가계와 기업의 이자 부담이 커진다. 막대한 가계부채를 안고 있는 한국 경제에는 어느 쪽도 쉬운 선택이 아니다.
따라서 거시경제정책의 전제부터 바꿔야 한다. 미국 금리가 조만간 내려가면 우리도 다시 저금리 환경으로 돌아갈 것이라는 기대에서 벗어날 필요가 있다. 통화정책은 물가와 성장뿐 아니라 환율과 가계부채까지 함께 고려해 신중하게 운용해야 한다. 재정 역시 경기 대응을 이유로 국채 발행에 의존하기보다 지출의 우선순위를 조정하고 재정건전성을 관리해야 한다. 국채 발행 물량과 시기도 시장 상황에 맞춰 세밀하게 관리해 금리 상승 압력을 불필요하게 키우지 않는 노력도 필요하다.
금융당국도 고금리가 예상보다 오래 지속되는 상황을 전제로 위험을 점검해야 한다. 취약차주와 한계기업, 부동산 PF 등에 대한 스트레스 테스트를 강화하고 시장금리 급등이 금융 불안으로 번지지 않도록 안전판을 점검해야 한다.
미국 국채 30년물 금리가 실제 6%까지 오를지는 알 수 없다. 중요한 것은 6%라는 숫자 자체가 아니다. 세계 경제가 지난 10여 년간 익숙했던 저금리 시대에서 벗어나고 있다는 구조적 변화다. 한국도 ‘금리가 언제 내려갈 것인가’만 기다려서는 안 된다. 고금리가 예상보다 오래 지속돼도 견딜 수 있는 경제 구조를 만들어야 한다. 미국 국채금리 5% 시대가 보내는 경고를 가볍게 봐서는 안 된다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






