
부동산에 집중된 가계 자산을 자본시장으로 이동시키기 위해 향후 10년간 가계의 부동산 보유 비중을 현재 약 65%에서 50%로 낮추고 금융투자상품 비중은 20%까지 확대해야 한다는 제언이 나왔다. 장기투자에 세제 인센티브를 부여하는 동시에 혁신기업과 전략산업으로 자금이 원활하게 흘러가도록 자본시장의 자금 배분 기능을 강화해야 한다는 주장이다.
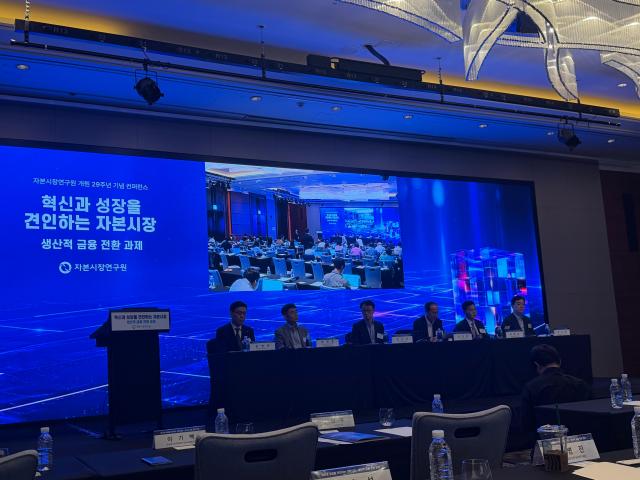
자본시장연구원은 18일 서울 여의도 콘래드호텔에서 개원 29주년 기념 컨퍼런스 '혁신과 성장을 견인하는 자본시장-생산적 금융 전환 과제'를 열고 생산적 금융 전환을 위한 자본시장의 역할과 정책 과제를 논의했다. 이날 금융세제 개선을 비롯해 주가 정보성, 무형자산 중심 경제에서의 금융 역할, 한·미 전략산업 벤처투자 구조 등이 주요 의제로 다뤄졌다.
첫 발표에 나선 이효섭 자본시장연구원 선임연구위원은 국내 가계 자산이 부동산에 집중된 배경을 세후 수익률 측면에서 분석했다. 보유세·양도세·거래세 등 세금과 기회비용을 반영한 20년간 세후 연평균 수익률은 서울 부동산이 11.6%로 가장 높았고 전국 부동산 7.2%, 미국 S&P500 7.1%, 코스피 6.0%, 공모펀드 5.7%, 주가연계증권(ELS) 2.1% 순이었다.
이 연구위원은 과거 국내 가계가 자산의 약 65%를 부동산으로 보유한 것은 수익률과 위험을 고려하면 합리적인 선택이었다고 평가했다. 최적 자산배분 모형을 적용한 결과 부동산의 적정 보유 비중은 67.1%로 산출됐다. 실제 국내 가계 포트폴리오는 부동산 64.5%, 현금·예금 16.4%, 보험·연금 10.3%, 금융투자 8.5%로 구성됐다.
다만 생산적 금융으로 전환하기 위해서는 부동산에 쏠린 자금을 자본시장으로 옮겨야 한다고 강조했다. 이 연구위원은 향후 10년간 가계의 부동산 보유 비중을 약 65%에서 50%까지 낮추고 금융투자상품 비중은 8.5%에서 20%까지 높이는 목표를 제시했다.
이를 위해 연구진은 부동산 보유세의 단계적 정상화와 개인종합자산관리계좌(ISA) 세제 혜택 확대, 손실 이월공제 등을 포함한 선진형 금융투자 과세체계 도입을 검토할 필요가 있다고 제언했다. 국내 주식의 배당소득 분리과세 대상을 확대하고 장기 보유에 세제 인센티브를 부여하는 방안도 제시했다. 상품 간 세제 격차를 줄이기 위해서는 '동일 편입자산·동일 과세' 원칙을 적용하고 중장기적으로 세제 혜택 상품을 단일 계좌로 통합할 필요가 있다고 봤다.
자본시장의 가격 발견 기능도 생산적 금융의 주요 과제로 꼽혔다. 김준석 자본시장연구원 선임연구위원은 기업의 미래 수익성과 성장 전망에 대한 정보가 주가에 제대로 반영돼야 자본조달 비용이 낮아지고 투자 여력이 확대될 수 있다고 분석했다. 또 투자자의 정보가 집약된 주가를 경영자가 학습해 투자 의사결정을 개선하는 경로도 제시했다.
한국·미국·일본 상장기업을 비교한 결과 미국에서는 이 같은 '자금조달 경로'와 '경영자 학습 경로'가 효과적으로 작동한 반면 한국에서는 두 경로 모두 뚜렷하게 작동하지 않은 것으로 분석됐다. 특히 국내 대형 상장기업에서는 자금조달 경로와 연구개발(R&D) 투자의 효율성이 확인됐지만, 중소형 상장기업에서는 두 경로 모두 작동하지 않는 것으로 나타났다.
무형자산 중심으로 산업구조가 변화하면서 금융시스템도 이에 맞춰 바뀌어야 한다는 분석도 나왔다. 정희철 자본시장연구원 연구위원은 지식·브랜드·조직역량 등 무형자산이 기업 경쟁력과 생산성의 핵심 요소로 부상하고 있지만, 무형자산 의존도가 높은 기업은 정보 비대칭이 크고 담보 여력이 낮아 외부 자금조달에 제약을 받을 가능성이 크다고 분석했다.
이에 기업의 무형가치와 성장 가능성을 금융으로 연결할 수 있도록 금융중개 역량을 강화하고 장기 위험자본 공급 기반을 확충해야 한다고 제언했다. 무형자산 관련 정보환경을 개선해 자금이 생산성이 높은 기업과 유망한 투자기회로 흘러갈 수 있도록 해야 한다는 설명이다.
전략산업에서는 '중·후기 투자 공백'이 핵심 과제로 지목됐다. 김진영 자본시장연구원 연구위원은 딥테크 스타트업의 경우 개발 주기가 길고 기술 실패 위험과 자본 투입 규모가 커 기술개발과 상용화 사이에서 이른바 '죽음의 계곡'을 겪을 가능성이 크다고 분석했다.
특히 한국의 전략산업 벤처투자는 초기 단계에 집중돼 있고 중·후기 후속투자 전환율도 미국보다 낮은 것으로 나타났다. 미국은 후기 단계에서 대형 벤처캐피털(VC)을 중심으로 공동투자 네트워크와 산업별 투자자 기반이 발달한 반면 한국은 이 같은 연결이 상대적으로 약했다. 김 연구위원은 중·후기 투자를 주도할 '허브 VC'를 육성하고 다양한 투자자의 참여를 확대해야 한다고 제언했다.
이어진 패널토론에서는 자금 공급뿐 아니라 투자금 회수와 재투자로 이어지는 선순환 구조를 구축해야 한다는 목소리가 나왔다. 강신우 스틱인베스트먼트 대표는 국내 성장기업의 회수 경로가 기업공개(IPO)에 치우쳐 있다며 인수합병(M&A) 등을 활성화해 회수 경로를 다변화할 필요가 있다고 강조했다.
이기백 한국벤처캐피탈협회 정책사업본부장은 벤처기업이 성장해 코스닥 등을 통해 투자금을 회수하고 회수된 자금이 다시 새로운 기업으로 흘러가는 선순환 구조가 중요하다고 강조했다. 벤처펀드를 대형화하고 만기를 장기화해 성장기업에 대한 후속투자를 확대할 필요가 있다는 제언도 내놨다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






