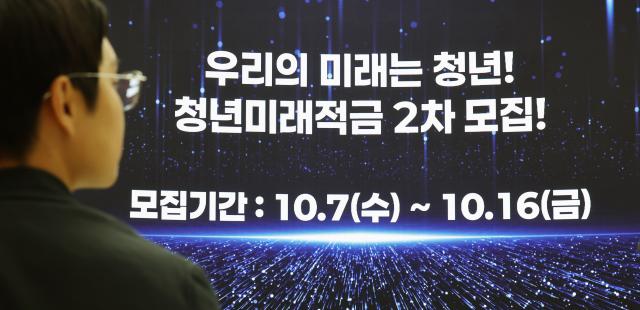
청년미래적금 2차 가입 신청이 7일 시작됐다. 청년희망적금(2022년 출시)과 청년도약계좌(2023년 출시)에 이은 정부의 대표 청년 자산 형성 금융상품이다. 청년미래적금은 기존 청년도약계좌의 5년 만기가 부담스럽다는 현장 의견을 반영해 미래적금의 가입 기간을 3년으로 줄이고, 정부 기여금은 납입액의 최대 12%로 높였다. 만기는 짧아지고 정부 지원은 커진 셈이다. 희망적금에서 도약계좌, 미래적금으로 이어지는 동안 청년들이 체감하는 혜택은 구체적으로 어떻게 달라졌을까.
만기 5년→3년, 한도 70만→50만원…지원 비율은 최대 12%로
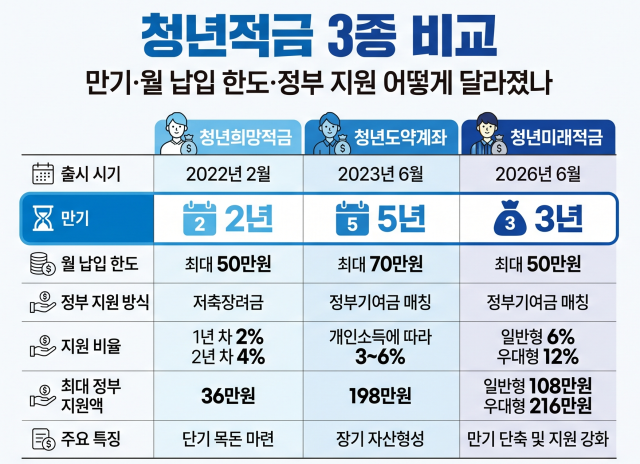
청년미래적금의 가장 큰 변화는 만기를 3년으로 줄였다는 점이다. 기존 청년도약계좌는 5년 만기였지만, 정부는 장기간 돈을 묶어두는 부담이 크다는 현장 의견을 반영해 미래적금의 가입 기간을 3년으로 단축했다.
5년 만기의 부담은 실제 도약계좌 운영 과정에서도 드러났다. 국회입법조사처에 따르면 청년도약계좌의 중도해지율은 2023년 말 8.2%에서 2024년 말 15.9%로 1년 만에 두 배 가까이 높아졌다.
정부는 도약계좌 운영 과정에서 장기 가입 부담을 낮추는 보완책도 내놨다. 3년 이상 유지한 가입자가 중도에 해지할 경우 비과세 혜택과 정부 기여금의 60%를 인정하고, 2년 이상 유지하면 납입 원금의 일정 범위에서 부분 인출을 허용했다. 청년미래적금은 이 같은 장기 가입 부담을 고려해 만기 자체를 3년으로 줄인 것이다.
월 납입 한도는 도약계좌의 기존 70만원에서 희망적금과 같은 50만원으로 낮아졌다. 반면 정부 지원 비율은 높아졌다. 미래적금은 납입액의 6%를 지원하는 일반형과 12%를 지원하는 우대형으로 나뉜다. 도약계좌가 개인소득에 따라 납입액의 3~6%를 정부 기여금으로 매칭한 것과 비교하면 최대 지원 비율은 두 배로 높아졌다. 앞선 청년희망적금은 1년 차 납입액의 2%, 2년 차의 4%를 만기 때 저축 장려금으로 지급했다.
금액으로 보면 미래적금은 월 50만원씩 3년을 모두 납입할 경우 일반형 108만원, 우대형 216만원의 정부 기여금을 받을 수 있다. 도약계좌의 정부 기여금은 소득 구간에 따라 월 최대 2만1000원에서 3만3000원사이로, 정부가 제시한 5년간 최대 지원액은 198만원이다. 희망적금은 2년간 최대 36만원을 받을 수 있었다. 특히 미래적금 우대형은 3년간 받는 정부 기여금이 도약계좌의 5년 최대치보다 많다. 도약계좌보다 납입 기간과 월 납입 한도는 낮추고, 정부 지원 비율은 높인 것이다.
도약계좌 가입자도 미래적금으로 ‘갈아타기’ 가능
기존 청년도약계좌 가입자가 미래적금으로 갈아탈 수 있는 길도 열렸다. 두 상품은 중복 가입이 불가능하지만, 미래적금 가입을 위해 도약계좌를 해지하는 경우 특별중도해지로 인정해 기존 정부 기여금과 비과세 혜택을 유지할 수 있도록 했다. 금융당국은 이번 2차 모집에서도 도약계좌 가입자에게 갈아타기 기회를 추가로 제공한다. 다만 도약계좌는 월 최대 70만원을 5년간 납입해 더 큰 원금을 모을 수 있는 반면, 미래적금은 월 최대 50만원·3년 구조다. 유불리는 남은 가입 기간과 월 저축 여력, 미래적금 우대형 해당 여부 등을 따져봐야 한다.
청년 가구, 저축보다 빚이 많은 유일한 세대
정부의 청년 자산형성 지원은 2021년 8월 관계 부처 합동으로 발표한 ‘청년특별대책’에서 본격화했다. 정부는 이 대책에 따라 청년의 자산관리와 미래 도약을 지원하겠다며 이듬해 2월 청년희망적금을 출시했고, 이후 청년도약계좌와 청년미래적금으로 지원을 이어왔다. 저소득 청년의 자활을 돕는 복지형 사업인 청년내일저축계좌와 달리, 이들 상품은 일정 소득 요건을 충족한 청년의 자산 형성을 지원하는 금융상품이다.정부가 이 같은 청년 자산 형성 지원을 이어온 것은 청년층의 자산 여건이 다른 세대보다 취약하기 때문이다. 국회입법조사처가 2025년 가계금융복지조사를 분석한 결과, 가구주가 39세 이하인 청년 가구의 평균 자산은 3억1498만원으로 전체 평균(5억6678만원)의 55.6%에 그쳤다. 전체 연령대 가운데 가장 낮은 수준이다. 부동산 보유액 역시 1억6418만원으로 50대(4억6131만원)의 3분의 1 수준에 머물렀다.
빚 부담은 더 무겁다. 청년 가구의 자산 대비 부채 비율은 30.3%로 전체 평균(16.8%)의 약 1.8배에 달한다. 저축액 대비 금융 부채 비율은 131.1%로 전 연령대 가운데 유일하게 100%를 넘었다. 모아둔 저축보다 갚아야 할 빚이 더 많은 유일한 연령대라는 의미다.
입법조사처는 “소득이 매달의 생활을 지탱하는 흐름이라면, 자산은 실직·질병 같은 위기에 대응하고 교육·주거·창업 같은 기회에 투자할 수 있게 하는 기반”이라고 설명했다. 정부가 청년이 납입한 금액에 장려금이나 기여금을 더하는 방식의 자산 형성 정책을 이어온 것도, 청년이 초기 자산을 더욱 빠르게 마련할 수 있도록 지원하려는 취지다.
저축 여력 없는 청년 지원은 여전히 남은 과제
본인 저축액에 정부 지원을 얹는 방식은 세 상품이 같다. 국회입법조사처는 “현행 지원사업은 모두 본인의 저축을 전제로 하므로 저축할 소득 자체가 없는 청년은 애초에 가입이 불가능하다”고 지적했다. 중도에 해지하면 정부기여금과 비과세 혜택을 잃을 수 있다. 결국 지원 효과가 저축 여력이 있는 청년에게 집중될 수 있다는 의미다.청년미래적금은 만기를 5년에서 3년으로 줄여 장기 가입 부담을 덜었다. 남은 과제는 저축 여력이 부족한 청년도 제도 안으로 끌어들이고, 가입한 청년이 3년 만기까지 계좌를 유지할 수 있도록 하는 것이다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지