
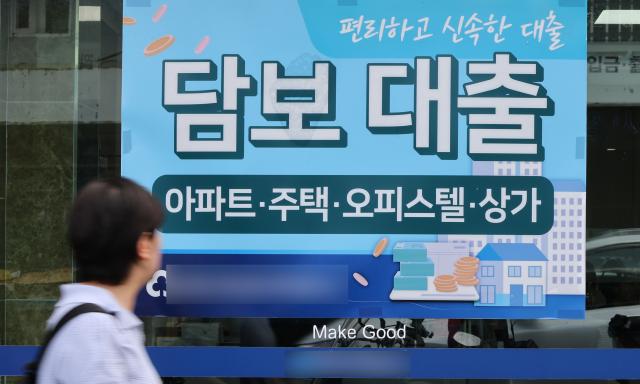
서울 한 금융기관에 붙은 담보대출 안내문 모습. [사진=연합뉴스]
정부의 고강도 가계대출 규제 속에 청약담보대출과 보험계약대출이 빠르게 늘고 있다. 서울 집값 상승세가 이어지고 대출금리도 높은 수준을 유지하는 가운데 대출 문턱까지 높아지자 차주들이 보유한 금융자산까지 활용해 자금을 마련하는 모습이다. 대출 총량을 조이는 과정에서도 가계의 자금 수요는 좀처럼 줄지 않고 있다는 지적이 나온다.
1일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 청약담보대출 잔액은 지난달 말 4조4841억원으로 집계됐다. 지난해 같은 기간 3조9661억원보다 5180억원(13.1%) 증가한 규모다. 올해 들어서만 4040억원(9.9%) 늘었다.
청약담보대출을 이용하는 계좌당 대출 규모도 커지고 있다. 5대 은행의 계좌당 평균 청약담보대출 잔액은 지난달 말 약 299만원으로, 지난해 같은 기간(약 284만원)보다 15만원가량 늘었다.
청약담보대출은 주택청약통장에 쌓아둔 돈을 담보로 받는 예금담보대출이다. 통상 청약통장 납입액의 약 90~95%까지 빌릴 수 있다. 일반 신용대출과 달리 예금담보대출은 총부채원리금상환비율(DSR) 규제 대상에서 제외돼 대출 규제가 강화될수록 급전 수요가 몰릴 수 있는 통로로 꼽힌다.
금융권에서는 은행권 대출 문턱이 높아지면서 차주들이 상대적으로 접근이 쉬운 금융자산 담보대출로 눈을 돌리는 것으로 해석한다.
이 같은 흐름은 보험업권에서도 나타나고 있다. 국회 정무위원회 소속 박성훈 국민의힘 의원이 금융감독원으로부터 제출받은 자료에 따르면 보험계약대출은 5월 7541억원, 6월 1조145억원, 7월 6961억원 각각 증가했다. 석 달간 증가액만 총 2조4647억원에 달한다. 보험계약대출은 보험을 해지하지 않고 해약환급금을 담보로 돈을 빌리는 방식으로, 청약통장과 마찬가지로 기존 금융자산을 유지하면서 유동성을 확보할 수 있다.
이처럼 금융자산까지 활용해 자금을 마련하는 것은 그만큼 가계의 자금 수요와 부담이 여전하다는 의미로 해석된다. 특히 서울을 중심으로 집값 상승세가 이어지는 가운데 대출금리도 높은 수준을 유지하면서 가계의 자금 부담이 좀처럼 줄지 않고 있다. 한국부동산원에 따르면 지난달 28일 기준 서울 아파트 매매가격은 전주보다 0.09% 상승했다. 지난해 2월 첫째 주 이후 86주 연속 상승세다. 5대 은행의 주담대 금리 상단도 이미 연 7%에 육박한다.
집값과 금리가 동시에 오르는 상황에서 가계의 자금 수요가 지속되는 만큼, 대출 공급만 억제할 경우 차주들이 다른 자금조달 수단으로 이동할 가능성도 커진다.
이에 전문가들은 대출 공급을 억누르는 방식만으로는 가계의 자금 부담을 해소하기 어렵다고 지적한다. 주택 구입과 생활비 등 실수요가 유지되는 상황에서 한쪽 대출을 막으면 규제를 덜 받는 다른 대출로 수요가 이동할 수 있다는 것이다.
조동근 명지대 경제학과 명예교수는 "가계대출 규제로 한쪽을 누르면 다른 대출로 수요가 이동하는 풍선효과가 나타날 수 있다"며 "청약담보대출과 보험계약대출 증가는 가계의 자금 여력이 위축되면서 대출 의존도가 높아진 결과"라고 말했다.
1일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 청약담보대출 잔액은 지난달 말 4조4841억원으로 집계됐다. 지난해 같은 기간 3조9661억원보다 5180억원(13.1%) 증가한 규모다. 올해 들어서만 4040억원(9.9%) 늘었다.
청약담보대출을 이용하는 계좌당 대출 규모도 커지고 있다. 5대 은행의 계좌당 평균 청약담보대출 잔액은 지난달 말 약 299만원으로, 지난해 같은 기간(약 284만원)보다 15만원가량 늘었다.
청약담보대출은 주택청약통장에 쌓아둔 돈을 담보로 받는 예금담보대출이다. 통상 청약통장 납입액의 약 90~95%까지 빌릴 수 있다. 일반 신용대출과 달리 예금담보대출은 총부채원리금상환비율(DSR) 규제 대상에서 제외돼 대출 규제가 강화될수록 급전 수요가 몰릴 수 있는 통로로 꼽힌다.
이 같은 흐름은 보험업권에서도 나타나고 있다. 국회 정무위원회 소속 박성훈 국민의힘 의원이 금융감독원으로부터 제출받은 자료에 따르면 보험계약대출은 5월 7541억원, 6월 1조145억원, 7월 6961억원 각각 증가했다. 석 달간 증가액만 총 2조4647억원에 달한다. 보험계약대출은 보험을 해지하지 않고 해약환급금을 담보로 돈을 빌리는 방식으로, 청약통장과 마찬가지로 기존 금융자산을 유지하면서 유동성을 확보할 수 있다.
이처럼 금융자산까지 활용해 자금을 마련하는 것은 그만큼 가계의 자금 수요와 부담이 여전하다는 의미로 해석된다. 특히 서울을 중심으로 집값 상승세가 이어지는 가운데 대출금리도 높은 수준을 유지하면서 가계의 자금 부담이 좀처럼 줄지 않고 있다. 한국부동산원에 따르면 지난달 28일 기준 서울 아파트 매매가격은 전주보다 0.09% 상승했다. 지난해 2월 첫째 주 이후 86주 연속 상승세다. 5대 은행의 주담대 금리 상단도 이미 연 7%에 육박한다.
집값과 금리가 동시에 오르는 상황에서 가계의 자금 수요가 지속되는 만큼, 대출 공급만 억제할 경우 차주들이 다른 자금조달 수단으로 이동할 가능성도 커진다.
이에 전문가들은 대출 공급을 억누르는 방식만으로는 가계의 자금 부담을 해소하기 어렵다고 지적한다. 주택 구입과 생활비 등 실수요가 유지되는 상황에서 한쪽 대출을 막으면 규제를 덜 받는 다른 대출로 수요가 이동할 수 있다는 것이다.
조동근 명지대 경제학과 명예교수는 "가계대출 규제로 한쪽을 누르면 다른 대출로 수요가 이동하는 풍선효과가 나타날 수 있다"며 "청약담보대출과 보험계약대출 증가는 가계의 자금 여력이 위축되면서 대출 의존도가 높아진 결과"라고 말했다.
이성진·홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






