
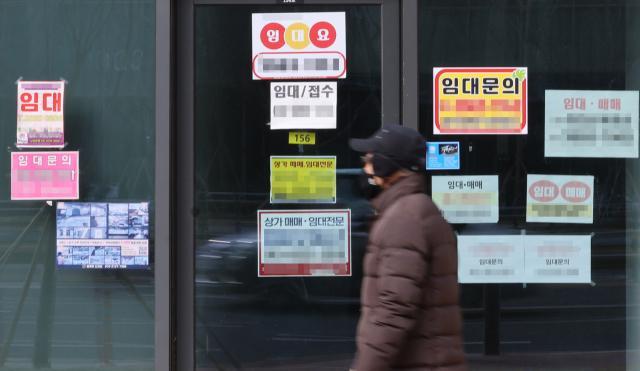
20일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 개인사업자 대출 연체율은 7등급이 2021년 말 1.68%에서 올해 8월 말 6.58%로, 9등급은 4.56%에서 23.58%로 상승했다. 각각 4년 8개월 만에 3.9배, 5.2배로 뛴 것이다. 최하위인 10등급 개인사업자 연체율은 44.64%에 달했다.
이는 각 은행이 금융감독원의 표준 10등급 체계에 따라 집계한 신용등급별 개인사업자 연체율을 단순 평균한 값이다.
내수경기 부진으로 매출이 줄어든 가운데 생활비나 사업 운영자금을 대출로 충당한 자영업 차주들은 매달 돌아오는 원리금을 감당하지 못해 연체에 빠지고, 신용도까지 떨어지면서 추가 대출을 받기도 어려워지는 악순환을 겪고 있다.
문제는 이처럼 취약 차주의 상환 부담이 누적된 상황에서 미국과 일본 등 주요국이 잇따라 기준금리를 올리고 있다는 점이다. 미국 연방준비제도(Fed·연준)는 지난 16일(현지시간) 기준금리를 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했으며 일본은행도 지난 18일 기준금리를 1.0%에서 1.25%로 0.25%포인트 올렸다. 주요국이 긴축 기조를 이어가면서 글로벌 금리 역시 높은 수준에 머물 가능성이 제기된다.
주요국 금리 인상이 한국은행의 기준금리 인상으로 곧바로 이어지는 것은 아니지만 주요국 금리가 높은 수준에서 장기간 유지되면 글로벌 채권금리와 외환시장 변동성 등을 통해 국내 시장금리에도 영향을 미칠 수 있다. 한은 역시 국내 경기 여건만으로 기준금리를 빠르게 낮추기 어려워지는 등 통화정책 운신의 폭이 좁아질 수 있다는 분석이다.
국내 시장금리가 높은 수준에 머물면 은행의 자금조달 비용과 신규 대출금리에도 상승 압력이 이어질 수 있다. 이는 이미 연체율이 높은 취약 차주의 이자 부담을 키워 추가 연체로 이어질 수 있는 요인이다.
은행권 역시 건전성 관리 부담을 안게 된다. 신규 연체가 늘어나면 대손충당금 적립과 부실채권 관리 비용이 증가하기 때문이다. 연체채권을 상각하거나 매각하더라도 신규 연체가 계속 유입되면 연체율 개선에 한계가 있을 수 있다.
금융권 관계자는 "미국과 일본 등 주요국이 잇따라 기준금리를 인상하면서 글로벌 시장금리 상승과 금융시장 변동성 확대에 대한 우려가 커지고 있다"며 "고금리 기조가 장기화하면 차주들의 이자 상환 부담이 가중될 수 있으며, 특히 취약 차주를 중심으로 연체가 늘어나 은행권의 건전성 관리 부담으로 이어질 가능성도 우려되는 상황"이라고 말했다.
이성진 기자leesj@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






