
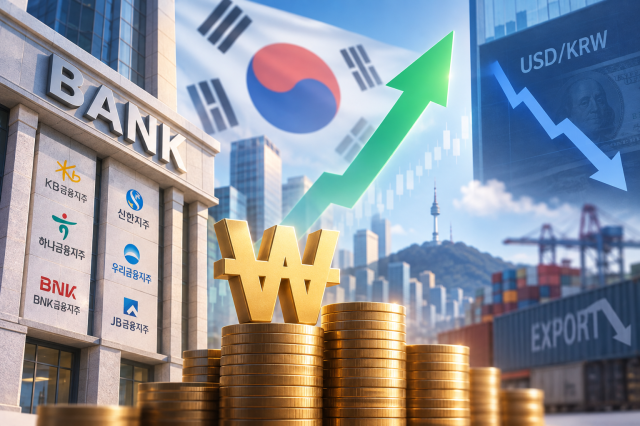
원화 강세로 국내 증시에서 수출기업의 실적 부담이 커지는 가운데 은행주가 상대적으로 강한 흐름을 보이고 있다. 특히 환율 변화에 따른 직접적인 실적 영향이 상대적으로 제한적인 데다 원·달러 환율 하락에 따른 외화환산이익과 보통주자본(CET1) 비율 개선 기대가 3분기 실적 기대를 높이고 있다는 분석이다.
18일 한국거래소에 따르면 KRX은행 지수는 전날 기준 최근 일주일간 2.53% 상승해 주요 업종 지수 가운데 가장 높은 상승률을 기록했다. 같은 기간 KRX 300 금융지수는 0.43% 상승했고 KRX 보험지수는 0.10% 하락했다. 코스피가 4.53% 내린 것과 비교하면 은행주의 상대적 강세는 더욱 두드러진다.
은행지수 상승은 구성 종목 대부분의 오름세가 뒷받침했다. 우리금융지주가 6.76% 올라 가장 큰 상승폭을 기록했고 KB금융(3.34%), 신한지주(2.72%), 하나금융지주(1.63%), BNK금융지주(0.70%), JB금융지주(0.32%) 등도 일제히 오름세를 나타냈다.
이 같은 상대적 강세의 배경으로는 최근 원화 강세도 꼽힌다. 한국 증시는 수출기업의 이익 비중이 높은 만큼 원화 가치가 오르면 해외 매출과 이익의 원화 환산가치가 낮아지고 수출 가격 경쟁력에도 부담이 될 수 있다. 반면 금융업종은 환율 변화가 실적에 미치는 직접적인 영향이 상대적으로 작아 원화 강세 국면에서 실적 안정성이 부각될 수 있다는 설명이다.
염동찬 한국투자증권 연구원은 "환율 변화에 따른 직접적인 실적 영향이 상대적으로 제한적인 금융 섹터의 실적 안정성이 원화 강세기에 돋보였다는 점은 주목할 만하다"고 평가했다.
여기에 원·달러 환율 하락이 일부 은행의 외화환산이익과 CET1 비율 개선으로 이어질 수 있다는 점도 실적 기대를 높이는 요인이다. 최정욱 하나증권 연구원은 "원·달러 환율이 1350원대까지 하락하면서 3분기 은행 손익과 CET1 비율에 미치는 긍정적인 영향이 더욱 확대될 전망"이라고 분석했다.
환율 하락세가 분기 말까지 이어질 경우 기업은행은 이론적으로 약 2500억원, 하나금융과 우리금융은 각각 2000억원과 1300억원 내외의 외화환산이익이 발생할 수 있다는 설명이다. CET1 비율도 환율 하락에 따른 위험가중자산 감소 등의 영향으로 개선될 수 있다.
최 연구원은 "환율이 10원 하락할 때마다 약 1~2bp의 개선 효과가 발생한다"며 "대형 은행지주사들의 경우 3분기 중 약 20~40bp 내외의 CET1 비율 상승 영향이 예상된다"고 말했다.
최근 국채금리가 상승했지만 3분기 순이자마진(NIM) 개선 폭은 제한적일 수 있기 때문에 금리 환경은 변수로도 지목된다. 다만 대출성장률이 시장 기대를 웃돌 가능성이 있어 순이자이익은 양호한 흐름을 이어갈 것이라는 전망이 나온다.
송윤서 기자sys0303@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






