
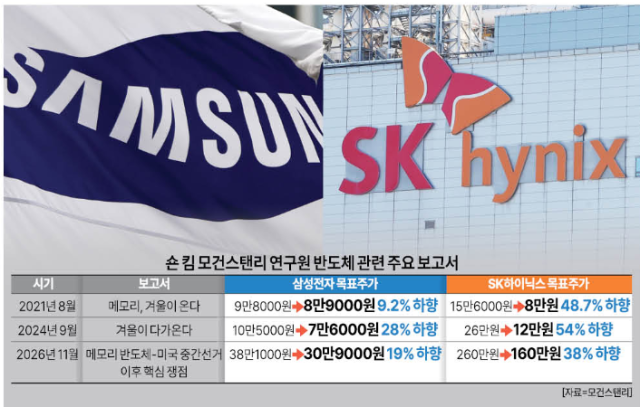
그런 모건스탠리가 또다시 삼성전자·SK하이닉스 목표주가를 대폭 낮췄다. 미국 중간선거에서 민주당이 압승하면서 인공지능(AI) 데이터센터 규제로 투자가 지연되는 상황이 올 것이란 분석을 근거로 2028년 이후 두 회사 수익성이 악화될 것이라고 전망했다.
10일 금융투자업계에 따르면 모건스탠리는 전날 발표한 '메모리 반도체-미국 중간선거 이후 핵심 쟁점' 보고서에서 삼성전자 목표주가를 38만1000원에서 30만9000원으로 19% 하향 조정했다. SK하이닉스 목표주가는 종전 260만원에서 160만원으로 38%나 낮췄다. 다만 삼성전자와 SK하이닉스에 대한 투자의견은 모두 '비중 확대'를 유지했다.
보고서를 작성한 숀 킴 모건스탠리 연구원은 국내 시장에서 '반도체 저승사자'로 통하는 인물이다. 그는 2021년 8월과 2024년 9월에 반도체 업황 둔화를 경고하는 리포트를 내고, 삼성전자와 SK하이닉스 목표주가를 대폭 낮춘 바 있다.
이번 보고서에서 모건스탠리가 주목한 시점은 2028년 이후다. 숀 킴 연구원은 "현재 메모리 반도체 시장에서 가장 중요한 논쟁은 2028년 '실적 절벽'을 피할 수 있는지 여부"라며 "내년 실적 자체보다 2028년 이후 성장세를 달성하고 유지할 수 있을지에 대한 우려가 커지고 있다"고 진단했다.
미국 중간선거에서 '블루웨이브'(민주당 압승)가 현실화된 점도 변수로 꼽았다. 모건스탠리는 미국 중간선거 이후 일부 데이터센터 건설 계획이 지연되면서 2028년 가동 예정이던 약 5기가와트(GW) 규모의 프로젝트가 2029년으로 미뤄질 것으로 예상했다. 이에 따라 글로벌 데이터센터 신규 설비 증가율은 2028년 기존 예상치인 약 21%에서 9%로 낮아진 뒤 2029년 20%로 회복될 것으로 전망했다. 데이터센터 투자가 지연되는 동안 메모리 공급이 늘어나면 현재의 공급 부족이 완화되고 반도체 가격에도 하락 압력이 가해질 수 있다는 설명이다.
중국 반도체 업체들의 생산능력 확대와 고대역폭메모리(HBM) 시장의 경쟁 심화도 장기 수익성을 제약할 요인 중 하나다. 모건스탠리는 SK하이닉스의 2027~2028년 HBM 영업이익률 전망치를 기존 78~80%에서 약 70%로 낮췄다. 삼성전자의 HBM 영업이익률 전망치도 약 80%에서 65~72%로 하향 조정했다.
모건스탠리는 "주가는 기업의 기초체력보다 먼저 움직이며 향후 몇 년간 공급이 수요를 따라잡고 AI 인프라 구축 속도가 둔화하면서 실적 전망치가 낮아질 위험을 선반영한다"고 설명했다. 그러면서 "AI가 메모리 반도체 산업에 구조적인 변화를 가져오고 있지만 메모리 산업은 여전히 경기순환적 특성을 지닌다"고 평가했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






