
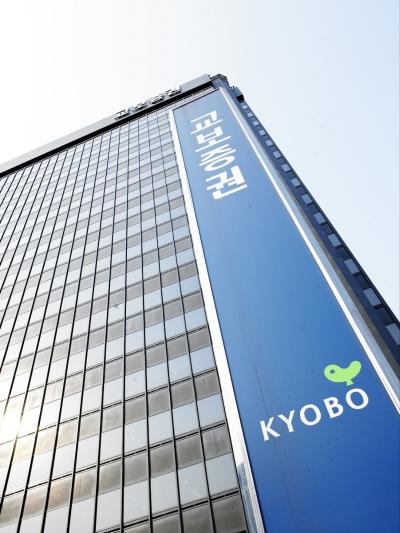
교보증권은 12일 롯데웰푸드에 대해 실적 향상에 밸류에이션은 저평가 상태가 지속되고 있다며 투자의견 '매수'와 목표주가 17만5000원을 유지했다.
권우정 교보증권 연구원은 "올 3분기 매출액과 영업이익이 시장 기대치에 부합하는 성적을 기록했다"며 "국내는 상반기 대비 3배 이상 원부자재 부담 영향에도 구조적인 개선 활동으로 실적이 선방했고, 해외는 가격 인상 효과와 투입가 하락 영향으로 견조한 실적을 달성했다"고 평가했다.
롯데웰푸드의 3분기 매출액은 전년 동기 대비 2% 늘어난 1조1700억원, 영업이익은 30% 늘어난 899억원을 달성했다. 국내 매출액은 전년 동기 대비 2% 감소했고, 영업이익은 10% 증가했다.
권 연구원은 "트렌드 마케팅 호조로 시장 대비 아웃포펌한 건과를 제외하고, 빙과, 유지, 유가공, 식자재 등 전반적인 시장 위축이 있었다"면서 "중동발 원부자재 비용 부담이 상반기 대비 3배 이상 증가한 것도 영향을 미쳤지만 가격 인상과 환율 하락으로 일부 상쇄했다"고 말했다.
3분기 해외 매출액과 영업이익은 각각 16%, 138% 증가했다. 권 연구원은 "인도는 빙과 푸네 신공장 가동 효과 및 커버리지 확대로, 건과도 6월 가동한 초코파이 4번째 라인 증설 효과 및 커버리지 확대로 실적 개선에 기여했다"면서 "해당 라인은 가동 초기에도 가동률 100% 상회를 시현했다"고 말했다.
롯데웰푸드의 국내 수익성은 원부자재 부담으로 하회했지만 해외 수익성이 상회하면서 투자의견은 '매수', 목표주가는 17만5000원을 유지했다. 권 연구원은 "환율이 우호적인 상황이고, 국내 가격 인상을 검토할 가능성이 높은 상황"이라며 "해외는 특히 가격 인상에도 판매량이 견조하게 유지되고 있다"고 강조했다.
이어 "현재 주가는 2027년 예상 기준 7배에 불과하며, 과거 대비 밸류에이션은 그대로인 상황"이라며 "12개월 선행 주가수익비율(Fwd P/E)는 과거 5개년 평균 9.9배 수준에 거래됐다"고 덧붙였다.
한지연 기자hanji@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






