
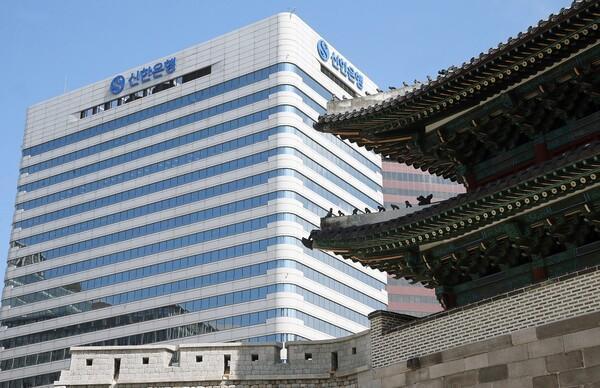
11일 금융권에 따르면 신한은행 대출모집인 채널에는 13일부터 모기지신용보험(MCI)·모기지신용보증(MCG)을 활용한 주담대 신청을 받고, 내년 1월 4일 이후 실행분부터 적용한다는 내용이 안내됐다. 올해 가계대출 증가 규모를 관리하는 가운데 내년 실행 물량을 미리 접수하려는 움직임으로 풀이된다.
MCI·MCG는 방공제로 줄어드는 주담대 한도를 보험·보증으로 보완하는 상품이다. 은행은 주택이 경매에 넘어가면 일정 요건을 갖춘 소액임차인이 보증금 일부를 은행보다 먼저 돌려받을 수 있다는 점을 고려해 대출한도 산정 때 해당 금액을 차감한다. 보험·보증을 활용하면 이 위험을 보완할 수 있어 해당 금액을 공제하지 않고 한도를 계산할 수 있다.
서울 지역 방공제 금액은 5500만원이다. 예를 들어 담보인정비율(LTV)에 따른 대출 가능액이 4억원이라면 방공제로 한도가 3억4500만원까지 줄어들 수 있지만 보험·보증을 활용하면 4억원까지 받을 수 있는 구조다. 다만 총부채원리금상환비율(DSR)이나 별도 대출한도 등 다른 제한에 걸리면 실제 증액 효과는 줄거나 없을 수 있다.
NH농협은행은 지난 8월 말 MCG 가입 제한을 해제했다. SC제일은행과 BNK경남은행도 지난달 MCI 취급을 재개하는 등 은행별로 완화 시점과 적용 상품에 차이를 보이고 있다.
은행들이 모기지보험·보증 가입을 제한했던 주된 배경은 가계대출 총량 관리다. 방공제로 차주별 대출한도를 낮춰 신규 대출 증가 속도를 억제하려는 조치였다. 이후 은행별 대출 증가 규모와 상환 흐름 등에 따라 취급 여력이 달라지면서 여유가 생긴 곳부터 자체 제한을 완화하는 것으로 풀이된다.
신한은행은 올해가 아닌 내년 실행분부터 적용을 추진한다는 점에서 새해 영업 준비 성격이 짙다. 내년도 가계대출 관리 목표가 적용되는 시점에 맞춰 대출 물량을 미리 접수하고 고객을 확보하려는 움직임으로 해석된다. 올해 취급 여력을 활용해 제한을 푼 은행들에 이어 내년 영업 경쟁을 준비하는 은행까지 나타난 것이다.
금융권 관계자는 “내년을 앞두고 은행들이 주택담보대출 영업을 다시 확대할 수밖에 없다”며 “다른 은행들이 대출 제한을 풀기 시작하면 나머지 은행들도 경쟁을 위해 비슷한 조치에 나설 것으로 본다”고 말했다.
이서영 기자2s0@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






