
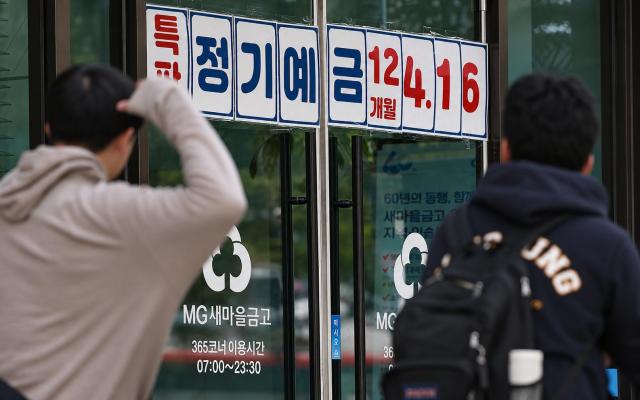
은행과 저축은행의 수신이 늘어난 반면 상호금융권에서는 올해 9월까지 23조원 가까운 자금이 줄었다. 대출 규제와 건전성 관리 부담으로 자금 운용 여력이 제한된 가운데 최근 은행과 저축은행의 예금금리 인상 경쟁까지 겹치면서 상호금융권의 고민이 깊어지고 있다. 수신 기반을 유지하면서도 조달 비용을 관리해야 하는 상황이다.
22일 한국은행 경제통계시스템(ECOS)에 따르면 지난 9월 말 기준 상호금융권 수신 잔액은 총 908조595억원으로 집계됐다. 지난해 말(930조8613억원)보다 22조8018억원(2.4%) 감소한 규모다.
업권별로는 새마을금고가 지난해 말보다 12조8779억원 줄어 감소폭이 가장 컸다. 지역 농·수협 등을 포함한 상호금융은 6조5598억원, 신협은 3조3641억원 각각 감소했다.
반면 은행권과 저축은행의 수신 규모는 확대됐다. 지난 9월 말 예금은행 원화예금 잔액은 2287조8979억원으로 지난해 말(2189조7356억원)보다 98조1623억원 증가했다. 같은 기간 저축은행 수신 잔액도 104조1955억원으로 5조2168억원 늘었다. 상호금융권과 대조적인 흐름이다.
은행연합회에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 대표 정기예금 최고금리(12개월 만기)는 연 3.60~3.65% 수준이다. 지난 7월 연 2.90~3.30%였던 것과 비교하면 금리 수준이 높아졌다.
저축은행들도 연말 만기 도래 자금의 재유치 등을 위해 금리 인상에 나서고 있다. 저축은행중앙회 공시를 보면 지난 21일 기준 1년 만기 정기예금 평균 금리는 연 3.92%로 두 달 전(3.73%)보다 0.19%포인트 상승했다. 연 4% 이상의 금리를 제공하는 상품도 같은 기간 13개에서 175개로 늘었다.
문제는 상호금융권이 금리 경쟁에 적극적으로 대응하기도 쉽지 않다는 점이다. 가계대출 총량 규제로 신규 대출을 늘리는 데 제약이 있는 상황에서 예금금리를 높여 자금을 유치하면 운용 수익보다 이자비용 부담이 커질 수 있기 때문이다.
수신 기반을 유지하려면 고객 이탈을 막아야 하지만, 대출을 충분히 늘리기 어렵다면 높은 금리로 자금을 확보하는 데도 신중할 수밖에 없다. 자금 유치와 조달 비용 관리 사이에서 균형을 찾아야 하는 셈이다.
여기에 농·수협과 신협 등 상호금융조합은 내년부터 부동산 프로젝트파이낸싱(PF) 대출 한도 규제에도 대응해야 한다. 가계대출에 이어 부동산 관련 대출도 한도에 맞춰 관리해야 하는 만큼, 대출 구성과 자금 운용 전략을 조정할 필요성이 커질 전망이다.
금융권 관계자는 “상호금융권은 대출 규제와 건전성 관리 부담으로 예금금리를 높여 자금을 유치하기도 쉽지 않은 상황”이라며 “수신 기반 약화가 장기화하면 수익성뿐 아니라 지역 서민금융 공급에도 영향을 미칠 수 있다”고 말했다.
김윤섭 기자angks678@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






