
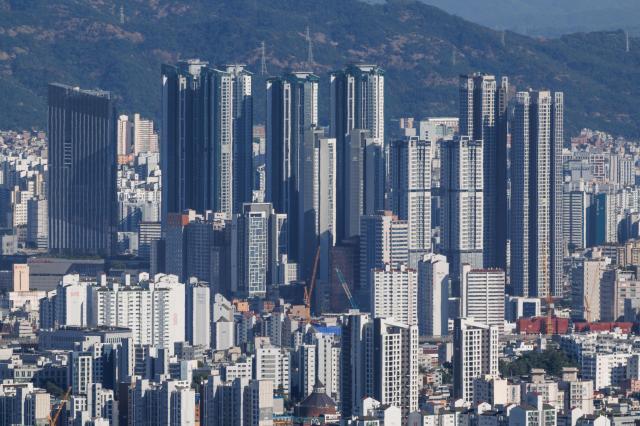
서울 종로구 북악산에서 바라본 도심 전경. [사진=유대길 기자 dbeorlf123@ajunews.com]
변동형 주택담보대출 금리가 오르면서 대출을 최대한 끌어 집을 산 차주들의 이자 부담이 커지고 있다. 대출금리의 기준인 코픽스(COFIX·자금조달비용지수)가 두 달 연속 상승하면서 일부 은행에서는 주담대 최저금리마저 연 5%를 넘어섰다. 원리금 상환에 소득 상당 부분을 쓰는 ‘영끌’ 차주에게는 금리 상승이 생활비 여력을 줄이는 부담으로 돌아올 수 있다.
16일 은행연합회에 따르면 10월 신규 취급액 기준 코픽스는 연 3.62%로 전월보다 0.19%포인트 올랐다. 2024년 2월 이후 2년 8개월 만에 최고치다. 지난 9월 0.25%포인트 오른 데 이어 두 달간 상승 폭은 0.44%포인트에 달했다.
금리가 오르면 같은 금액을 빌려도 감당해야 할 이자가 늘어난다. 대출 원금이 5억원으로 일정하다고 가정하면 금리가 0.19%포인트 오를 때 연간 이자는 95만원 증가한다. 두 달간 코픽스 상승분인 0.44%포인트가 대출금리에 그대로 반영되면 연간 추가 이자는 220만원, 월평균 약 18만원에 달한다.
대출을 최대한 끌어쓴 차주일수록 이 같은 이자 증가를 감당할 여유가 부족할 수 있다. 소득이 늘지 않는 상황에서는 저축을 줄이거나 생활비를 아껴 추가 이자를 마련해야 하기 때문이다.
코픽스 상승은 은행의 신규 변동형 주담대 금리에 반영된다. KB국민은행은 신규 취급액 코픽스에 연동하는 6개월 변동형 주담대 금리를 연 4.66~6.06%에서 4.85~6.25%로 인상한다. 우리은행도 같은 기준의 6개월 변동형 주담대 금리를 연 4.85~6.05%에서 5.04~6.24%로 높인다.
주택 매수를 준비하는 실수요자는 높아진 금리에 맞춰 매달 감당할 수 있는 원리금과 대출 규모를 다시 따져야 한다. 집값에 맞춰 대출을 늘리면 상환 부담이 커지고, 월 상환액을 일정하게 유지하려면 빌릴 금액이나 매수 예산을 줄여야 하는 상황이다.
이미 매매계약을 맺고 잔금을 준비하는 차주도 영향을 받을 수 있다. 상품과 금리 확정 시점에 따라 당초 상담 때 예상했던 것보다 높은 금리로 대출을 실행할 수 있어서다.
기존 변동금리 차주에게는 약정된 금리 재산정 시점에 코픽스 변동이 반영된다. 실제 금리 변동 폭은 직전 적용 코픽스와 새로 적용되는 코픽스 수준 등에 따라 달라진다. 최근 두 달간 상승분이 모든 기존 차주에게 그대로 추가되는 것은 아니지만 금리 재산정 시점과 적용 기준에 따라 이자 부담이 늘어날 수 있다.
은행연합회는 “신규 취급액 기준 코픽스는 해당 월에 신규로 조달한 자금을 대상으로 산출돼 상대적으로 시장금리 변동이 신속히 반영된다”며 “코픽스 연동대출을 받고자 할 때는 이 같은 특징을 충분히 이해한 뒤 신중하게 대출 상품을 선택할 필요가 있다”고 당부했다.
홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






