
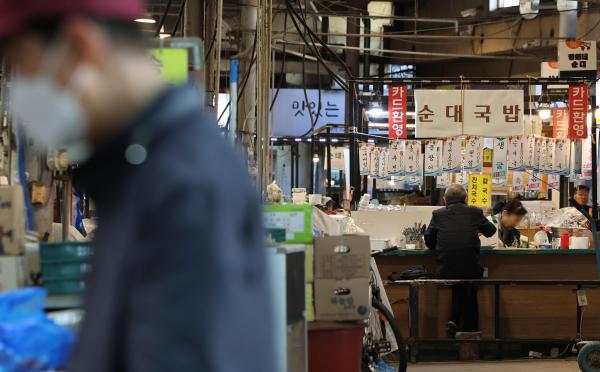
# 서울에서 음식점을 운영하는 김모씨(52)는 최근 매장 운영자금을 마련하기 위해 저축은행을 찾았다. 손님은 줄었지만 식재료비와 임차료 부담은 커져 기존 대출 이자를 감당하기도 빠듯해졌기 때문이다. 그러나 신용점수 하락과 담보가치 부족 등을 이유로 대출을 거절당했다. 장사를 이어가려면 당장 돈이 필요하지만 마땅히 빌릴 곳을 찾지 못한 것이다. 김씨는 “시중은행은 애초에 꿈도 못 꾸고 저축은행마저 막히면 결국 불법 사금융 말고는 길이 없다”고 토로했다.
# 서울 지역 한 중소기업에 다니는 박모씨(32)는 최근 생활비를 마련하기 위해 은행과 저축은행 대출을 알아봤다. 월세와 생활비에 기존 대출 이자까지 감당하다 보니 매달 통장에 남는 돈이 줄었기 때문이다. 급한 대로 수백만 원대 소액대출을 신청했지만 기존 채무와 상환 능력 등을 이유로 거절당했다. 결국 대부업체까지 알아봤지만 높은 금리와 추가 상환 부담에 선뜻 돈을 빌리지 못하고 있다.
연말을 앞두고 생활비와 운영자금이 절실한 청년층과 영세 자영업자들의 자금난이 깊어지고 있다. 금융회사들이 건전성 관리에 무게를 두면서 소득과 담보가 부족한 차주들은 돈을 빌리기가 더욱 어려워지는 모습이다. 당장 필요한 자금을 구하지 못한 취약 차주들이 불법 사금융으로 밀려날 수 있다는 우려도 나온다.
16일 금융감독원 자료를 보면 저축은행 개인사업자대출 잔액은 2022년 말 24조2258억원에서 올해 6월 말 12조6049억원으로 3년 6개월 새 48.0% 감소했다. 같은 기간 연체율은 3.31%에서 11.94%로 높아졌다.
등록 대부업체에서도 대출을 거절당하는 저신용자가 적지 않다. 서민금융연구원이 최근 대부업·사금융을 이용한 저신용자 977명을 대상으로 실시한 설문조사에서 응답자 59.4%는 등록 대부업체에서 대출을 거절당한 경험이 있다고 답했다. 이들 중 50.7%는 다른 곳에서도 자금을 구하지 못한 것으로 나타났다.
청년층은 기초생활비를 마련하기 위해 불법 사금융을 이용하는 사례도 있었다. 같은 조사에서 20대의 불법 사금융 이용 목적은 주거관리비 등 기초생활비가 40.5%로 가장 많았다. 일상생활에 필요한 소액을 마련하는 데도 제도권 금융의 문턱을 넘기 어려운 청년들의 사정을 보여준다.
상환에 어려움을 겪는 차주들을 위한 금융상담도 이어지고 있다. KB국민은행 희망금융센터에는 7~10월 4개월간 317건의 상담이 추가로 접수돼 10월 말 누적 상담 건수가 663건으로 집계됐다. 이 센터는 채무 진단과 신용상담, 채무조정 제도 안내 등을 지원한다.
향후 금리와 물가 부담이 취약 차주의 자금 사정을 더욱 압박할 수 있다는 점도 문제다. 한국금융연구원은 국고채 3년물 연평균 금리가 올해 3.7%에서 내년 4.1%로 0.4%포인트 상승하고, 내년 소비자물가 상승률은 2.4%를 기록할 것으로 전망했다.
시장금리 상승 압력과 생활비 부담이 이어지면 소득 회복이 더딘 취약 차주들은 이자와 생계비를 감당하기가 한층 어려워질 수 있다.
김상봉 한성대 경제학과 교수는 “고금리 기조 속에 취약 차주의 상환 부담이 계속 커질 가능성이 있다”며 “제도권 밖으로 밀려나는 취약 차주를 줄이고 금융 접근성을 확보할 수 있도록 서민금융정책을 확대해야 한다”고 말했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






