
인공지능(AI)이 상품 검색부터 구매·결제까지 대신하는 시대가 열리고 있지만 은행 계좌를 활용한 금융거래에서는 여전히 제약이 많다. 글로벌 빅테크가 AI 결제 서비스 확대에 속도를 내는 반면 은행권은 보안과 사고 발생 시 책임 문제 등을 이유로 외부 AI의 계좌 접근에 신중한 태도를 보이고 있다.
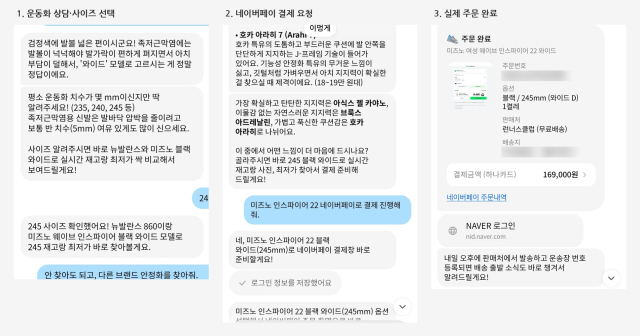
18일 금융권에 따르면 AI가 소비자를 대신해 상품을 검색하고 구매·결제까지 수행하는 '에이전트 커머스'가 본격화하고 있다. 실제 기자가 AI 에이전트 '피클'을 이용해 16만9000원 상당 운동화를 구매한 결과 상품 검색과 사이즈 선택부터 네이버페이 결제창 연결까지 AI가 수행했다. 이용자가 직접 처리한 절차는 최종 결제 비밀번호 입력뿐이었다.
글로벌 결제업계도 AI 결제 서비스 확대에 나섰다. 오픈AI는 지난 13일 비자·마스터카드·아메리칸익스프레스·체이스 등과 협력한 '챗GPT 월렛'을 출시했다. 미국 일부 이용자를 대상으로 도입되는 이 서비스는 이용자가 구매를 승인하면 카드번호 대신 결제 토큰을 활용해 거래를 진행하는 방식이다.
반면 은행 계좌 조회나 송금 등 금융거래 영역에서는 외부 AI의 접근이 제한적이다. 현재 은행권에는 거래를 요청한 주체가 AI 에이전트인지 실제 계좌주인인지 별도로 식별하는 체계가 마련돼 있지 않았다. 금융권의 인증체계 역시 사람을 중심으로 설계돼 있어 송금 등 자금이 이동하는 거래에는 비밀번호나 생체인증 등 추가 확인이 필요하다.
특히 사고 발생 시 책임 소재가 걸림돌이다. 카드 결제는 취소나 분쟁 처리 절차가 마련돼 있지만 계좌이체는 자금이 직접 이동해 회수하기 쉽지 않다. AI가 송금액이나 수취인을 잘못 인식하면 금전적 피해로 이어질 수 있지만 사고 책임을 어디까지 은행이 부담해야 하는지는 불분명하다.
한 시중은행 관계자는 "AI 에이전트에 거래를 맡겼다면 원칙적으로 이용자에게 책임이 있다고 볼 수 있지만 사고가 발생하면 고객은 금융회사에 '은행이 사전에 막았어야 하는 것 아니냐'고 문제를 제기할 수 있다"며 "외부 AI의 작동을 은행이 완전히 통제하기 어려운 상황에서 사고 책임까지 부담할 수 있어 도입에 신중할 수밖에 없다"고 말했다.
해외 은행들도 외부 AI의 접근을 경계하고 있다. 미국 JP모건체이스는 지난달 27일부터 외부 AI가 고객의 로그인 정보를 이용해 계좌에 접근하는 행위를 금지했다. 다만 은행이 승인한 응용프로그램인터페이스(API)를 통한 접근은 허용하고 있다.
금융당국도 제도 정비에 나섰다. 금융위원회는 지난 8월 발표한 마이데이터 발전 방안에서 이용자가 허용한 범위 안에서 AI가 금융서비스 신청과 실행을 대신하는 '마이 AI 에이전트' 도입을 추진하기로 했다. AI의 신원과 거래 권한을 확인하는 인증체계와 사고 발생 시 책임 분담 기준 마련 등이 향후 과제로 꼽힌다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






